
Mẫu phiếu thu tiền mặt cá nhân kinh doanh chuẩn quy định mới nhất 2025
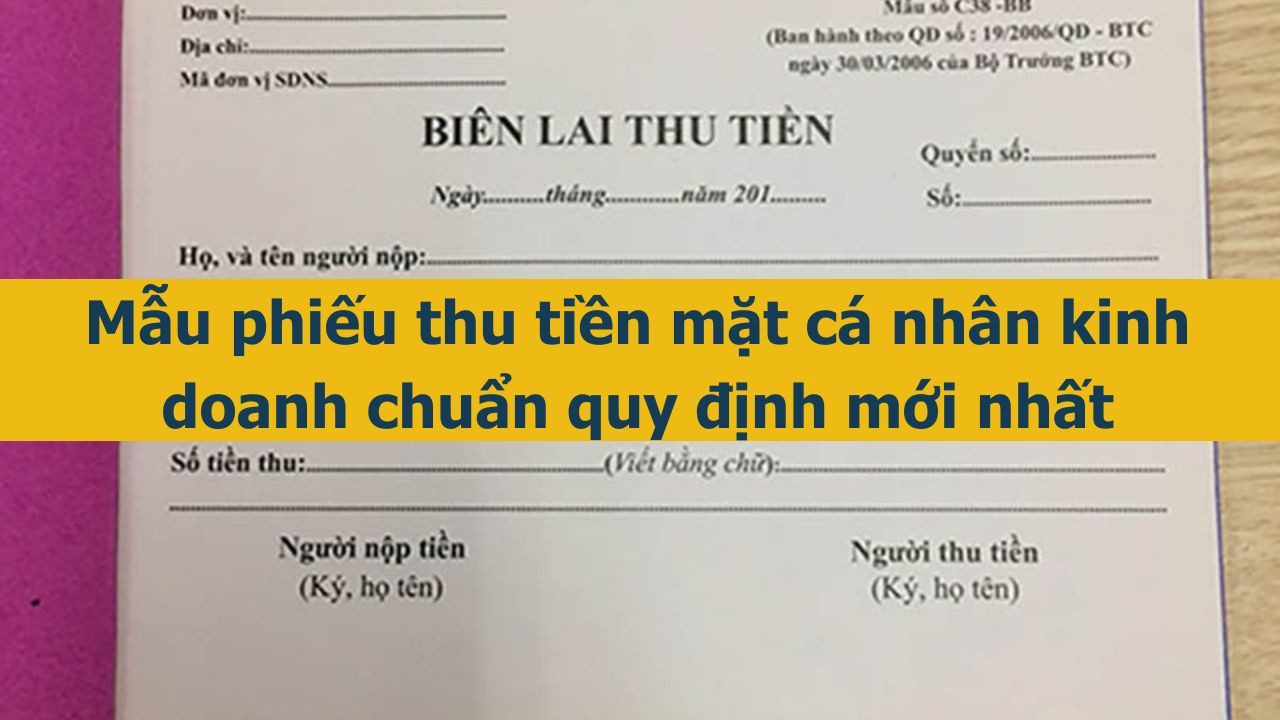
1. Mẫu phiếu thu tiền mặt cá nhân kinh doanh chuẩn quy định mới nhất 2025
Mẫu phiếu thu áp dụng cho cá nhân kinh doanh được quy định tại Mẫu số 01 - TT ban hành kèm theo Thông tư 88/2021/TT-BTC:
|
HỘ, CÁ NHÂN KINH DOANH:....... Địa chỉ:…………................................. |
(Ban hành kèm theo Thông tư số 88/2021/TT-BTC ngày 11 tháng 10 năm 2021 của Bộ trưởng Bộ Tài chính) |
|
Ngày .......tháng .......năm ...... |
Quyển số:............ Số:........................... |
Họ và tên người nộp tiền:...........................................................................................
Địa chỉ:........................................................................................................................
Lý do nộp:....................................................................................................................
Số tiền:...............................(Viết bằng chữ):...............................................................
...................................................................................................................................
Kèm theo:.....................................................................Chứng từ gốc:
|
Ngày .....tháng .....năm ...... |
|||
|
NGƯỜI ĐẠI DIỆN |
NGƯỜI LẬP BIỂU |
NGƯỜI NỘP TIỀN |
THỦ QUỸ |
Đã nhận đủ số tiền (viết bằng chữ):.............................................................................
Hướng dẫn cách điền mẫu phiếu thu áp dụng cho cá nhân kinh doanh:
Phương pháp và trách nhiệm ghi mẫu phiếu thu áp dụng cho cá nhân kinh doanh được quy định tại Mẫu số 01 - TT ban hành kèm theo Thông tư 88/2021/TT-BTC như sau:
- Góc trên bên trái của Phiếu thu phải ghi rõ tên và địa chỉ của cá nhân kinh doanh.
- Phiếu thu phải đóng thành quyển. Số phiếu thu phải đánh liên tục trong 1 kỳ kế toán. Từng Phiếu thu phải ghi rõ ngày, tháng, năm lập phiếu và ngày, tháng, năm thu tiền.
- Ghi rõ họ, tên, địa chỉ người nộp tiền.
- Dòng “Lý do nộp" ghi rõ nội dung nộp tiền
- Dòng “Số tiền": Ghi bằng số và bằng chữ số tiền nộp quỹ, ghi rõ đơn vị tính là đồng Việt Nam...
- Dòng tiếp theo ghi số lượng chứng từ gốc kèm theo Phiếu thu.
- Phiếu thu được lập thành 2 liên (đặt giấy than viết 1 lần).
- Phiếu thu phải ghi đầy đủ các nội dung trên phiếu và có đủ chữ ký, họ và tên của người lập biểu, cá nhân kinh doanh và những người có liên quan theo mẫu chứng từ. Sau khi đã nhận đủ số tiền, thủ quỹ ghi số tiền thực tế nhập quỹ vào phần “Đã nhận đủ tiền (viết bằng chữ)” trên Phiếu thu trước khi ký và ghi rõ họ tên.
- Liên 1 lưu tại hộ kinh doanh, cá nhân kinh doanh và dùng để ghi sổ quỹ tiền mặt, liên 2 giao cho người nộp tiền.
- Trường hợp cá nhân kinh doanh đồng thời kiêm nhiệm thủ quỹ hoặc người lập biểu thì cá nhân kinh doanh có thể ký đồng thời các chức danh kiêm nhiệm đó.
2. Đơn vị tiền tệ trong kế toán được quy định như thế nào?
Căn cứ Điều 4 Thông tư 200/2014/TT-BTC, lựa chọn đơn vị tiền tệ trong kế toán được quy định như sau:
- Doanh nghiệp có nghiệp vụ thu, chi chủ yếu bằng ngoại tệ căn cứ vào quy định của Luật Kế toán, để xem xét, quyết định lựa chọn đơn vị tiền tệ trong kế toán và chịu trách nhiệm về quyết định đó trước pháp luật. Khi lựa chọn đơn vị tiền tệ trong kế toán, doanh nghiệp phải thông báo cho cơ quan thuế quản lý trực tiếp.
- Đơn vị tiền tệ trong kế toán là đơn vị tiền tệ:
- Được sử dụng chủ yếu trong các giao dịch bán hàng, cung cấp dịch vụ của đơn vị, có ảnh hưởng lớn đến giá bán hàng hoá và cung cấp dịch vụ và thường chính là đơn vị tiền tệ dùng để niêm yết giá bán và được thanh toán; và
- Được sử dụng chủ yếu trong việc mua hàng hóa, dịch vụ, có ảnh hưởng lớn đến chi phí nhân công, nguyên vật liệu và các chi phí sản xuất, kinh doanh khác, thông thường chính là đơn vị tiền tệ dùng để thanh toán cho các chi phí đó.
- Các yếu tố sau đây cũng được xem xét và cung cấp bằng chứng về đơn vị tiền tệ trong kế toán của đơn vị:
- Đơn vị tiền tệ sử dụng để huy động các nguồn lực tài chính (như phát hành cổ phiếu, trái phiếu);
- Đơn vị tiền tệ thường xuyên thu được từ các hoạt động kinh doanh và được tích trữ lại.
- Đơn vị tiền tệ trong kế toán phản ánh các giao dịch, sự kiện, điều kiện liên quan đến hoạt động của đơn vị. Sau khi xác định được đơn vị tiền tệ trong kế toán thì đơn vị không được thay đổi trừ khi có sự thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện đó.
Đơn vị tiền tệ trong kế toán được quy định như thế nào?
3. Chứng từ kế toán chi tiền phải có chữ ký của ai trước khi thực hiện?
Ký chứng từ kế toán được quy định tại Điều 19 Luật Kế toán 2015 như sau:
Điều 19. Ký chứng từ kế toán
1. Chứng từ kế toán phải có đủ chữ ký theo chức danh quy định trên chứng từ. Chữ ký trên chứng từ kế toán phải được ký bằng loại mực không phai. Không được ký chứng từ kế toán bằng mực màu đỏ hoặc đóng dấu chữ ký khắc sẵn. Chữ ký trên chứng từ kế toán của một người phải thống nhất. Chữ ký trên chứng từ kế toán của người khiếm thị được thực hiện theo quy định của Chính phủ.
2. Chữ ký trên chứng từ kế toán phải do người có thẩm quyền hoặc người được ủy quyền ký. Nghiêm cấm ký chứng từ kế toán khi chưa ghi đủ nội dung chứng từ thuộc trách nhiệm của người ký.
3. Chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện. Chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
4. Chứng từ điện tử phải có chữ ký điện tử. Chữ ký trên chứng từ điện tử có giá trị như chữ ký trên chứng từ bằng giấy.
Như vậy, chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện. Chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
4. Các câu hỏi thường gặp
4.1. Có được ký bằng mực đỏ trên mẫu phiếu thu áp dụng cho cá nhân kinh doanh không?
Phiếu thu áp dụng đối với cá nhân kinh doanh là một loại chứng từ kế toán do đó việc ký trên phiếu thu được thực hiện theo quy định tại Điều 19 Luật Kế toán 2015 như sau:
Ký chứng từ kế toán
1. Chứng từ kế toán phải có đủ chữ ký theo chức danh quy định trên chứng từ. Chữ ký trên chứng từ kế toán phải được ký bằng loại mực không phai. Không được ký chứng từ kế toán bằng mực màu đỏ hoặc đóng dấu chữ ký khắc sẵn. Chữ ký trên chứng từ kế toán của một người phải thống nhất. Chữ ký trên chứng từ kế toán của người khiếm thị được thực hiện theo quy định của Chính phủ.
2. Chữ ký trên chứng từ kế toán phải do người có thẩm quyền hoặc người được ủy quyền ký. Nghiêm cấm ký chứng từ kế toán khi chưa ghi đủ nội dung chứng từ thuộc trách nhiệm của người ký.
3. Chứng từ kế toán chi tiền phải do người có thẩm quyền duyệt chi và kế toán trưởng hoặc người được ủy quyền ký trước khi thực hiện. Chữ ký trên chứng từ kế toán dùng để chi tiền phải ký theo từng liên.
4. Chứng từ điện tử phải có chữ ký điện tử. Chữ ký trên chứng từ điện tử có giá trị như chữ ký trên chứng từ bằng giấy.
Theo đó, chữ ký trên mẫu phiếu thu phải được ký bằng loại mực không phai. Không được ký bằng mực màu đỏ hoặc đóng dấu chữ ký khắc sẵn. Chữ ký trên phiếu thu của một người phải thống nhất.
4.2. Đơn vị tiền tệ trong kế toán là gì?
Căn cứ Điều 3 Thông tư 200/2014/TT-BTC, đơn vị tiền tệ trong kế toán được quy định như sau:
“Đơn vị tiền tệ trong kế toán” là Đồng Việt Nam (ký hiệu quốc gia là “đ”; ký hiệu quốc tế là “VND”) được dùng để ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp. Trường hợp đơn vị kế toán chủ yếu thu, chi bằng ngoại tệ, đáp ứng được các tiêu chuẩn quy định tại Mục 3 dưới đây thì được chọn một loại ngoại tệ làm đơn vị tiền tệ để ghi sổ kế toán.
4.3. Doanh nghiệp phải thực hiện nghĩa vụ gì khi quyết định lựa chọn đơn vị tiền tệ trong kế toán?
Phải thông báo cho cơ quan thuế quản lý trực tiếp và chịu trách nhiệm trước pháp luật về quyết định đó.
4.4. Đơn vị tiền tệ trong kế toán thường được xác định dựa trên yếu tố nào trong giao dịch bán hàng và cung cấp dịch vụ?
Là đơn vị tiền tệ được sử dụng chủ yếu trong giao dịch bán hàng, cung cấp dịch vụ, ảnh hưởng đến giá bán và thường được dùng để niêm yết giá, thanh toán.
4.5. Đơn vị tiền tệ trong kế toán ảnh hưởng như thế nào đến chi phí sản xuất, kinh doanh của doanh nghiệp?
Là đơn vị tiền tệ được sử dụng chủ yếu để thanh toán các chi phí như nhân công, nguyên vật liệu và các chi phí sản xuất khác.
4.6. Hai yếu tố bổ sung nào được xem xét để xác định đơn vị tiền tệ trong kế toán?
- (1) Đơn vị tiền tệ sử dụng để huy động tài chính (phát hành cổ phiếu, trái phiếu);
- (2) Đơn vị tiền tệ thường xuyên thu được từ hoạt động kinh doanh và được tích trữ lại.
4.7. Doanh nghiệp có được thay đổi đơn vị tiền tệ trong kế toán sau khi đã xác định không?
Không, trừ khi có sự thay đổi trọng yếu trong các giao dịch, sự kiện và điều kiện liên quan đến ho









