
Nợ xấu ngân hàng là gì? Bị nợ xấu ngân hàng thì bao lâu sẽ được xóa lịch sử nợ xấu?
1. Nợ xấu ngân hàng là gì? Theo quy định pháp luật thì nhóm nợ nào sẽ được xem là nợ xấu ngân hàng?
Nợ xấu ngân hàng được hiểu là các khoản nợ khó đòi khi người vay không thể trả nợ khi đến hạn phải thanh toán như đã cam kết trong hợp đồng tín dụng với ngân hàng.
Theo quy định tại khoản 8 Điều 3 Thông tư 11/2021/TT-NHNN thì nợ xấu (NPL) là nợ xấu nội bảng, gồm nợ thuộc các nhóm 3, 4 và 5.
Dẫn chiếu khoản 1 Điều 10 Thông tư 11/2021/TT-NHNN, theo phương pháp định lượng thì nhóm nợ được xem là nợ xấu ngân hàng gồm:
(1) Nhóm 3 (Nợ dưới tiêu chuẩn) bao gồm:
- Khoản nợ quá hạn từ 91 ngày đến 180 ngày (Trừ khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn).
- Khoản nợ gia hạn nợ lần đầu còn trong hạn (Trừ khoản nợ cơ cấu lại thời hạn trả nợ, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phân loại lại vào nhóm nợ có rủi ro thấp hơn (kể cả nhóm 1), khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn.).
- Khoản nợ được miễn hoặc giảm lãi do khách hàng không đủ khả năng trả lãi đầy đủ theo thỏa thuận (Trừ khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn.)
- Khoản nợ thuộc một trong các trường hợp sau đây chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi:
- Khoản nợ vi phạm quy định tại các khoản 1, 3, 4, 5, 6 Điều 126 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung);
- Khoản nợ vi phạm quy định tại các khoản 1, 2, 3, 4 Điều 127 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung);
- Khoản nợ vi phạm quy định tại các khoản 1, 2, 5 Điều 128 Luật Các tổ chức tín dụng (đã sửa đổi, bổ sung);
- Khoản nợ trong thời hạn thu hồi theo kết luận thanh tra, kiểm tra;
- Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trong thời gian dưới 30 ngày kể từ ngày có quyết định thu hồi;
- Khoản nợ được phân loại vào nhóm 3 theo quy định tại khoản 2, khoản 3 Điều 10 Thông tư này.
- Khoản nợ phải phân loại vào nhóm 3 theo quy định tại khoản 4 Điều 8 Thông tư này.
(2) Nhóm 4 (Nợ nghi ngờ) bao gồm:
- Khoản nợ quá hạn từ 181 ngày đến 360 ngày (Trừ khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn).
- Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn đến 90 ngày theo thời hạn trả nợ được cơ cấu lại lần đầu (Trừ khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn).
- Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai còn trong hạn (Trừ khoản nợ cơ cấu lại thời hạn trả nợ, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phân loại lại vào nhóm nợ có rủi ro thấp hơn (kể cả nhóm 1), khoản nợ được phân loại vào nhóm nợ có rủi ro cao hơn.).
- Khoản nợ quy định tại điểm c(iv) khoản 1 Điều 10 Thông tư 11/2021/TT-NHNN chưa thu hồi được trong thời gian từ 30 ngày đến 60 ngày kể từ ngày có quyết định thu hồi.
- Khoản nợ phải thu hồi theo kết luận thanh tra, kiểm tra nhưng quá thời hạn thu hồi theo kết luận thanh tra, kiểm tra đến 60 ngày mà chưa thu hồi được.
- Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trong thời gian từ 30 ngày đến 60 ngày kể từ ngày có quyết định thu hồi;
- Khoản nợ được phân loại vào nhóm 4 theo quy định tại khoản 2, khoản 3 Điều 10 Thông tư này.
- Khoản nợ phải phân loại vào nhóm 4 theo quy định tại khoản 4 Điều 8 Thông tư này.
(3) Nhóm 5 (Nợ có khả năng mất vốn) bao gồm:
- Khoản nợ quá hạn trên 360 ngày;
- Khoản nợ cơ cấu lại thời hạn trả nợ lần đầu quá hạn từ 91 ngày trở lên theo thời hạn trả nợ được cơ cấu lại lần đầu;
- Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ hai quá hạn theo thời hạn trả nợ được cơ cấu lại lần thứ hai;
- Khoản nợ cơ cấu lại thời hạn trả nợ lần thứ ba trở lên (Trừ khoản nợ cơ cấu lại thời hạn trả nợ, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài phân loại lại vào nhóm nợ có rủi ro thấp hơn (kể cả nhóm 1)).
- Khoản nợ quy định tại điểm c(iv) khoản 1 Điều này chưa thu hồi được trên 60 ngày kể từ ngày có quyết định thu hồi;
- Khoản nợ phải thu hồi theo kết luận thanh tra, kiểm tra nhưng quá thời hạn thu hồi theo kết luận thanh tra, kiểm tra trên 60 ngày mà chưa thu hồi được;
- Khoản nợ phải thu hồi theo quyết định thu hồi nợ trước hạn của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài do khách hàng vi phạm thỏa thuận với tổ chức tín dụng, chi nhánh ngân hàng nước ngoài chưa thu hồi được trên 60 ngày kể từ ngày có quyết định thu hồi;
- Khoản nợ của khách hàng là tổ chức tín dụng đang được kiểm soát đặc biệt, chi nhánh ngân hàng nước ngoài đang bị phong tỏa vốn và tài sản;
- Khoản nợ được phân loại vào nhóm 5 theo quy định tại khoản 3 Điều 10 Thông tư này.
- Khoản nợ phải phân loại vào nhóm 5 theo quy định tại khoản 4 Điều 8 Thông tư này.
2. Bị nợ xấu ngân hàng thì bao lâu sẽ được xóa lịch sử nợ xấu?
Thời hạn xóa lịch sử nợ xấu ngân hàng được quy định tại Điều 11 Thông tư 03/2013/TT-NHNN như sau:
Hạn chế khai thác thông tin tín dụng
1. Thông tin tiêu cực về khách hàng vay chỉ được sử dụng để tạo lập sản phẩm thông tin tín dụng trong thời gian tối đa 05 năm, kể từ ngày kết thúc thông tin tiêu cực đó, trừ trường hợp pháp luật có quy định khác.
2. Thông tin về các khoản nợ đã được xử lý bằng dự phòng rủi ro chỉ được cung cấp cho Ngân hàng Nhà nước và các cơ quan quản lý nhà nước khác theo quy định của pháp luật.
3. Tổ chức tự nguyện, khách hàng vay khai thác dịch vụ thông tin tín dụng theo thoả thuận và cam kết với CIC trên cơ sở nguyên tắc tự nguyện đảm bảo tuân thủ các quy định của pháp luật.
4. Tổ chức, cá nhân vi phạm quy định tại Thông tư này và các quy định khác của pháp luật tùy theo tính chất, mức độ sẽ bị hạn chế một phần, tạm dừng trong một thời gian hoặc ngừng vĩnh viễn quyền khai thác dịch vụ thông tin tín dụng.
Theo đó, thông tin nợ xấu ngân hàng của khách hàng vay sẽ được Trung tâm Thông tin Tín dụng quốc gia Việt Nam CIC cung cấp trong thời gian tối đa 05 năm, kể từ ngày tất toán khoản vay.
Do đó, khi trả nợ cả lãi và gốc, khách hàng vay phải đợi đến 5 năm mới được xóa lịch sử nợ xấu và được xét duyệt vay vốn.
3. Cách kiểm tra mình có nợ xấu hay không?
Để kiểm tra liệu bạn có đang bị nợ xấu hay không, bạn có thể lựa chọn một trong 2 cách sau:
3.1. Kiểm tra nợ xấu qua website CIC
-
Bước 1: Truy cập website: https://cic.gov.vn/#/register và điền các thông tin cần thiết: Họ và tên, ngày sinh, số điện thoại, email, số CMND/ CCCD, ngày cấp, nơi cấp, chọn giới tính, 2 ảnh CMND/ CCCD (mặt trước, mặt sau), ảnh chân dung, địa chỉ, tỉnh/ thành phố, quận huyện, phường xã. Điền mật khẩu và xác nhận.

Các thông tin cần điền để đăng ký tài khoản trên web CIC
-
Bước 2: Nhập mã OTP gửi về số điện thoại, nhấn Tiếp tục.
-
Bước 3: Nhân viên CIC sẽ gọi điện thoại để xác nhận thông tin.
-
Bước 4: Tạo tài khoản thành công, kết quả đăng ký, tên đăng nhập và mật khẩu sẽ được gửi qua SMS/ Email.
-
Bước 5: Đăng nhập qua https://cic.org.vn/ACBBox-CIC-External/faces/Login và kiểm tra lịch sử tín dụng tại phần Thông tin cá nhân.
3.2 Kiểm tra nợ xấu qua app CIC
-
Bước 1: Tải ứng dụng CIC về điện thoại, đăng ký tài khoản theo yêu cầu của hệ thống.
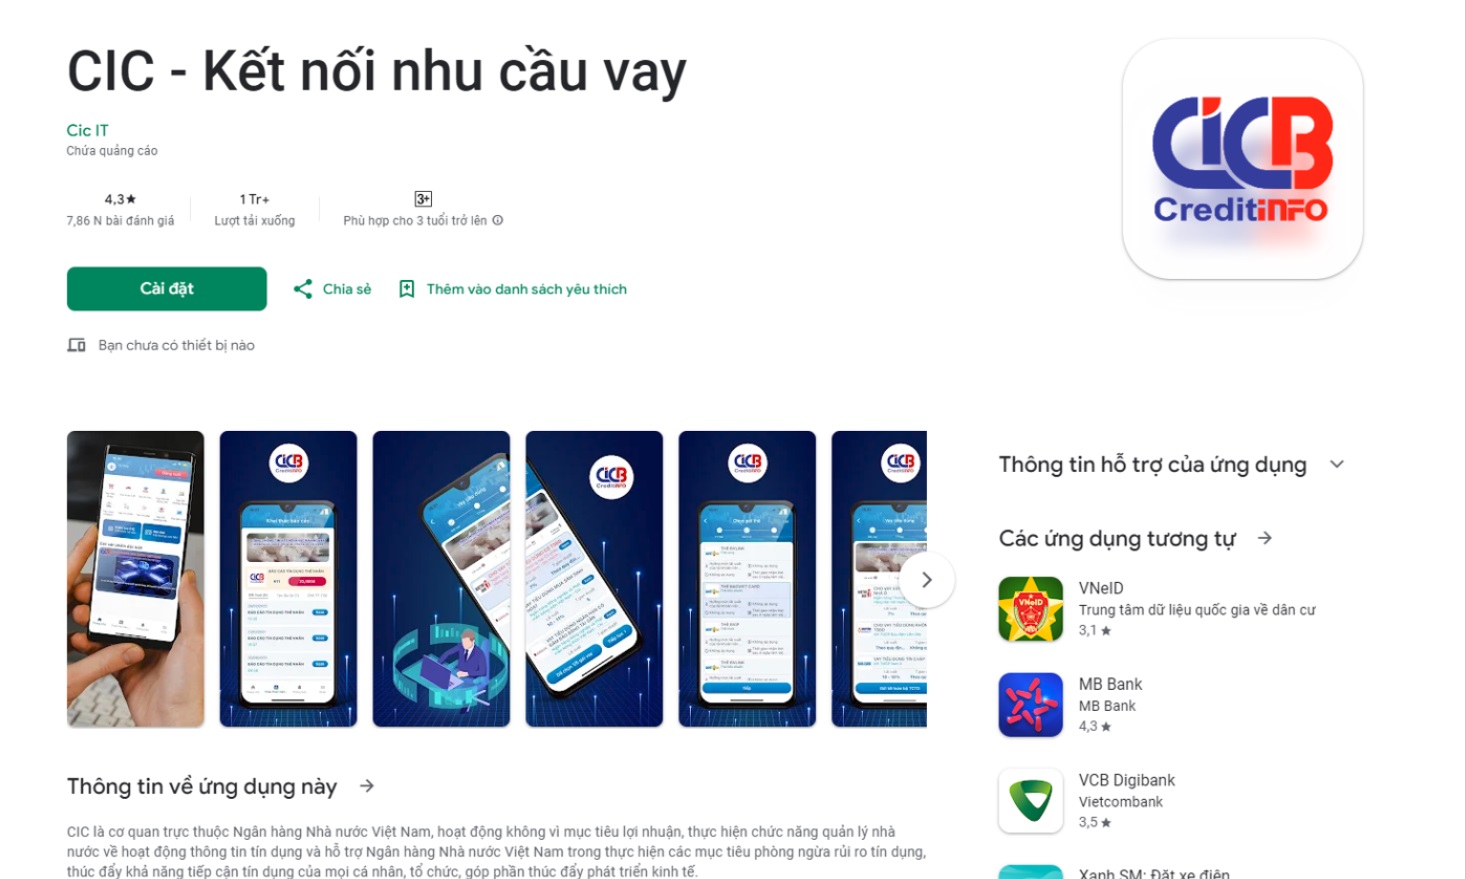
Ứng dụng CIC đã có phiên bản cho các điện thoại Android và iOS
-
Bước 2: Đăng nhập tài khoản đã được xét duyệt thành công. Thời gian chờ xét duyệt khoảng 1 - 3 ngày.
-
Bước 3: Sử dụng tính năng tra cứu kiểm tra nợ xấu theo hướng dẫn của hệ thống.
-
Bước 4: Nhận kết quả tra cứu
3.3 Kiểm tra nợ xấu qua trực tiếp ngân hàng
-
Bước 1: Truy cập đường link cskh.vpbank.com.vn
-
Bước 2: Điền thông tin Họ và tên, Số điện thoại, nhấn Gửi.
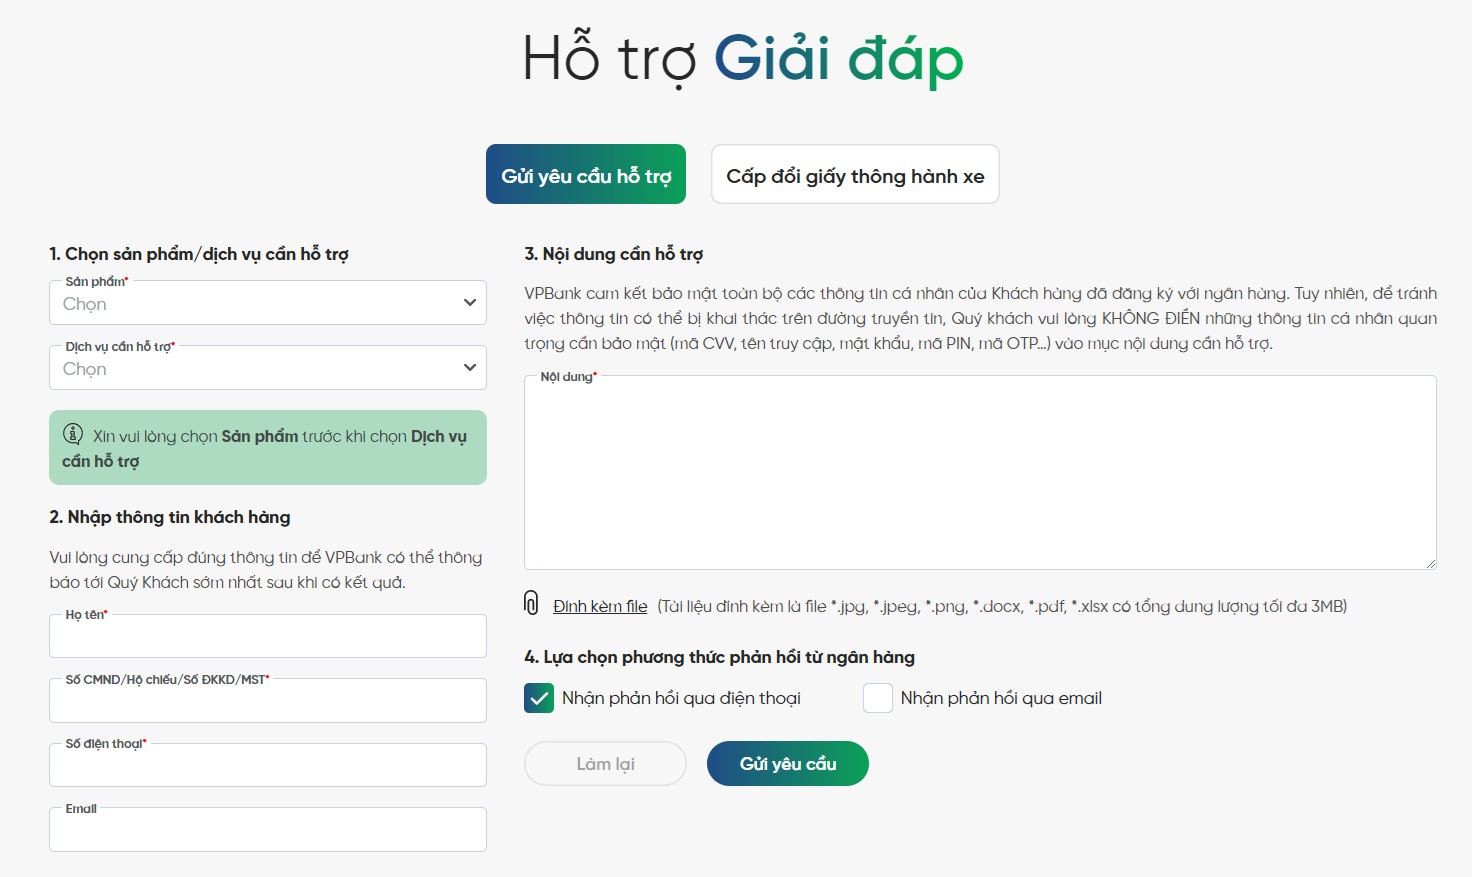
Thông tin cần thiết để đăng ký nhận hỗ trợ kiểm tra nợ xấu từ VPBank
-
Bước 3: Chờ chuyên viên quan hệ khách hàng VPBank liên hệ xác nhận yêu cầu và kiểm tra nợ xấu giúp bạn
4. Phát hiện thông tin tín dụng của mình trên Hệ thống CIC có sai sót thì khách hàng vay cần làm gì?
Căn cứ Điều 18 Thông tư 03/2013/TT-NHNN thì trường hợp khách hàng vay phát hiện thông tin tín dụng về bản thân có sai sót, khách hàng vay có quyền khiếu nại với CIC, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài hoặc tổ chức tự nguyện để yêu cầu kiểm tra, điều chỉnh lại thông tin, nhưng không được lợi dụng khiếu nại sai sự thật.
Việc khiếu nại có thể thực hiện qua hệ thống điện tử hoặc gửi bằng văn bản, trong đó phải nêu rõ lý do kèm theo các tài liệu, căn cứ chứng minh dữ liệu có sai sót.
5. Những câu hỏi thường gặp
5.1. Nợ xấu ngân hàng ảnh hưởng như thế nào đến hoạt động tín dụng của ngân hàng?
Nợ xấu có tác động tiêu cực đến hoạt động tín dụng của ngân hàng vì nó làm giảm chất lượng tài sản, ảnh hưởng đến khả năng cho vay và lợi nhuận. Khi ngân hàng có tỷ lệ nợ xấu cao, khả năng thu hồi vốn giảm, buộc ngân hàng phải trích lập dự phòng rủi ro, từ đó làm giảm nguồn vốn lưu động và gây ảnh hưởng đến các quyết định tín dụng sau này. Điều này có thể dẫn đến sự thắt chặt trong chính sách cho vay và giảm khả năng cung cấp tín dụng cho nền kinh tế.
5.2. Ngân hàng phải làm gì để giảm thiểu nợ xấu?
Để giảm thiểu nợ xấu, ngân hàng cần thực hiện các biện pháp như:
- Tăng cường kiểm tra và đánh giá khách hàng: Đảm bảo khách hàng có đủ khả năng tài chính để trả nợ qua các quy trình thẩm định kỹ lưỡng trước khi cấp tín dụng.
- Quản lý và giám sát khoản vay chặt chẽ: Theo dõi sát sao tình hình tài chính của khách hàng trong suốt quá trình vay vốn, phát hiện sớm các dấu hiệu nợ khó đòi.
- Cải tiến chính sách thu hồi nợ: Áp dụng các biện pháp thu hồi nợ hiệu quả như cơ cấu lại nợ, bán nợ xấu, hoặc hợp tác với các công ty quản lý nợ chuyên nghiệp.
Việc thực hiện các biện pháp này giúp ngân hàng duy trì chất lượng tín dụng và giảm thiểu tác động tiêu cực của nợ xấu.









