
Quy định về 10 khoản thu nhập chịu thuế thu nhập cá nhân trong công ty
1. Quy định về 10 khoản thu nhập chịu thuế thu nhập cá nhân trong công ty
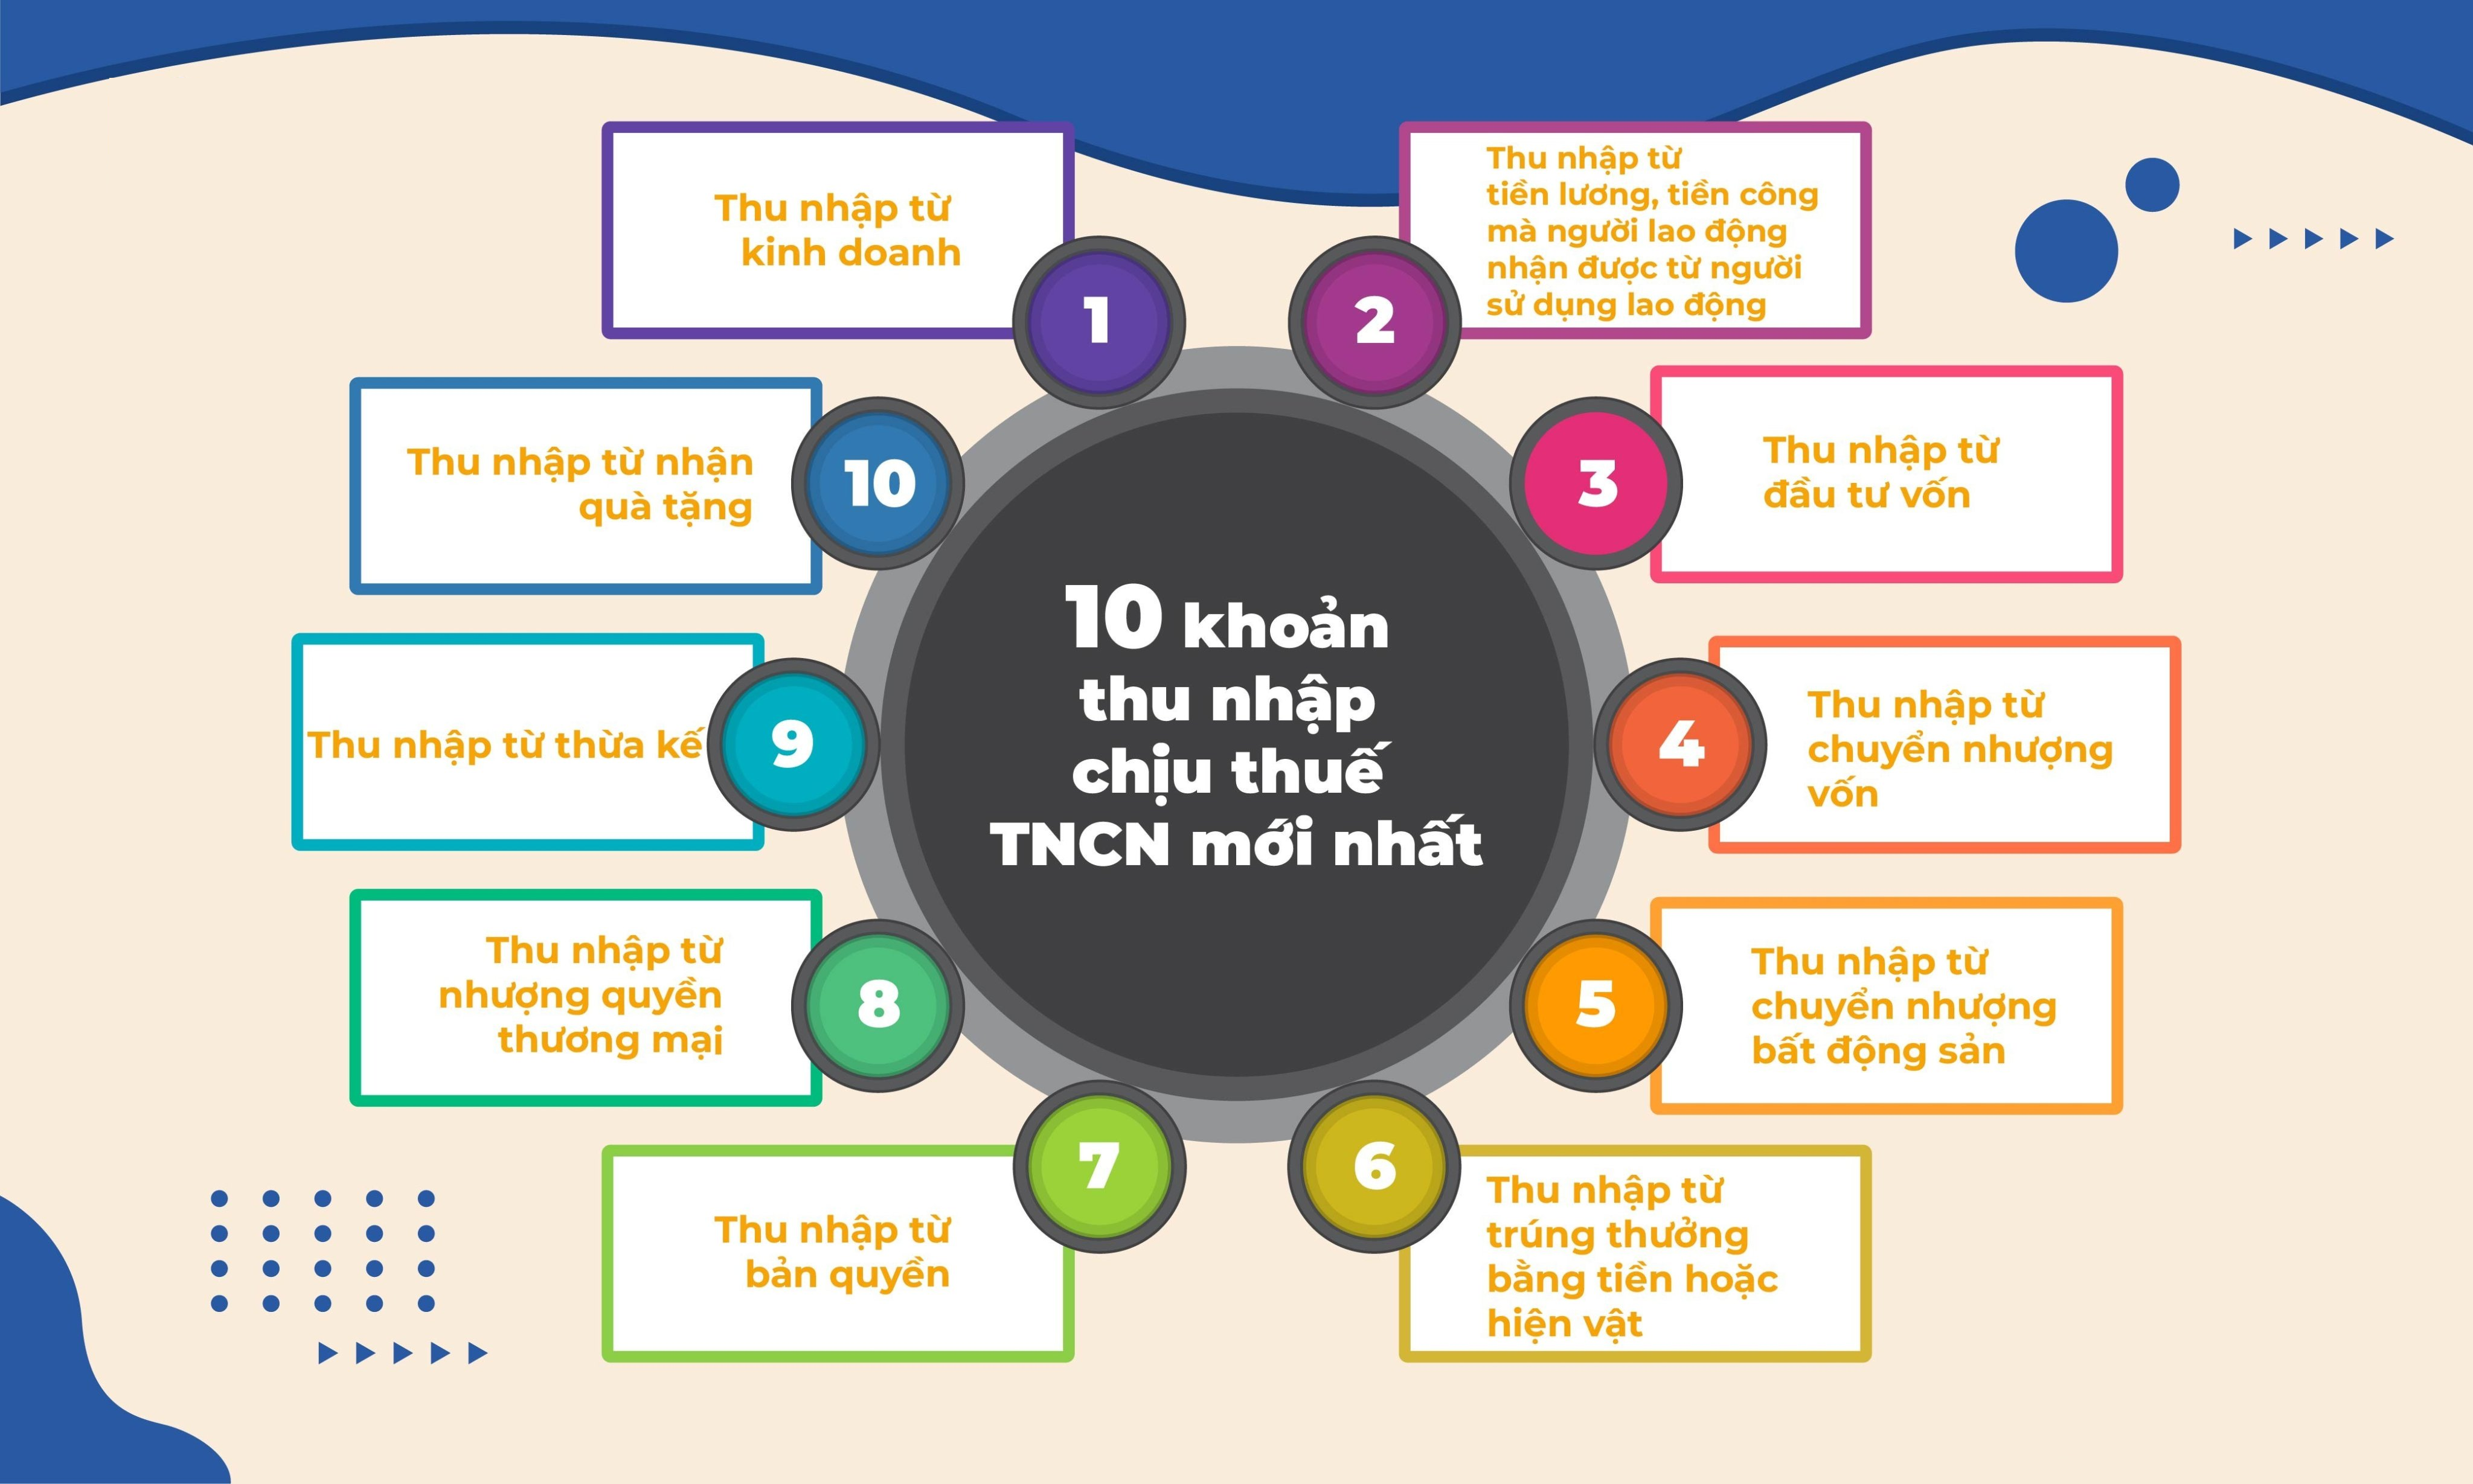
- Thu nhập từ kinh doanh
Theo quy định tại Điều 3 Thông tư 111/2013/TT-BTC, thu nhập từ kinh doanh là khoản thu nhập mà cá nhân nhận được từ hoạt động sản xuất, kinh doanh trong các lĩnh vực sau:
-
- Sản xuất, kinh doanh hàng hóa, dịch vụ: Thu nhập phát sinh từ sản xuất, kinh doanh hàng hóa hoặc cung cấp dịch vụ trong tất cả các ngành nghề như sản xuất, kinh doanh, vận tải, xây dựng, ăn uống, cho thuê tài sản (nhà, đất, mặt nước, tài sản khác).
- Hành nghề độc lập: Thu nhập từ hoạt động hành nghề độc lập trong các lĩnh vực yêu cầu giấy phép hành nghề hoặc chứng chỉ hành nghề theo quy định của pháp luật.
- Nông nghiệp, lâm nghiệp: Thu nhập từ sản xuất nông nghiệp, lâm nghiệp, đánh bắt, nuôi trồng thủy sản không đáp ứng điều kiện miễn thuế theo quy định tại điểm e, khoản 1, Điều 3, Thông tư 111/2013/TT-BTC.
- Thu nhập từ tiền lương, tiền công
Theo Điều 2, khoản 2, Luật Thuế thu nhập cá nhân 2007, các khoản thu nhập từ tiền lương, tiền công bao gồm tiền lương cơ bản, tiền phụ cấp, tiền thưởng và các khoản thu nhập có tính chất tiền công khác mà người lao động nhận được từ công ty. Mọi khoản thu nhập này đều thuộc diện chịu thuế TNCN.
- Thu nhập từ đầu tư vốn
Theo Điều 3, khoản 3, Thông tư 111/2013/TT-BTC, thu nhập từ đầu tư vốn là khoản thu nhập mà cá nhân nhận được từ việc góp vốn hoặc cho vay, bao gồm các hình thức sau:
-
- Lãi cho vay: Lãi nhận được từ việc cho các tổ chức, cá nhân vay vốn theo hợp đồng vay hoặc thỏa thuận vay, ngoại trừ lãi tiền gửi tại tổ chức tín dụng.
- Cổ tức, lợi tức: Thu nhập từ việc góp vốn vào công ty cổ phần, công ty TNHH, hợp tác xã hoặc các hình thức đầu tư khác.
- Thu nhập từ giấy tờ có giá: Bao gồm lãi từ trái phiếu, tín phiếu và các giấy tờ có giá khác, trừ lãi tiền gửi nhận được từ các tổ chức tín dụng theo quy định tại tiết g.1, khoản 1, Điều 3 Thông tư 111/2013/TT-BTC.
- Thu nhập từ chuyển nhượng vốn
Thu nhập từ chuyển nhượng vốn được quy định tại khoản 4, Điều 3, Thông tư 111/2013/TT-BTC. Đây là khoản thu nhập mà cá nhân nhận được từ việc chuyển nhượng vốn trong các tổ chức kinh tế, bao gồm:
-
- Chuyển nhượng vốn góp: Bao gồm chuyển nhượng vốn trong công ty TNHH, công ty hợp danh, hợp tác xã, và các tổ chức kinh tế khác.
- Chuyển nhượng chứng khoán: Bao gồm cổ phiếu, trái phiếu, chứng chỉ quỹ và các loại chứng khoán khác theo quy định.
- Thu nhập từ chuyển nhượng bất động sản
Theo Điều 3, khoản 5, Thông tư 111/2013/TT-BTC, các khoản thu nhập từ chuyển nhượng bất động sản bao gồm:
-
- Chuyển nhượng quyền sử dụng đất và tài sản gắn liền với đất.
- Chuyển nhượng quyền sở hữu nhà ở, kể cả nhà ở hình thành trong tương lai.
- Các khoản thu nhập từ chuyển nhượng quyền thuê đất, quyền thuê mặt nước và các tài sản gắn liền với bất động sản.
- Thu nhập từ trúng thưởng
Khoản 6, Điều 3, Thông tư 111/2013/TT-BTC quy định rằng thu nhập từ trúng thưởng bao gồm:
-
- Trúng thưởng xổ số.
- Trúng thưởng trong các chương trình khuyến mại, trò chơi, cuộc thi có thưởng.
- Trúng thưởng từ các hoạt động cá cược, đặt cược hợp pháp.
- Thu nhập từ bản quyền
Theo Điều 3, khoản 7, Thông tư 111/2013/TT-BTC, thu nhập từ bản quyền bao gồm:
-
- Thu nhập từ chuyển giao quyền sở hữu trí tuệ, quyền sử dụng sáng chế, quyền tác giả.
- Thu nhập từ chuyển giao công nghệ theo quy định của Luật Chuyển giao công nghệ.
- Thu nhập từ nhượng quyền thương mại
Nhượng quyền thương mại, được quy định tại Điều 3, khoản 8, Thông tư 111/2013/TT-BTC, là các khoản thu nhập mà cá nhân nhận được từ các hợp đồng nhượng quyền thương mại, bao gồm cả việc nhượng lại quyền thương mại.
- Thu nhập từ thừa kế
Thu nhập từ thừa kế theo Điều 3, khoản 9, Thông tư 111/2013/TT-BTC là các khoản thu nhập mà cá nhân nhận được từ di chúc hoặc theo quy định của pháp luật về thừa kế, bao gồm:
-
- Chứng khoán, phần vốn góp.
- Bất động sản như đất, nhà, công trình xây dựng gắn liền với đất.
- Thu nhập từ nhận quà tặng
Cuối cùng, theo khoản 10, Điều 3, Thông tư 111/2013/TT-BTC, thu nhập từ quà tặng là khoản thu nhập mà cá nhân nhận được từ tổ chức hoặc cá nhân khác dưới hình thức quà tặng chứng khoán, phần vốn góp, bất động sản và các tài sản khác phải đăng ký quyền sở hữu.
2. Thu nhập chịu thuế là gì?
Thu nhập chịu thuế là gì ?
Thu nhập chịu thuế là toàn bộ các khoản thu nhập của cá nhân phát sinh trong kỳ tính thuế, thuộc đối tượng phải nộp thuế theo quy định của pháp luật. Đối với người lao động làm việc trong doanh nghiệp, thu nhập chịu thuế bao gồm tiền lương, tiền công, các khoản phụ cấp, trợ cấp có tính chất thường xuyên hoặc không thường xuyên (nếu không thuộc diện miễn thuế), tiền thưởng, hoa hồng, tiền làm thêm giờ (vượt mức miễn thuế), và các khoản lợi ích khác bằng tiền hoặc không bằng tiền do người sử dụng lao động trả. Ngoài ra, thu nhập chịu thuế còn có thể đến từ các nguồn khác như: kinh doanh, đầu tư vốn, chuyển nhượng vốn, chuyển nhượng bất động sản, bản quyền, trúng thưởng, nhận quà tặng hay thừa kế. Đây là cơ sở đầu tiên để tính toán thu nhập tính thuế, từ đó xác định số thuế thu nhập cá nhân mà cá nhân đó phải nộp cho ngân sách nhà nước.
3. Phân biệt thu nhập chịu thuế và thu nhập tính thuế
Thu nhập chịu thuế và thu nhập tính thuế là 2 thuật ngữ dễ gây nhầm lẫn nếu không hiểu rõ.
Thu nhập tính thuế là tổng thu nhập chịu thuế của cá nhân từ tiền công, tiền lương và các khoản thu nhập khác trừ đi các khoản giảm trừ theo quy định.
Từ định nghĩa trên có thể thấy thu nhập chịu thuế là cơ sở để xác định thu nhập tính thuế
4. Các câu hỏi thường gặp
4.1. Trong công ty, những khoản thu nhập nào của người lao động được tính là thu nhập chịu thuế thu nhập cá nhân theo quy định mới nhất?
Câu hỏi này nhằm giúp cả người lao động và doanh nghiệp hiểu rõ phạm vi các khoản thu nhập sẽ bị tính thuế. Theo quy định tại Điều 2 Thông tư 111/2013/TT-BTC, thu nhập chịu thuế bao gồm: tiền lương, tiền công; thu nhập từ kinh doanh; đầu tư vốn; chuyển nhượng vốn; chuyển nhượng bất động sản; thu nhập từ bản quyền, nhượng quyền thương mại; trúng thưởng; nhận thừa kế và quà tặng… Đối với người lao động làm việc trong công ty, các khoản như lương hàng tháng, tiền làm thêm giờ (vượt mức miễn thuế), thưởng Tết, hoa hồng bán hàng, phụ cấp không được miễn thuế… đều có thể được tính là thu nhập chịu thuế và cần kê khai đầy đủ khi tính thuế TNCN.
4.2. Các khoản hỗ trợ, phụ cấp như tiền ăn giữa ca, điện thoại, xăng xe, nhà ở… công ty trả cho nhân viên có bị tính thuế thu nhập cá nhân không?
Đây là vấn đề được rất nhiều doanh nghiệp và người lao động quan tâm. Theo quy định, một số khoản phúc lợi do doanh nghiệp chi trả có thể bị tính vào thu nhập chịu thuế, trừ khi có quy định miễn thuế cụ thể. Ví dụ: tiền ăn giữa ca được miễn thuế nếu không vượt quá 730.000 đồng/tháng; tiền điện thoại, xăng xe nếu trả khoán theo quy chế nội bộ có thể được miễn hoặc không tính vào thu nhập chịu thuế; hỗ trợ nhà ở có thể bị tính thuế nếu vượt mức 15% tổng thu nhập chịu thuế (chưa bao gồm tiền nhà). Việc hiểu rõ từng khoản phụ cấp và điều kiện miễn thuế sẽ giúp doanh nghiệp kê khai đúng và người lao động không bị khấu trừ sai.









