
Người lao động có phải đóng thuế TNCN khi nhận tiền trợ cấp thôi việc, mất việc không?
1. Người lao động có phải đóng thuế TNCN khi nhận tiền trợ cấp thôi việc, mất việc không?
Tại Điều 2 Thông tư 111/2013/TT-BTC quy định các khoản thu nhập chịu thuế TNCN, trong đó ở điểm b.6 khoản 2 Điều 2 Thông tư 111/2013/TT-BTC quy định các khoản phụ cấp, trợ cấp phải nộp thuế TNCN trừ các khoản phụ cấp, trợ cấp sau đây:
- Trợ cấp khó khăn đột xuất
- Trợ cấp tai nạn lao động, bệnh nghề nghiệp
- Trợ cấp một lần khi sinh con hoặc nhận nuôi con nuôi, mức hưởng chế độ thai sản, mức hưởng dưỡng sức, phục hồi sức khoẻ sau thai sản
- Trợ cấp do suy giảm khả năng lao động
- Trợ cấp hưu trí một lần, tiền tuất hàng tháng
- Trợ cấp thôi việc, trợ cấp mất việc làm
- Trợ cấp thất nghiệp
- Các khoản trợ cấp khác theo quy định của Bộ luật Lao động và Luật Bảo hiểm xã hội.
Các khoản phụ cấp, trợ cấp và mức phụ cấp, trợ cấp không tính vào thu nhập chịu thuế hướng dẫn tại điểm b, khoản 2 Điều 2 Thông tư 111/2013/TT-BTC phải được cơ quan Nhà nước có thẩm quyền quy định.
Như vậy, trợ cấp thôi việc, trợ cấp mất việc làm thuộc đối tượng không phải nộp thuế TNCN theo quy định của pháp luật. Tuy nhiên, trường hợp khoản phụ cấp, trợ cấp nhận được cao hơn mức phụ cấp, trợ cấp theo hướng dẫn nêu trên thì phần vượt phải tính vào thu nhập chịu thuế.
2. Cách tính trợ cấp thôi việc có ví dụ mới nhất năm 2025
Theo khoản 1 Điều 46 Bộ luật Lao động 2019, mức hưởng trợ cấp thôi việc của người lao động như sau:
Điều 46. Trợ cấp thôi việc
1. Khi hợp đồng lao động chấm dứt theo quy định tại các khoản 1, 2, 3, 4, 6, 7, 9 và 10 Điều 34 của Bộ luật này thì người sử dụng lao động có trách nhiệm trả trợ cấp thôi việc cho người lao động đã làm việc thường xuyên cho mình từ đủ 12 tháng trở lên, mỗi năm làm việc được trợ cấp một nửa tháng tiền lương, trừ trường hợp đủ điều kiện hưởng lương hưu theo quy định của pháp luật về bảo hiểm xã hội và trường hợp quy định tại điểm e khoản 1 Điều 36 của Bộ luật này.
Theo quy định trên, người lao động nghỉ việc, đủ điều kiện hưởng trợ cấp thôi việc, mỗi năm làm việc sẽ được trợ cấp nửa tháng tiền lương. Cụ thể:
|
Trợ cấp thôi việc = 1/2 x Thời gian làm việc để tính trợ cấp thôi việc x Tiền lương để tính trợ cấp thôi việc |
Trong đó: Tiền lương để tính trợ cấp thôi việc là tiền lương bình quân theo hợp đồng lao động của 06 tháng liền kề trước khi người lao động thôi việc.
Thời gian làm việc để tính trợ cấp thôi việc được xác định bằng tổng thời gian người lao động đã làm việc cho người sử dụng lao động trừ đi thời gian đã tham gia BHTN và thời gian đã được chỉ trả trợ cấp thôi việc, trợ cấp mất việc làm.
Ví dụ: Anh A làm việc tại công ty X từ tháng 1/2015 đến tháng 12/2024 thì chấm dứt hợp đồng lao động đúng pháp luật. Trong quá trình làm việc, anh A đóng bảo hiểm thất nghiệp từ tháng 1/2015 đến tháng 12/2023. Tháng 1/2024, anh không đóng bảo hiểm thất nghiệp do nghỉ không lương. Tiền lương bình quân của 6 tháng cuối trước khi nghỉ việc là 10 triệu đồng/tháng.
Cách tính:
-
Thời gian làm việc để tính trợ cấp thôi việc:
- Tổng thời gian làm việc: 10 năm (2015 - 2024).
- Thời gian đóng bảo hiểm thất nghiệp: 9 năm (2015 - 2023).
- Thời gian không tính trợ cấp: 9 năm (đã đóng BHTN).
- Thời gian được tính trợ cấp: 10 năm - 9 năm = 1 năm.
-
Công thức:
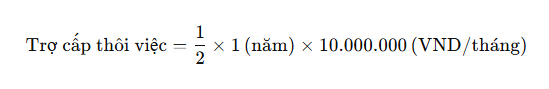
- Kết quả:
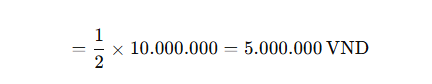
- Kết luận: Anh A được nhận trợ cấp thôi việc là 5 triệu đồng.
3. Thời gian làm việc để tính trợ cấp thôi việc gồm những thời gian nào?
Theo khoản 3 Điều 8 Nghị định 145/2020/NĐ-CP, thời gian để tính trợ cấp thôi việc được quy định như sau:
3. Thời gian làm việc để tính trợ cấp thôi việc, trợ cấp mất việc làm là tổng thời gian người lao động đã làm việc thực tế cho người sử dụng lao động trừ đi thời gian người lao động đã tham gia bảo hiểm thất nghiệp theo quy định của pháp luật về bảo hiểm thất nghiệp và thời gian làm việc đã được người sử dụng lao động chi trả trợ cấp thôi việc, trợ cấp mất việc làm,...
Như vậy, thời gian làm việc để tính trợ cấp thôi việc là tổng thời gian người lao động đã làm việc thực tế cho người sử dụng lao động trừ thời gian người lao động đã tham gia bảo hiểm thất nghiệp và thời gian làm việc đã được người sử dụng lao động chi trả trợ cấp thôi việc, trợ cấp mất việc làm. Cụ thể:
- Thời gian làm việc thực tế gồm:
- Thời gian người lao động đã trực tiếp làm việc;
- Thời gian thử việc;
- Thời gian được người sử dụng lao động cử đi học;
- Thời gian nghỉ hưởng chế độ ốm đau, thai sản theo quy định của pháp luật về bảo hiểm xã hội;
- Thời gian nghỉ việc để điều trị, phục hồi chức năng lao động khi bị tai nạn lao động, bệnh nghề nghiệp mà được người sử dụng lao động trả lương theo quy định của pháp luật về an toàn, vệ sinh lao động;
- Thời gian nghỉ việc để thực hiện nghĩa vụ công dân theo quy định của pháp luật mà được người sử dụng lao động trả lương;
- Thời gian ngừng việc không do lỗi của người lao động;
- Thời gian nghỉ hằng tuần, nghỉ việc hưởng nguyên lương (nghỉ phép, nghỉ lễ,...);
- Thời gian thực hiện nhiệm vụ của tổ chức đại diện người lao động;
- Thời gian bị tạm đình chỉ công việc
- Thời gian người lao động đã tham gia bảo hiểm thất nghiệp bao gồm:
- Thời gian người lao động đã tham gia bảo hiểm thất nghiệp theo quy định của pháp luật
- Thời gian người lao động thuộc diện không phải tham gia bảo hiểm thất nghiệp theo quy định của pháp luật nhưng được người sử dụng lao động chi trả cùng với tiền lương của người lao động một khoản tiền tương đương với mức người sử dụng lao động đóng bảo hiểm thất nghiệp cho người lao động theo quy định của pháp luật về lao động, bảo hiểm thất nghiệp.
- Thời gian làm việc để tính trợ cấp thôi việc, trợ cấp mất việc làm của người lao động được tính theo năm (đủ 12 tháng);
- Trường hợp có tháng lẻ ít hơn hoặc bằng 06 tháng được tính bằng 1/2 năm, trên 06 tháng được tính bằng 01 năm làm việc.
4. Tiền lương tính trợ cấp thôi việc gồm những khoản nào?
Theo khoản 3 Điều 46 Bộ luật Lao động 2019 quy định về tiền lương để tính trợ cấp thôi việc là tiền lương bình quân của 06 tháng liền kề theo hợp đồng lao động trước khi người lao động thôi việc.
Đồng thời khoản 5 Điều 8 Nghị định 145/2020/NĐ-CP nêu rõ tiền lương để tính trợ cấp thôi việc như sau:
5. Tiền lương để tính trợ cấp thôi việc, trợ cấp mất việc làm được quy định như sau:
a) Tiền lương để tính trợ cấp thôi việc, trợ cấp mất việc làm là tiền lương bình quân của 06 tháng liền kề theo hợp đồng lao động trước khi người lao động thôi việc, mất việc làm.
b) Trường hợp người lao động làm việc cho người sử dụng lao động theo nhiều hợp đồng lao động kế tiếp nhau theo quy định tại khoản 2 Điều 20 của Bộ luật Lao động thì tiền lương để tính trợ cấp thôi việc, trợ cấp mất việc làm là tiền lương bình quân của 06 tháng liền kề theo hợp đồng lao động trước khi chấm dứt hợp đồng lao động cuối cùng. Trường hợp hợp đồng lao động cuối cùng bị tuyên bố vô hiệu vì có nội dung tiền lương thấp hơn mức lương tối thiểu vùng do Chính phủ công bố hoặc mức lương ghi trong thỏa ước lao động tập thể thì tiền lương làm căn cứ tính trợ cấp thôi việc do hai bên thỏa thuận nhưng không thấp hơn mức lương tối thiểu vùng hoặc mức lương ghi trong thỏa ước lao động tập thể.
5. Các câu hỏi thường gặp
5.1. Người nước ngoài có được nhận trợ cấp thôi việc như người Việt không?
Theo Bộ luật Lao động 2019, quyền lợi về trợ cấp thôi việc không phân biệt giữa người lao động Việt Nam và người lao động nước ngoài.
Cụ thể, tại khoản 1 Điều 46 Bộ luật Lao động 2019 của bộ luật này quy định rõ:
1. Khi hợp đồng lao động chấm dứt theo quy định tại các khoản 1, 2, 3, 4, 6, 7, 9 và 10 Điều 34 của Bộ luật này thì người sử dụng lao động có trách nhiệm trả trợ cấp thôi việc cho người lao động đã làm việc thường xuyên cho mình từ đủ 12 tháng trở lên, mỗi năm làm việc được trợ cấp một nửa tháng tiền lương, trừ trường hợp đủ điều kiện hưởng lương hưu theo quy định của pháp luật về bảo hiểm xã hội và trường hợp quy định tại điểm e khoản 1 Điều 36 của Bộ luật này.
Có thể thấy, quyền lợi về trợ cấp thôi việc không phân biệt giữa người lao động Việt Nam và người lao động nước ngoài. Như vậy, người nước ngoài được nhận trợ cấp thôi việc như người Việt.
5.2. Doanh nghiệp không trả hoặc trả không đủ tiền trợ cấp thôi việc cho người lao động có bị xử phạt hành chính không?
Doanh nghiệp sẽ bị xử phạt hành chính nếu không trả hoặc trả không đủ tiền trợ cấp thôi việc cho người lao động từ 1.000.000 - 20.000.000 VNĐ, tuỳ thuộc vào số lượng người lao động.
Căn cứ Khoản 1 Điều 48 Bộ luật lao động 2019, người sử dụng lao động có trách nhiệm thanh toán đầy đủ các khoản tiền có liên quan đến quyền lợi của người lao động.
Khoản 2 Điều 12 Nghị định 12/2022/NĐ-CP quy định, doanh nghiệp không trả hoặc trả không đủ tiền trợ cấp thôi việc cho người lao động có thể bị xử phạt hành chính với mức tiền:
- Từ 1.000.000 đồng đến 2.000.000 đồng đối với vi phạm từ 01 người đến 10 người lao động;
- Từ 2.000.000 đồng đến 5.000.000 đồng đối với vi phạm từ 11 người đến 50 người lao động;
- Từ 5.000.000 đồng đến 10.000.000 đồng đối với vi phạm từ 51 người đến 100 người lao động;
- Từ 10.000.000 đồng đến 15.000.000 đồng đối với vi phạm từ 101 người đến 300 người lao động;
- Từ 15.000.000 đồng đến 20.000.000 đồng đối với vi phạm từ 301 người lao động trở lên.
Từ quy định trên, có thể thấy doanh nghiệp sẽ bị xử phạt hành chính nếu không trả hoặc trả không đủ tiền trợ cấp thôi việc cho người lao động từ 1.000.000 - 20.000.000, tuỳ thuộc vào số lượng người lao động. Ngoài ra, doanh nghiệp còn có thể bị buộc phải trả đủ tiền trợ cấp thôi việc cộng với khoản tiền lãi của số tiền chưa trả theo mức lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước công bố tại thời điểm xử phạt.
5.3. Nếu không nhận được trợ cấp thôi việc thì làm thế nào?
Nếu người lao động không nhận được trợ cấp thôi việc đúng hạn hoặc bị doanh nghiệp từ chối chi trả, họ có thể thực hiện các bước sau để bảo vệ quyền lợi:
-
Bước 1: Khiếu nại trực tiếp với doanh nghiệp
Người lao động nên gửi đơn khiếu nại đến bộ phận nhân sự hoặc ban lãnh đạo doanh nghiệp để yêu cầu giải quyết. Trong đơn cần nêu rõ thông tin cá nhân, quá trình làm việc và căn cứ pháp lý để yêu cầu trợ cấp thôi việc.
-
Bước 2: Khiếu nại lên cơ quan quản lý lao động
Nếu doanh nghiệp không giải quyết hoặc giải quyết không thỏa đáng, người lao động có thể gửi đơn khiếu nại đến Phòng Lao động - Thương binh và Xã hội hoặc Thanh tra Sở Lao động - Thương binh và Xã hội nơi doanh nghiệp đặt trụ sở.
-
Bước 3: Khởi kiện tại tòa án
Trong trường hợp các biện pháp trên không mang lại kết quả, người lao động có quyền khởi kiện tại Tòa án nhân dân cấp huyện nơi doanh nghiệp hoạt động. Thời hiệu khởi kiện là 1 năm kể từ ngày phát sinh tranh chấp.
Ngoài ra, người lao động nên lưu giữ đầy đủ các giấy tờ như hợp đồng lao động, quyết định chấm dứt hợp đồng, bảng lương và các tài liệu liên quan để làm căn cứ bảo vệ quyền lợi của mình.









