
Hướng dẫn đăng ký mã số thuế cá nhân kinh doanh online mới nhất 2025 chi tiết
1. Hướng dẫn đăng ký mã số thuế cá nhân kinh doanh online năm 2025
Để đăng ký mã số thuế cá nhân kinh doanh online, bạn có thể thực hiện theo các bước sau:
Bước 1: Truy cập cổng thông tin của Tổng cục Thuế
- Truy cập cổng thông tin Tổng cục Thuế bằng đường link dưới đây: https://thuedientu.gdt.gov.vn/
- Nếu bạn chưa có tài khoản, hãy đăng ký tài khoản trên hệ thống của Tổng cục Thuế.
- Chọn "Đăng ký" và điền đầy đủ thông tin cá nhân, thông tin liên quan đến việc đăng ký thuế.
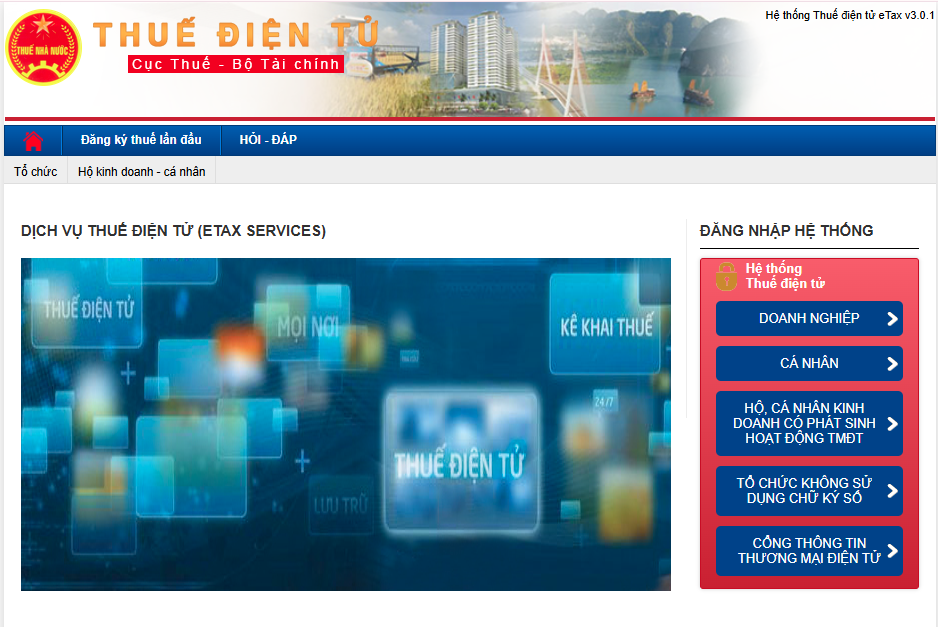
Bước 2 : Đăng nhập hệ thống:
Sau khi đăng ký tài khoản thành công, bạn sử dụng tài khoản đó để đăng nhập vào hệ thống.
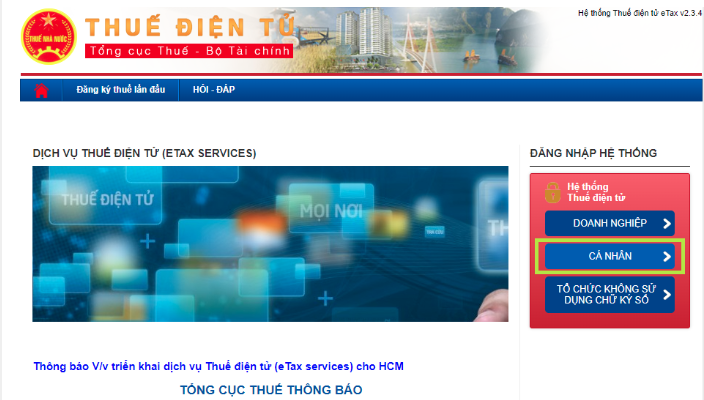 Chọn “Cá nhân” sau đó đăng nhập thông tin
Bước 3: Chọn dịch vụ đăng ký mã số thuế cá nhân kinh doanh
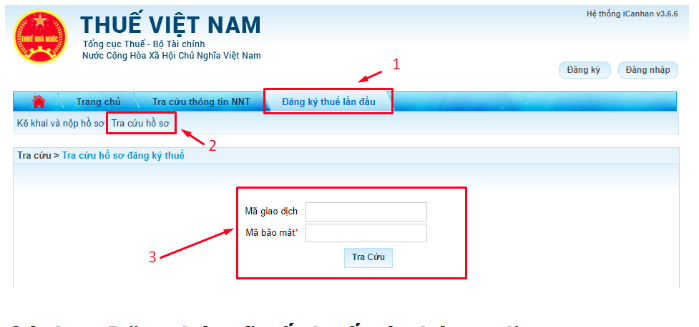
Chọn mục “Đăng ký thuế lần đầu” trên menu
 Bước 4: Chọn mục “Kê khai và nộp hồ sơ”
 Bước 5: Lựa chọn đối tượng tương ứng để xác định hồ sơ và thông tin cần điền
 Bước 6: Điền đầy đủ các thông tin theo yêu cầu và chọn “Tiếp tục”

Bạn cần điền đầy đủ thông tin yêu cầu trong biểu mẫu, bao gồm: họ tên, số CMND/CCCD, địa chỉ thường trú, mã số kinh doanh (nếu có), thông tin về các hoạt động kinh doanh, mức thu nhập ước tính.
Bước 7: Điền đầy đủ thông tin vào tờ khai đăng ký thuế như: thông tin cá nhân, thu nhập, khấu trừ, miễn giảm và nghĩa vụ nộp thuế của mình.

Bước 8: Hoàn thành kê khai

Sau khi điền đầy đủ thông tin vào tờ khai bạn thực hiện ký điện tử bằng chữ ký số hoặc xác nhận OTP được gửi về điện thoại, email mà bạn đã đăng ký với cơ quan Thuế
Chọn mục “Hoàn thành kê khai” sau khi điền xong thông tin.
Bước 9: Nhận kết quả
Bạn sẽ được cấp mã số thuế cá nhân trong vòng
2. Hướng dẫn Cá nhân ủy quyền cho tổ chức trả thu nhập đăng ký MST cá nhân
Bước 1: Cá nhân chuẩn bị hồ sơ nộp cho doanh nghiệp trả thu nhập
Hồ sơ, giấy tờ cá nhân cần chuận bị cho doanh nghiệp gồm:
- Giấy ủy quyền đăng ký MST cá nhân
- Bản sao giấy tờ tùy thân của cá nhân
- Bản sao CCCD/CMND còn hiệu lực đối với cá nhân là người có quốc tịch Việt Nam
- Bản sao hộ chiếu còn hiệu lực đối với cá nhân là người có quốc tịch nước ngoài hoặc người có quốc tịch Việt Nam nhưng sinh sống tại nước ngoài
- Các giấy tờ khác có liên quan
Lưu ý: Trường hợp cá nhân nộp thuế TNCN tại nhiều đơn vị trả thu nhập trong cùng một kỳ nộp thuế thì cá nhân chỉ ủy quyền đăng ký mã số thuế cá nhân tại một đơn vị trả thu nhập để được cấp MST. Cá nhân thông báo MST của mình với các đơn vị trả thu nhập khác để kê khai và nộp thuế.
Bước 2: Doanh nghiệp tiến hành nộp hồ sơ đăng ký mã số thuế cá nhân với CQT
Đơn vị trả thu nhập được ủy quyền đăng ký MST có trách nhiệm:
- Tổng hợp thông tin đăng ký thuế của người lao động điền vào tờ khai đăng ký thuế mẫu số 05-ĐK-TCT (Căn cứ theo giấy ủy quyền và các giấy tờ cá nhân)

- Nộp tờ khai đăng ký thuế Mẫu số 05-ĐK-TCT trực tiếp tại cơ quan thuế nơi doanh nghiệp đặt trụ sở.
Bước 3: Tra cứu kết quả đăng ký mã số thuế cá nhân
- Sau khi hoàn thành nộp hồ sơ đăng ký mã số thuế cá nhân để tra cứu kết quả hồ sơ doanh nghiệp thực hiện:
- Tại mục “Đăng ký thuế” doanh nghiệp bấm chọn “Tra cứu hồ sơ”
- Chọn “05-ĐK-TH-TCT…” >> chọn “Tra cứu” để xem kết quả.
3. Hướng dẫn Cá nhân đăng ký mã số thuế cá nhân trực tiếp với cơ quan thuế
Bước 1: Chuẩn bị hồ sơ đăng ký MST
Trường hợp 1: Cá nhân làm việc tại tổ chức Quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam chi trả nhưng tổ chức này chưa thực hiện khấu trừ thuế. Hồ sơ đăng ký gồm các giấy tờ sau:
- Tờ khai đăng ký thuế theo mẫu số 05-ĐK-TCT
- Bản sao CCCD/CMND còn hiệu lực đối với cá nhân là người có quốc tịch Việt Nam;
- Bản sao Hộ chiếu còn hiệu lực đối với cá nhân là người có quốc tịch nước ngoài hoặc người có quốc tịch Việt Nam sinh sống tại nước ngoài
- Các giấy tờ khác có liên quan
Trường hợp 2: Cá nhân làm việc cho tổ chức, cá nhân trả thu nhập tại nước ngoài. Hồ sơ đăng ký gồm các giấy tờ sau:
- Các giấy tờ như trường hợp 1
- Bản sao quyết định bổ nhiệm của cá nhân, tổ chức sử dụng lao động trong trường hợp cá nhân là người nước ngoài không cứ trú tại Việt Nam được cử về Việt Nam làm việc nhưng nhận thu nhập từ nước ngoài.
Trường hợp 3: Cá nhân phát sinh nghĩa vụ với ngân sách nhà nước (đóng thuế đất, chuyển nhượng bất động sản,…).
- Hồ sơ đăng ký gồm các giấy tờ sau như trường hợp 1
Trường hợp 4: Cá nhân thuộc trường hợp khác đăng ký thuế tại nơi cư trú
- Hồ sơ đăng ký thuế gồm những giấy tờ được quy định tại trường hợp 1
Bước 2: Nộp hồ sơ đăng ký mã số thuế cá nhân với cơ quan thuế
Đối với cá nhân nộp hồ sơ đăng ký mã số thuế trực tiếp với cơ quan thuế thì công chức thuế tiếp nhận hồ sơ:
- Trường hợp nộp hồ sơ trực tiếp tại cơ quan thuế: Đóng dấu tiếp nhận vào hồ sơ đăng ký thuế, ghi rõ:
- Ngày nhận hồ sơ.
- Số lượng tài liệu theo bảng kê danh mục hồ sơ
- Trường hợp hồ sơ đăng ký thuế được gửi qua đường bưu chính: Đóng dấu tiếp nhận, ghi rõ:
- Ngày nhận hồ sơ vào hồ sơ
- Ghi số văn thư của cơ quan thuế
Bước 3: Tra cứu kết quả đăng ký mã số thuế cá nhân
Đối với người lao động tự đăng ký mã số thuế cá nhân online có thể thực hiện tra cứu kết quả đăng ký MST như sau:
Chọn “Tra cứu hồ sơ” tại mục “Đăng ký thuế lần đầu”
Điền “Mã giao dịch và mã bảo mật” rồi bấm chọn “Tra cứu” và chờ kết quả
4. Khi nào phải đăng ký mã số thuế cá nhân?
Các trường hợp cá nhân cần phải có mã số thuế bao gồm:
- Người có thu nhập thuộc trường hợp đóng thuế TNCN
- Thuế TNCN là khoản tiền mà người có thu nhập phải trích nộp một phần tiền lương từ các nguồn thu nhập vào ngân sách Nhà nước. Theo quy định mới của Luật Thuế thu nhập cá nhân cụ thể tại Nghị quyết 954/2020/UBTVQH14 ban hành ngày 2/6/2020
- Người có mức thu nhập trên 11 triệu/tháng (132 triệu đồng/năm) thuộc đối tượng phải đóng thuế TNCN.
5. Quy định về người phụ thuộc giảm trừ gia cảnh
Tại điều 9 theo Thông tư 111/2013/TT-BTC quy định về giảm trừ gia cảnh cho người phụ thuộc: nếu người nộp thuế đã đăng ký thuế trước đó và được cấp mã số thuế thì người nộp thuế sẽ được giảm trừ gia cảnh cho người phụ thuộc.
- Đối với cá nhân là người phụ thuộc và người nộp thuế đã có kê khai giảm trừ gia cảnh nếu chưa có mã số thuế cá nhân thì cơ quan thuế tự động cấp mã số thuế cho người đó căn cứ trên thông tin người phụ thuộc trên Tờ khai đăng ký giảm trừ gia cảnh của người nộp thuế.
- Đối với cá nhân là người nộp thuế đã có kê khai giảm trừ gia cảnh và là người phụ thuộc, nếu ai chưa có mã số thuế thì cơ quan thuế sẽ cấp mã số thuế cho người phụ thuộc căn cứ trên thông tin của người đó tại tờ khai đăng ký giảm trừ gia cảnh của người nộp thuế.
Hiện nay, theo quy định mới nhất Nghị quyết 954/2020/UBTVQH14 năm 2020: Mỗi người phụ thuộc sẽ được giảm trừ 4,4 triệu đồng/tháng.
6. Không đăng ký mã số thuế cá nhân có sao không?
Việc không đăng ký mã số thuế cá nhân trong vòng 10 ngày kể từ ngày phát sinh nghĩa vụ thuế thì bạn sẽ bị xử phát hành chính. Cụ thể điều 10, nghị định 125/2020/NĐ-CP có quy định về mức xử phạt như sau:
- Phạt cảnh cáo: Quá hạn đăng ký MST từ 01-10 ngày và có tình tiết giảm nhẹ.
- Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng: Quá hạn đăng ký MST từ 01 ngày đến 30 ngày trừ các trường hợp được quy định tại khoản 1, điều 10, nghị định 125/2020/NĐ-CP
- Phạt tiền từ 3.000.000 đồng đến 6.000.000 đồng: Quá hạn đăng ký MST từ 31 đến 90 ngày.
- Phạt tiền từ 6.000.000 đồng đến 10.000.000 đồng: Quá hạn đăng ký MST từ 91 ngày trở lên
7. Các câu hỏi thường gặp
7.1 Đăng ký mã số thuế cá nhân bao lâu có?
Căn cứ khoản 1 Điều 34 Luật Quản lý thuế 2019 thì thời gian giải quyết hồ sơ đăng ký thuế là 03 ngày làm việc kể từ ngày cơ quan thuế nhận được hồ sơ đầy đủ theo quy định
7.2 Sau khi đăng ký, tôi nhận mã số thuế như thế nào?
Sau khi hồ sơ của bạn được duyệt, mã số thuế sẽ được cấp và thông báo qua email hoặc có thể tra cứu trực tuyến. Bạn cũng có thể in giấy chứng nhận mã số thuế từ hệ thống để lưu trữ.
7.3 Tôi có thể thay đổi thông tin trên mã số thuế cá nhân không?
Nếu có sự thay đổi về thông tin cá nhân hoặc hoạt động kinh doanh, bạn cần thông báo cho cơ quan thuế để cập nhật lại thông tin trên hệ thống.
7.4 Nếu tôi không đăng ký mã số thuế, sẽ có hậu quả gì?
Nếu bạn không đăng ký mã số thuế khi có hoạt động kinh doanh, bạn sẽ bị xử phạt vi phạm hành chính về thuế. Đồng thời, việc không đăng ký có thể gây khó khăn cho việc thực hiện các nghĩa vụ thuế và giao dịch kinh doanh.
7.5 Thời gian đăng ký và nhận mã số thuế là bao lâu?
Thời gian đăng ký và nhận mã số thuế thường khá nhanh, có thể từ vài ngày đến một tuần, tùy vào quy trình của cơ quan thuế và tình trạng hồ sơ của bạn.
7.6 Tôi có thể đăng ký mã số thuế cá nhân kinh doanh cho nhiều lĩnh vực hoạt động không?
Có, bạn có thể đăng ký mã số thuế cá nhân cho nhiều lĩnh vực kinh doanh, miễn là bạn cung cấp đầy đủ thông tin về các ngành nghề hoạt động khi đăng ký.









