
Kê khai thuế điện tử cho thuê nhà: Hướng dẫn từ A đến Z đơn giản mới nhất 2025
1. Khi nào phải nộp thuế cho thuê tài sản?
Căn cứ điểm a khoản 1 Điều 9 Thông tư 40/2021/TT-BTC quy định:
Phương pháp tính thuế đối với một số trường hợp đặc thù
"1. Cá nhân cho thuê tài sản
a) Cá nhân cho thuê tài sản là cá nhân có phát sinh doanh thu từ cho thuê tài sản bao gồm: cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú; cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển; cho thuê tài sản khác không kèm theo dịch vụ. Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản theo hướng dẫn tại khoản này gồm: cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác; cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự; cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí."
Như vậy, cá nhân phải nộp thuế cho thuê tài sản khi có phát sinh doanh thu từ những hoạt động sau:
- Cho thuê nhà, mặt bằng, cửa hàng, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú;
- Cho thuê phương tiện vận tải, máy móc thiết bị không kèm theo người điều khiển;
- Cho thuê tài sản khác không kèm theo dịch vụ.
Lưu ý: Những trường hợp dịch vụ lưu trú không phải nộp thuế cho thuê tài sản bao gồm:
- Cung cấp cơ sở lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác;
- Cung cấp cơ sở lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng tương tự;
- Cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
2. Thời hạn để cá nhân cho thuê tài sản kê khai thuế là khi nào?
Căn cứ khoản 3 Điều 14 Thông tư 40/2021/TT-BTC quy định về thời hạn nộp hồ sơ khai thuế với cá nhân cho thuê tài sản trực tiếp khai thuế như sau:
"Quản lý thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế
...
3. Thời hạn nộp hồ sơ khai thuế
Thời hạn nộp hồ sơ khai thuế đối với cá nhân cho thuê tài sản trực tiếp khai thuế với cơ quan thuế quy định tại điểm a khoản 2 và khoản 3 Điều 44 Luật Quản lý thuế, cụ thể như sau:a) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế theo
từng lần phát sinh kỳ thanh toán chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
b) Thời hạn nộp hồ sơ khai thuế đối với cá nhân khai thuế một lần theo năm chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
..."
Như vậy, với cá nhân cho thuê tài sản khai thuế theo từng lần phát sinh thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày bắt đầu thời hạn cho thuê của kỳ thanh toán.
Với cá nhân khai thuế một lần theo năm thì thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch tiếp theo.
3. Hướng dẫn kê khai thuế điện tử lần đầu đối với cá nhân hoạt động cho thuê tài sản năm 2025?
Theo hướng dẫn của Tổng cục thuế, cá nhân cho thuê tài sản kê khai thuế điện tử lần đầu theo các bước sau:
- Bước 1: Đăng nhập vào trang http://thuedientu.gdt.gov.vn -> chọn Cá nhân -> chọn Đăng nhập -> Tên đăng nhập: Nhập mã số thuế, mật khẩu -> Nhập Mã kiểm tra -> Chọn đăng nhập.
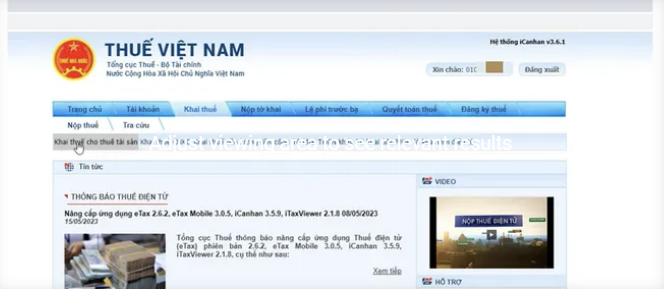
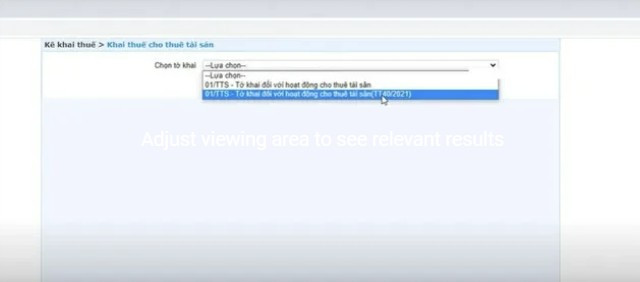
- Bước 2: Chọn Tab Khai thuế -> chọn Khai thuế cho thuê tài sản -> chọn Tờ khai “01/TTS - Tờ khai đối với hoạt động cho thuê tài sản(TT40/2021)” -> chọn Tiếp tục.
- Bước 3: Chọn kỳ kê khai (năm hoặc kỳ thanh toán) -> chọn Tiếp tục.
- Bước 4: Tại Tờ khai thuế [06]: Nhập địa chỉ liên hệ.
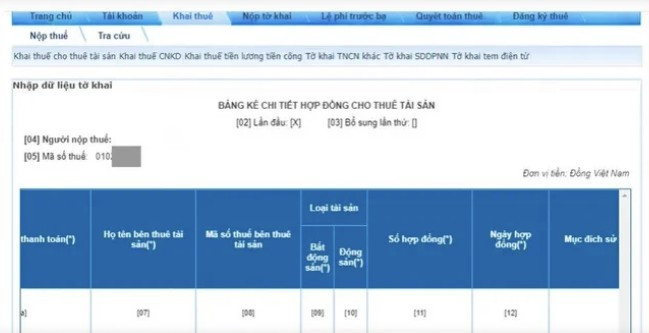
- Bước 5: Chọn 01/ĐK-TTS - Bảng kê chi tiết hợp đồng cho thuê tài sản. (nằm ở phía dưới trang tờ khai thuế), sau đó điền thông tin như sau:
-
- Tại [06a]: Chọn Hợp đồng.
- Tại [07]: Điền họ tên bên thuê tài sản.
- Tại [08]: Điền mã số thuế bên thuê tài sản (nếu có).
- Tại [09], [10]: Chọn loại tài sản cho thuê (Bất động sản/Động sản).
- Tại [11]: Điền số hợp đồng, nếu không có số điền 000.
- Tại [12]: Điền ngày 02 bên ký hợp đồng.
- Tại [13]: Chọn mục đích sử dụng tài sản thuê.
- Tại [14]: Bên thuê có đầu tư xây dựng cơ bản: Nếu có thì tick chọn, không thì bỏ qua.
- Tại [15a]: Điền địa chỉ nơi có bất động sản cho thuê.
- Tại [15b]: Chọn Phường, xã nơi có bất động sản cho thuê.
- Tại [16]: Điền diện tích sàn cho thuê.
- Tại [17], [18]: Điền thời hạn hợp đồng từ ngày bao nhiêu đến ngày bao nhiêu.
- Tại [17a]: Điền Kỳ thanh toán ổn định (Số tháng).-> Nhấn Enter -> Hiện bảng thông báo thì nhấn OK
- Tại [19]: Điền giá cho thuê đã bao gồm thuế.
- Tại [23]: Nhấn chọn cá nhân thuộc diện nộp thuế (nếu giá thuê lớn hơn 100 triệu đồng/năm dương lịch)
- Tại [27]: Trạng thái hợp đồng -> Chọn “Hợp đồng khai lần đầu” -> Hệ thống tự động tạo 01 mã hợp đồng -> Copy, lưu lại mã hợp đồng để sử dụng khi khai các kỳ tiếp theo của hợp đồng này.
Bước 6: Chọn Tổng hợp tờ khai -> chọn Tiếp tục -> chọn Kết xuất XML -> Hoàn thành kê khai.
Bước 7: Kiểm tra lại tờ khai -> nhấn Nộp tờ khai .
Bước 8: Đính kèm hợp đồng file hợp đồng -> Tiếp tục -> Điền mã kiểm tra -> Điền mã OTP -> Hoàn thành.
4. Chuẩn bị trước khi kê khai thuế điện tử
4.1. Quy định về nộp tờ khai thuế điện tử
Nộp tờ khai thuế là một trách nhiệm quan trọng mà mọi doanh nghiệp cần thực hiện một cách nghiêm túc để tránh các hậu quả pháp lý. Đặc biệt, đối với các doanh nghiệp mới thành lập, việc kê khai thuế ban đầu cần được thực hiện trong thời hạn 10 ngày kể từ ngày được cấp giấy phép kinh doanh.
Hiện nay, hầu hết các doanh nghiệp đều thực hiện việc kê khai và nộp tờ khai thuế qua hình thức trực tuyến, thường được gọi là nộp tờ khai thuế điện tử. Các loại tờ khai thuế thường bao gồm: kê khai thuế giá trị gia tăng (GTGT), kê khai thuế môn bài, quyết toán thuế thu nhập doanh nghiệp (TNDN), và kê khai thuế thu nhập cá nhân (TNCN) qua mạng.
4.2. Đăng ký tài khoản kê khai thuế qua mạng.gdt.gov.vn
Để bắt đầu quy trình kê khai thuế điện tử, việc đăng ký tài khoản trên trang web chính thức của Tổng cục Thuế là yếu tố then chốt. Khi đã có tài khoản kê khai thuế trên hệ thống, doanh nghiệp có thể thực hiện các thủ tục kê khai thuế điện tử một cách thuận tiện và nhanh chóng.
- Chuẩn bị một chữ ký số
Chữ ký số là yếu tố không thể thiếu trong quá trình kê khai thuế điện tử. (các bạn có thể tham khảo phần mềm chữ ký số ESIGN của công ty cổ phần MISA).
- Chuẩn bị một máy tính có kết nối Internet ổn định
Để thực hiện quy trình kê khai thuế qua mạng một cách suôn sẻ, một máy tính có kết nối Internet ổn định là điều không thể thiếu.
- Cài đặt phần mềm hỗ trợ kê khai thuế qua mạng của Tổng cục Thuế
Nếu không muốn điền tờ khai thuế thủ công trên trang web của Tổng cục Thuế, bạn có thể cài đặt phần mềm hỗ trợ kê khai thuế qua mạng của Tổng cục Thuế. Đây là công cụ quan trọng giúp bạn thực hiện quy trình kê khai một cách nhanh chóng và chính xác. Bạn có thể tải phiên bản mới nhất của phần mềm tại đây.
5. Hướng dẫn cách kê khai thuế điện tử
Bước 1: Đăng nhập hệ thống
Để bắt đầu quy trình kê khai thuế điện tử, bạn cần thực hiện các bước sau:
- Đăng ký tài khoản nộp thuế điện tử cho doanh nghiệp tại trang https://thuedientu.gdt.gov.vn/.
- Sau khi đăng ký thành công, truy cập vào trang chủ của Thuế điện tử và chọn mục “Doanh nghiệp”.
- Tên đăng nhập sẽ là mã số thuế của doanh nghiệp.
- Mật khẩu đăng nhập được tạo tại bước đăng ký tài khoản nộp thuế điện tử.
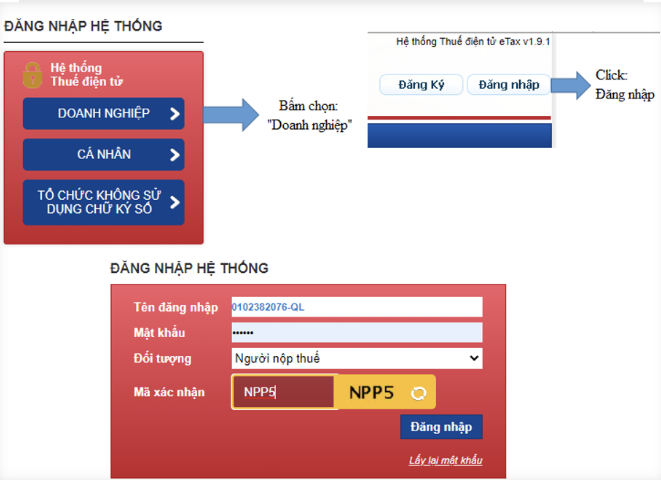
Bước 2: Kê khai thuế điện tử và nộp tờ khai
Để thực hiện bước này, cần chuẩn bị tờ khai thuế cần nộp theo 1 trong 2 cách dưới đây:
Cách 1: Trực tiếp trên eTax
- Chọn menu “Khai Thuế”, sau đó tiếp tục chọn “Kê khai trực tuyến”.
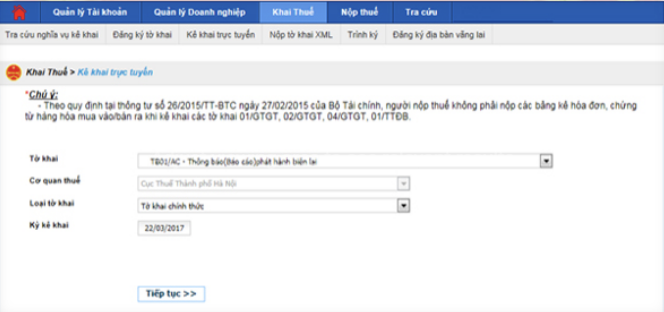
Trên màn hình, bạn sẽ thấy danh sách các tờ khai đã đăng ký nộp qua mạng. Tiếp theo, chọn tờ khai cần kê khai.
- Tờ khai: bao gồm danh sách tờ khai đã đăng ký nộp qua mạng
- Cơ quan thuế: hiển thị mặc định cơ quan thuế quản lý, không cho phép sửa
- Loại tờ khai: bao gồm tờ khai chính thức, tờ khai bổ sung
- Kỳ kê khai: nhập kỳ kê khai
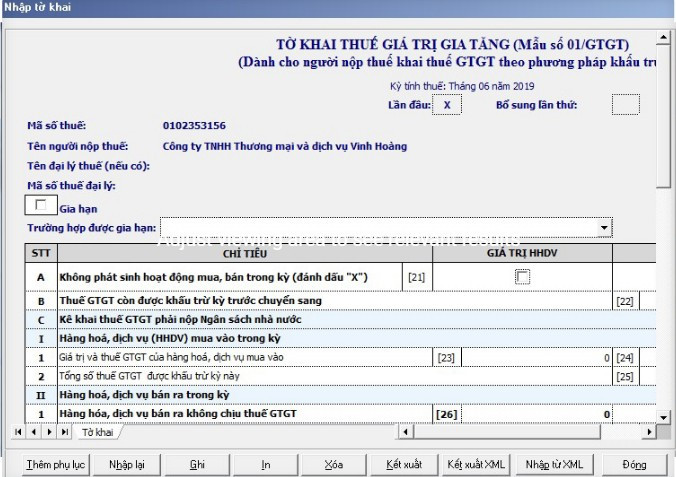
Nhấn nút “Tiếp tục”. Màn hình sẽ hiển thị như ảnh bên dưới, các bạn điền thông tin vào các ô.
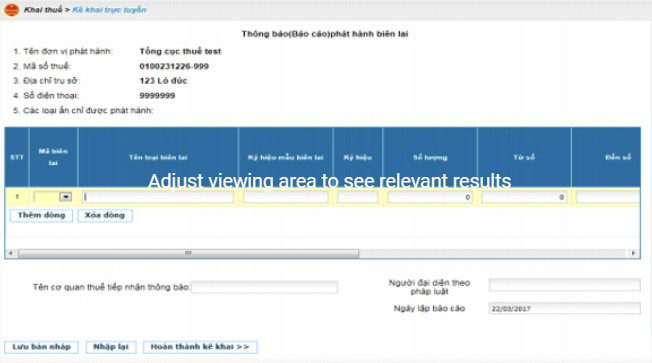
Lưu ý: Các chức năng như “Thêm phụ lục”, “Xóa phụ lục”, “Nhập lại”, “Lưu bản nháp” để quản lý thông tin tờ khai một cách linh hoạt.
Sau khi điền thông tin, nhấn “Hoàn thành kê khai” và kiểm tra lại thông tin. Nếu không có sai sót, bạn có thể kết xuất tờ khai về máy định dạng XML bằng cách nhấn “Tờ khai XML”. Nếu có thì bấm nút “Sửa lại” để quay lại màn hình kê khai.
Cuối cùng, chọn “Ký và nộp tờ khai”.
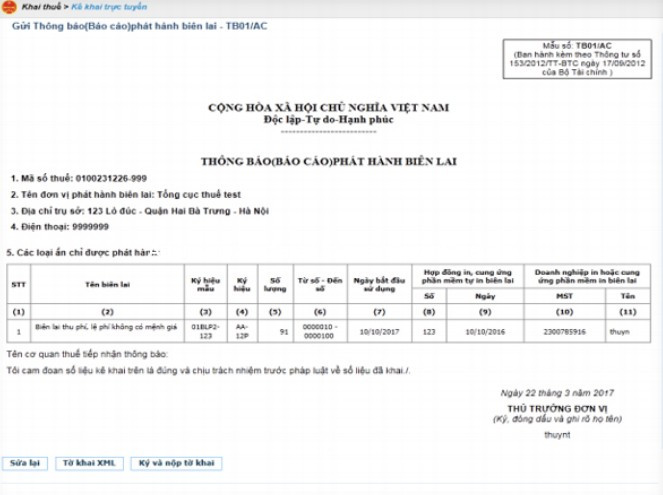
Hệ thống sẽ yêu cầu bạn nhập mã PIN, sau đó bấm “Chấp nhận” để ký điện tử và gửi tờ khai tới cơ quan thuế.
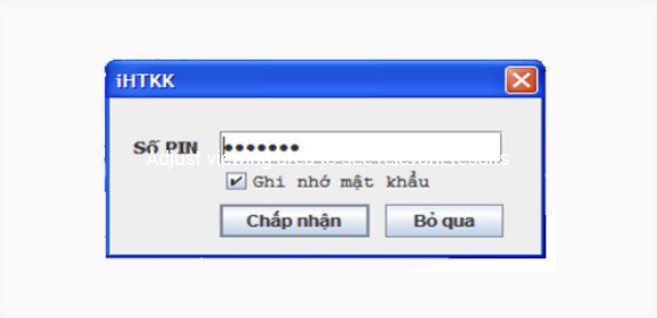
Sau khi tờ khai được gửi thành công, bạn sẽ nhận được thông báo xác nhận nộp hồ sơ điện tử qua email đăng ký dịch vụ khai thuế điện tử.
Cách 2: Sử dụng phần mềm HTKK
- Mở phần mềm HTKK đã tải và chọn “Kết xuất các tờ khai cần kê khai”.
-
Trên giao diện “Nhập tờ khai”, điền thông tin cần thiết và nhấn “Kết xuất XML” để kết xuất tờ khai điện tử.
- Trên cửa sổ XML hiện ra, chọn nơi lưu file tờ khai và nhấn “Save” để lưu lại.
- Cuối cùng, chọn “Đóng” để hoàn thành.
Lưu ý: Sau khi đã kết xuất tờ khai vào định dạng XML, bạn có thể tiếp tục quá trình đăng ký và nộp tờ khai trên trang web của Tổng cục Thuế theo hướng dẫn sau:
Chọn mục “Khai thuế” > “Đăng ký tờ khai” > “Đăng ký thêm tờ khai” và tải file tờ khai XML đã kết xuất từ phần mềm HTKK lên hệ thống.
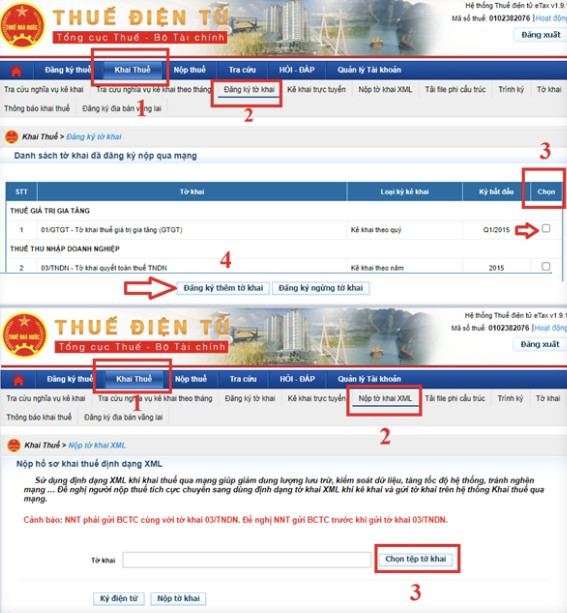
Nhấn “Chọn tệp tờ khai” và tải file tờ khai XML đã kết xuất từ phần mềm HTKK lên hệ thống.
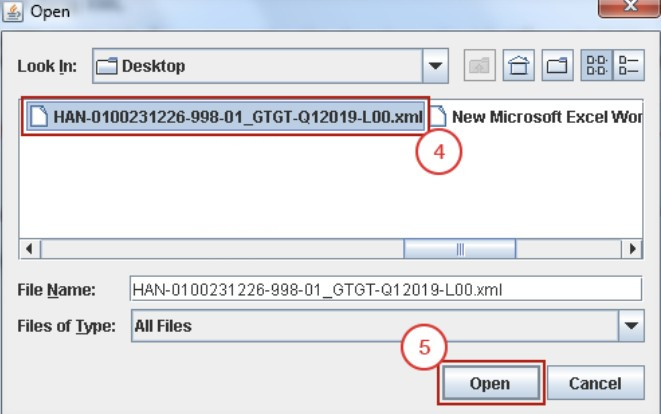
Bước 3: Ký điện tử và hoàn tất
- Đầu tiên, cắm chữ ký số vào máy tính đã được sử dụng để khai thuế.
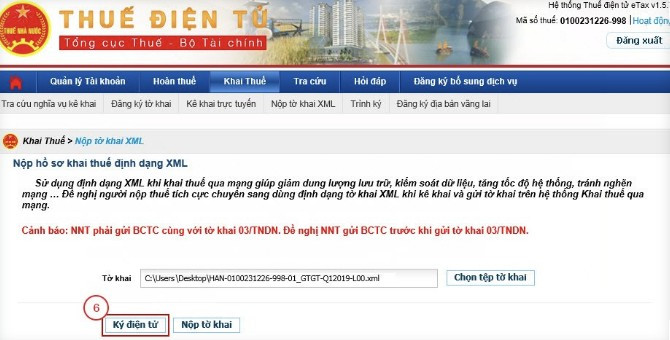
- Tiếp theo, trên giao diện “Nộp tờ khai XML”, nhấn vào nút “Ký điện tử”.
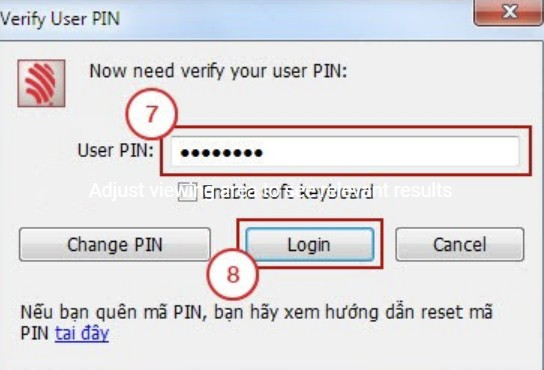
- Sau đó, nhập mã số PIN vào cửa sổ hiển thị và chọn “Chấp nhận”.
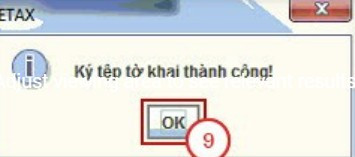
Nếu thông tin đã chính xác, quá trình ký điện tử sẽ thành công và hệ thống sẽ hiển thị thông báo “Ký tệp tờ khai thành công!”. Bạn nhấn “OK” để xác nhận.
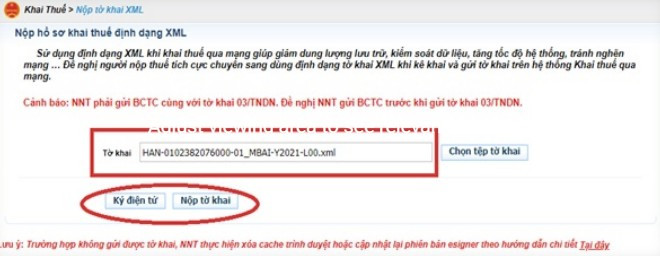
- Cuối cùng, sau khi đã ký điện tử thành công, bạn chọn “Nộp tờ khai” để hoàn tất quy trình nộp tờ khai thuế điện tử.
Bước 4: Kiểm tra kết quả
Sau khi bạn đã nộp tờ khai thuế điện tử, cơ quan thuế sẽ gửi 2 thông báo tới địa chỉ email mà bạn đã đăng ký, bao gồm:
- Thông báo số 1: Ngay sau khi tờ khai được nộp, bạn sẽ nhận được thông báo tiếp nhận hồ sơ khai thuế điện tử từ cơ quan thuế.
- Thông báo số 2: Trong vòng 1 ngày làm việc (tính từ thời điểm cơ quan thuế tiếp nhận hồ sơ), bạn sẽ nhận được thông báo kết quả nộp tờ khai, xác nhận rằng quá trình nộp tờ khai đã thành công. Trong trường hợp tờ khai chưa được xử lý thành công, bạn cần điều chỉnh và nộp lại theo yêu cầu được ghi trong thông báo của cơ quan thuế.
6. Giải đáp các câu hỏi thường gặp về kê khai thuế điện tử
6.1 Có bắt buộc phải kê khai thuế qua mạng không?
Nộp thuế điện tử đã trở thành BẮT BUỘC theo quy định của Luật và Nghị định của Chính phủ. Luật Quản lý thuế 2006 và Luật quản lý thuế 2019 cam kết khuyến khích sự tham gia vào việc áp dụng công nghệ và quản lý thuế điện tử. Nghị định số 12/2015/NĐ-CP của Chính phủ yêu cầu người nộp thuế sử dụng dịch vụ điện tử do cơ quan thuế cung cấp. Từ tháng 12/2015, các ngân hàng chỉ cung cấp dịch vụ nộp thuế điện tử.
6.2 Làm thế nào để lấy lại mật khẩu trên trang thuế điện tử
Trường hợp đang sử dụng chữ ký số (vẫn còn hạn):
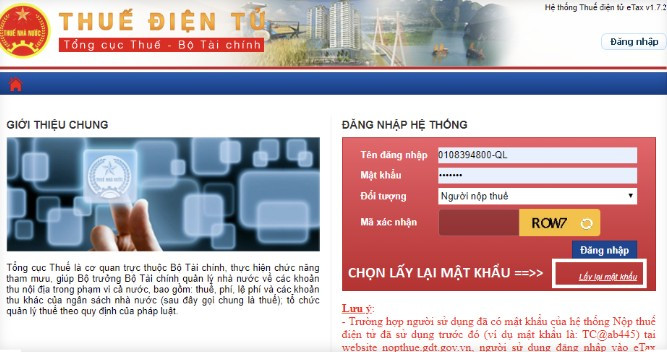
- Truy cập vào trang https://thuedientu.gdt.gov.vn/ và chọn phần “Đăng nhập”.
- Bấm vào liên kết “Lấy lại mật khẩu” dưới nút “Đăng nhập”.
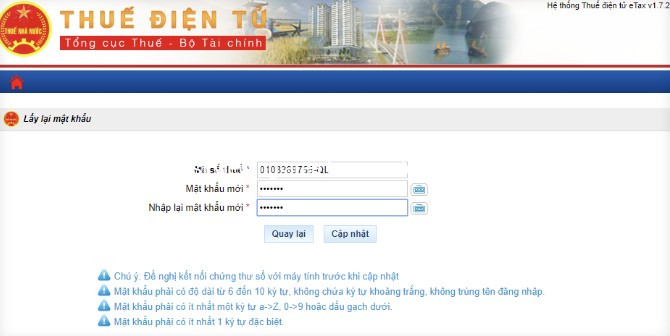
Điền thông tin vào các trường được yêu cầu:
- Mã số thuế: Nhập mã số thuế của bạn theo định dạng MST-QL.
- Mật khẩu mới: Chọn một mật khẩu mới mà bạn muốn đặt. Mật khẩu phải có ít nhất 6 ký tự, bao gồm ít nhất 1 chữ cái, 1 số, và 1 ký tự đặc biệt.
- Nhập lại mật khẩu mới: Nhập lại mật khẩu mới một lần nữa.
Sau khi điền đầy đủ thông tin, nhấn vào nút “Cập nhật” và sau đó “Ký số” để hoàn tất quá trình lấy lại mật khẩu.
Hệ thống sẽ thông báo rằng việc cập nhật mật khẩu thành công. Bạn có thể đăng nhập bằng mật khẩu mới đã thiết lập. Lưu ý, khi đăng nhập, bạn cần nhập mã số thuế dưới dạng MST-QL vào ô “Tên đăng nhập”.
Trường hợp không có chữ ký số hoặc chữ ký số đã hết hạn:
- Cần tạo một tờ trình để yêu cầu cấp lại mật khẩu trên trang thuế. Sau đó, liên hệ với cơ quan thuế quản lý và yêu cầu gặp bộ phận tin học để gửi tờ trình.
- Nếu email đăng ký trên hệ thống là email của bạn, cơ quan thuế sẽ reset mật khẩu và gửi mật khẩu mới vào email đó.
- Nếu email trên hệ thống không phải là của bạn, bạn cần làm một công văn và nộp lên cơ quan thuế để họ reset mật khẩu và gửi vào email của bạn.









