
Hoàn thuế TNCN là gì? Hướng dẫn cách tính hoàn thuế thu nhập cá nhân mới nhất 2025
1. Hoàn thuế TNCN là gì? Hướng dẫn cách tính hoàn thuế thu nhập cá nhân mới nhất 2025
1.1. Hoàn thuế TNCN là gì?
Căn cứ theo Luật Thuế thu nhập cá nhân và các văn bản hướng dẫn, có thể hiểu, hoàn thuế thu nhập cá nhân là việc người nộp thuế được hoàn trả lại phần tiền thuế thu nhập cá nhân đã nộp thừa khi đáp ứng đầy đủ các điều kiện theo quy định của pháp luật.
1.2. Hướng dẫn cách tính hoàn thuế thu nhập cá nhân mới nhất 2025
Căn cứ vào Điều 8 Luật Thuế thu nhập cá nhân 2007 quy định cá nhân được hoàn thuế trong các trường hợp sau đây:
- Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
- Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
- Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Theo đó, căn cứ mẫu 02/QTT-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC và theo quy định tại Luật Thuế thu nhập cá nhân 2007 thì tiền thuế thu nhập cá nhân được hoàn được tính theo công thức sau:
Số tiền thuế TNCN nộp thừa = Số tiền thuế TNCN đã nộp – Số tiền thuế TNCN phải nộp theo quyết toán thuế
Trong đó:
- Số tiền thuế TNCN đã nộp sẽ được xác định dựa trên mức giá nộp tiền vào ngân sách Nhà nước hoặc chứng từ khấu trừ thuế TNCN.
- Số tiền thuế TNCN phải nộp = [(Tổng thu nhập chịu thuế – Tổng các khoản giảm trừ) : 12 tháng] x Thuế suất x 12 tháng.
Đây là số tiền thuế mà cá nhân phải nộp theo quyết toán thuế. Số tiền thuế này được tính dựa trên các quy định pháp luật về thu nhập chịu thuế, khoản giảm trừ và thuế suất.
Theo đó, để tính được số tiền thuế TNCN được hoàn, cần phải biết chính xác số thuế đã tạm nộp và số tiền thuế mà mình phải nộp là bao nhiêu.
2. Các trường hợp hoàn thuế thu nhập cá nhân theo quy định mới nhất 2025
Căn cứ vào khoản 2 Điều 8 Luật Thuế thu nhập cá nhân 2007 và Điều 28 Thông tư 111/2013/TT-BCT quy định về việc hoàn thuế thu nhập cá nhân như sau:
Việc hoàn thuế thu nhập cá nhân áp dụng đối với những cá nhân đã đăng ký và có mã số thuế tại thời điểm nộp hồ sơ quyết toán thuế.
Theo đó, cá nhân được hoàn thuế trong các trường hợp sau đây:
- Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
- Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
- Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
Lưu ý:
- Đối với cá nhân đã ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập.
- Tổ chức, cá nhân trả thu nhập thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
- Đối với cá nhân thuộc diện khai trực tiếp với cơ quan thuế có thể lựa chọn hoàn thuế hoặc bù trừ vào kỳ sau tại cùng cơ quan thuế.
- Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.
Như vậy, theo quy định nêu trên, cá nhân được hoàn thuế thu nhập cá nhân năm 2025 nếu có số tiền thuế đã nộp lớn hơn số thuế phải nộp; Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế hoặc thuộc trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
3. Điều kiện hoàn thuế thu nhập cá nhân năm 2025
Theo Điều 28 Thông tư 111/2013/TT-BTC quy định về hoàn thuế thu nhập cá nhân như sau:
- Việc hoàn thuế thu nhập cá nhân áp dụng đối với những cá nhân đã đăng ký và có mã số thuế tại thời điểm nộp hồ sơ quyết toán thuế.
- Đối với cá nhân đã ủy quyền quyết toán thuế cho tổ chức, cá nhân trả thu nhập thực hiện quyết toán thay thì việc hoàn thuế của cá nhân được thực hiện thông qua tổ chức, cá nhân trả thu nhập. Tổ chức, cá nhân trả thu nhập thực hiện bù trừ số thuế nộp thừa, nộp thiếu của các cá nhân. Sau khi bù trừ, nếu còn số thuế nộp thừa thì được bù trừ vào kỳ sau hoặc hoàn thuế nếu có đề nghị hoàn trả.
- Đối với cá nhân thuộc diện khai trực tiếp với cơ quan thuế có thể lựa chọn hoàn thuế hoặc bù trừ vào kỳ sau tại cùng cơ quan thuế.
- Trường hợp cá nhân có phát sinh hoàn thuế thu nhập cá nhân nhưng chậm nộp tờ khai quyết toán thuế theo quy định thì không áp dụng phạt đối với vi phạm hành chính khai quyết toán thuế quá thời hạn.
Theo quy định nêu trên, có thể thấy để được hoàn thuế thu nhập cá nhân cần đáp ứng đủ các điều kiện sau:
- Đã đăng ký và có mã số thuế tại thời điểm nộp hồ sơ quyết toán thuế.
- Thuộc một trong các trường hợp được hoàn thuế theo quy định.
- Có đề nghị hoàn thuế gửi cho cơ quan thuế theo đúng quy định và được chấp nhận.
4. Nộp hồ sơ hoàn thuế thu nhập cá nhân qua những hình thức nào?
Căn cứ theo khoản 2 Điều 72 Luật Quản lý thuế 2019 quy định về việc tiếp nhận và phản hồi thông tin hồ sơ hoàn thuế như sau:
“Tiếp nhận và phản hồi thông tin hồ sơ hoàn thuế
...
2. Người nộp thuế nộp hồ sơ hoàn thuế thông qua các hình thức sau đây:
a) Nộp hồ sơ trực tiếp tại cơ quan quản lý thuế;
b) Gửi hồ sơ qua đường bưu chính;
c) Gửi hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan quản lý thuế.
3. Trong thời hạn 03 ngày làm việc kể từ ngày tiếp nhận hồ sơ hoàn thuế, cơ quan quản lý thuế thực hiện phân loại hồ sơ và thông báo cho người nộp thuế về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế hoặc thông báo bằng văn bản cho người nộp thuế trong trường hợp hồ sơ không đầy đủ.
4. Bộ trưởng Bộ Tài chính quy định chi tiết Điều này.”
Như vậy, hiện nay có 03 hình thức nộp hồ sơ hoàn thuế thu nhập cá nhân, bao gồm:
- Nộp hồ sơ trực tiếp tại cơ quan quản lý thuế;
- Gửi hồ sơ qua đường bưu chính;
- Gửi hồ sơ điện tử qua cổng giao dịch điện tử của cơ quan quản lý thuế.
5. Hồ sơ đề nghị hoàn thuế TNCN bao gồm những gì mới nhất 2025?
Căn cứ vào Điều 42 Thông tư 80/2021/TT-BTC hồ sơ hoàn thuế TNCN được thực hiện như sau:
- Trường hợp 1: tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công thực hiện quyết toán cho các cá nhân có uỷ quyền
- Văn bản đề nghị xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa.
- Văn bản ủy quyền theo quy định của pháp luật trong trường hợp người nộp thuế không trực tiếp thực hiện thủ tục hoàn thuế, trừ trường hợp đại lý thuế nộp hồ sơ hoàn thuế theo hợp đồng đã ký giữa đại lý thuế và người nộp thuế;
- Bảng kê chứng từ nộp thuế theo (áp dụng cho tổ chức, cá nhân trả thu nhập).
- Trường hợp 2: cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế với cơ quan thuế, có số thuế nộp thừa và đề nghị hoàn trên tờ khai quyết toán thuế thu nhập cá nhân thì không phải nộp hồ sơ hoàn thuế.
- Cơ quan thuế giải quyết hoàn căn cứ vào hồ sơ quyết toán thuế thu nhập cá nhân để giải quyết hoàn nộp thừa cho người nộp thuế theo quy định.
6. Quy trình thủ tục hoàn thuế TNCN chi tiết cần nắm rõ mới nhất 2025
Thủ tục hoàn thuế có thể được thực hiện thông qua 1 trong 2 cách hoàn thuế thu nhập nhập cá nhân như sau:
6.1. Nộp trực tiếp tại cơ quan thuế
Trong trường hợp cá nhân muốn nộp trực tiếp tại cơ quan thuế cần chuẩn bị hồ sơ hoàn thuế gồm:
- Tờ khai quyết toán thuế mẫu số 02/QTT-TNCN.

- Bảng kê 02-1BK-QTT-TNCN.
- Chứng từ khấu trừ thuế thu nhập cá nhân (là chứng từ khấu trừ thuế mà doanh nghiệp cấp cho các bạn)
- Bản chụp hợp đồng lao động nếu quyết toán thuế tại cơ quan thuế quản lý Doanh nghiệp giảm trừ gia cảnh.
- Sổ hộ khẩu hoặc sổ tạm trú nếu quyết toán thuế tại cơ quan thuế nơi cá nhân cư trú.
- Ngoài ra cá nhân cần mang theo chứng minh nhân dân để đối chiếu thông tin.
6.2. Nộp hồ sơ trực tuyến
Các bước thực hiện đề nghị hoàn thuế TNCN online như sau:
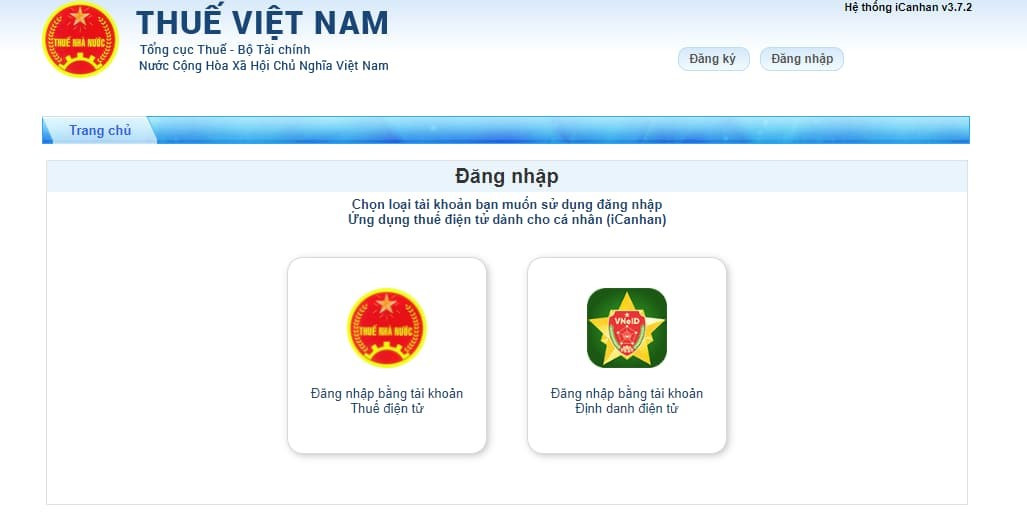
- Bước 1: Truy cập vào website: https://thuedientu.gdt.gov.vn/
- Bước 2: Chọn Cá nhân và điền thông tin phù hợp tại mục đăng nhập hệ thống.
- Bước 3: Chọn “Quyết toán thuế” =>> Chọn “Kê khai thuế trực tuyến”
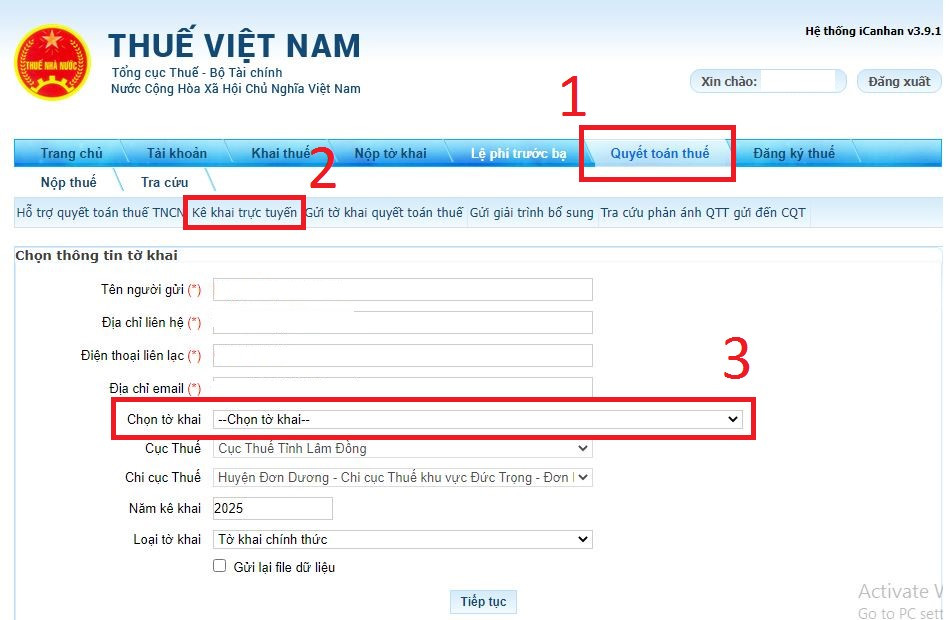
- Bước 4: Chọn tờ khai: 02/QTT-TNCN-Tờ khai quyết toán thuế TNCN(TT80/2021)
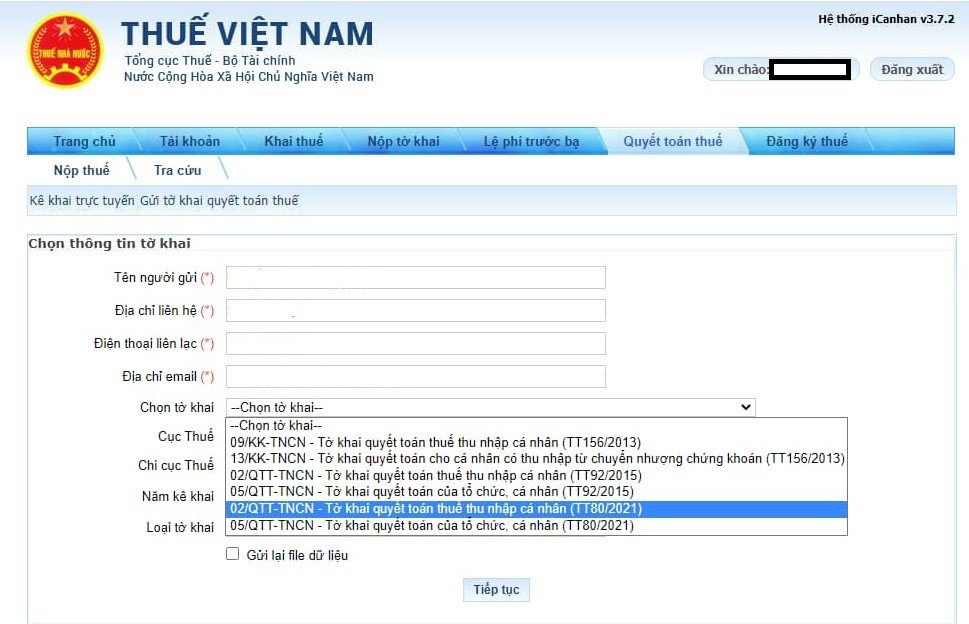
- Người nộp thuế nhập dữ liệu theo tờ khai.
- Bước 5: Chọn "Hoàn thành kê khai" sau khi đã nhập đầy đủ dữ liệu.
- Trường hợp muốn xóa hết dữ liệu đã nhập thì người nộp thuế chọn "Nhập lại"
- Chọn "Lưu bản nháp" trong trường hợp người nộp thuế muốn lưu trữ lại dữ liệu đã nhập.
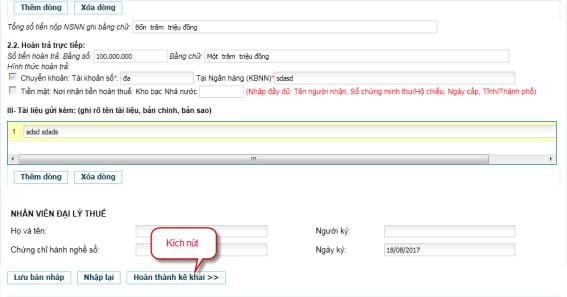
- Bước 6: Hoàn tất
- Chọn " Tờ khai XML để kết xuất giấy đề nghị hoàn ra định dạng xml.
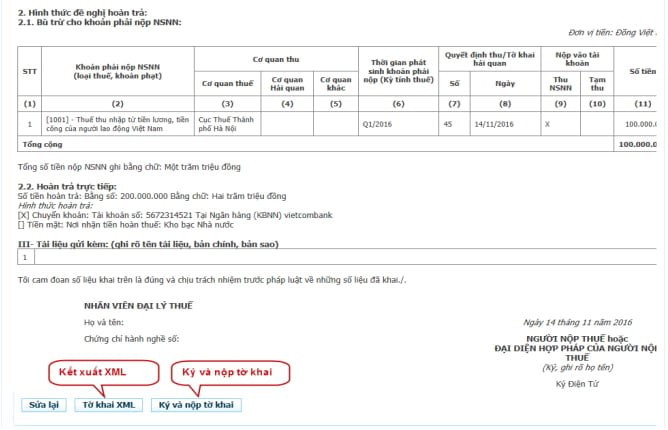
- Sau đó, người nộp thuế chọn " Ký và nộp tờ khai" thì hệ thống hiển thị màn hình để người nộp thuế nhập số PIN và kích "Chấp nhận" hệ thống thông báo “Ký tệp tờ khai thành công”.
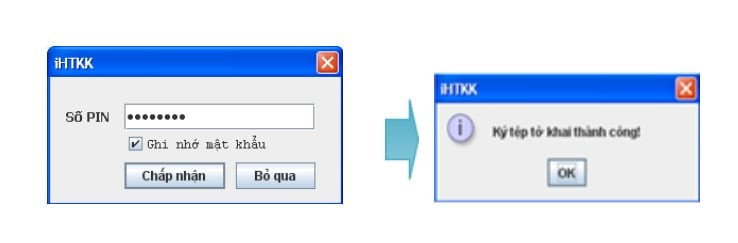
- Sau khi ký điện tử thành công, giấy đề nghị hoàn sẽ được gửi thành công đến cơ quan thuế.
Lưu ý: Người thực hiện hoàn thuế TNCN đã nộp cần phải có tài khoản tại Cổng thông tin Tổng cục thuế mới tiến hành thực hiện được.
7. Thời gian giải quyết hồ sơ hoàn thuế TNCN năm 2025
Căn cứ vào Điều 75 Luật Quản lý thuế 2019, thời hạn giải quyết hồ sơ hoàn thuế thu nhập cá nhân như sau:
- Đối với hồ sơ thuộc diện hoàn thuế trước, chậm nhất là 06 ngày làm việc kể từ ngày cơ quan quản lý thuế có thông báo về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc thông báo chuyển hồ sơ của người nộp thuế sang kiểm tra trước hoàn thuế nếu thuộc trường hợp quy định tại khoản 2 Điều 73 Luật Quản lý thuế 2019 hoặc thông báo không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
- Trường hợp thông tin khai trên hồ sơ hoàn thuế khác với thông tin quản lý của cơ quan quản lý thuế thì cơ quan quản lý thuế thông báo bằng văn bản để người nộp thuế giải trình, bổ sung thông tin. Thời gian giải trình, bổ sung thông tin không tính trong thời hạn giải quyết hồ sơ hoàn thuế.
- Đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế, chậm nhất là 40 ngày kể từ ngày cơ quan quản lý thuế có thông báo bằng văn bản về việc chấp nhận hồ sơ và thời hạn giải quyết hồ sơ hoàn thuế, cơ quan quản lý thuế phải quyết định hoàn thuế cho người nộp thuế hoặc không hoàn thuế cho người nộp thuế nếu hồ sơ không đủ điều kiện hoàn thuế.
8. Các câu hỏi thường gặp
8.1. Làm sao để biết mình được hoàn thuế hay không?
- Bước 1: Truy cập vào đường link https://thuedientu.gdt.gov.vn/ sau đó chọn “Tên đăng nhập”/chọn “mật khẩu”/Chọn “đăng nhập”.
- Bước 2: Trên thanh công cụ, chọn “Hoàn thuế”. => Chọn “Tra cứu giấy đề nghị hoàn thuế”. => Chọn “Tra cứu” => Hiển thị kết quả tra cứu hồ sơ hoàn thuế theo điều kiện nhập.
8.2. Một người phụ thuộc được giảm trừ bao nhiêu?
Giảm trừ cho người phụ thuộc: Mỗi người phụ thuộc được giảm trừ 4,4 triệu đồng/tháng và chỉ được tính giảm trừ một lần vào một đối tượng nộp thuế. Để được công nhận là người phụ thuộc, cần có các giấy tờ chứng minh mối quan hệ và điều kiện đáp ứng theo quy định của pháp luật thuế.
8.3. Thu nhập bao nhiêu thì được hoàn thuế TNCN?
Căn cứ theo quy định Điều 8 Luật Thuế thu nhập cá nhân 2007 thì khi thu nhập tính thuế một năm của bạn dưới 132 triệu bạn sẽ không phải nộp thuế TNCN và có thế được hoàn thuế thu nhập cá nhân đã nộp.
8.4. Tại sao lại được hoàn thuế TNCN?
Cá nhân được hoàn thuế trong các trường hợp sau đây:
- a) Số tiền thuế đã nộp lớn hơn số thuế phải nộp;
- b) Cá nhân đã nộp thuế nhưng có thu nhập tính thuế chưa đến mức phải nộp thuế;
- c) Các trường hợp khác theo quyết định của cơ quan nhà nước có thẩm quyền.
8.5. Sau bao lâu thì nhận được tiền hoàn thuế TNCN?
Thời gian nhận được tiền hoàn thuế TNCN như sau:
- 6 ngày làm việc đối với hồ sơ thuộc diện hoàn thuế trước kiểm tra sau;
- 40 ngày làm việc đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế sau.









