
Hồ sơ, thủ tục khai thuế môn bài mới nhất 2025
1. Hồ sơ, thủ tục khai lệ phí môn bài năm 2025
1.1. Hồ sơ khai lệ phí môn bài

1.2. Thủ tục khai lệ phí môn bài
- Bước 1: Người nộp lệ phí môn bài (trừ hộ kinh doanh, cá nhân kinh doanh) mới thành lập (bao gồm cả doanh nghiệp nhỏ và vừa chuyển từ hộ kinh doanh) hoặc có thành lập thêm đơn vị phụ thuộc, địa điểm kinh doanh hoặc bắt đầu hoạt động sản xuất, kinh doanh thực hiện nộp hồ sơ khai lệ phí môn bài tại Cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế nơi có đơn vị phụ thuộc, địa điểm kinh doanh đối với trường hợp có đơn vị phụ thuộc, địa điểm kinh doanh khác tỉnh, thành phố với nơi có trụ sở chính.
- Bước 2: Cơ quan thuế tiếp nhận và xử lý hồ sơ. Cơ quan thuế thực hiện tiếp nhận, giải quyết hồ sơ theo quy định đối sơ hồ sơ được nộp trực tiếp tại cơ quan thuế hoặc hồ sơ được gửi qua đường bưu chính. Trường hợp hồ sơ được nộp đến cơ quan thuế thông qua giao dịch điện tử, việc tiếp nhận, kiểm tra, chấp nhận, giải quyết hồ sơ thông qua hệ thống xử lý dữ liệu điện tử của cơ quan thuế.
2. Thời hạn nộp hồ sơ khai lệ phí môn bài 2025
Theo khoản 1 Điều 10 Nghị định 126/2020/NĐ-CP, thời hạn nộp hồ sơ khai lệ phí môn bài (thuế môn bài) được quy định như sau:
- Doanh nghiệp nộp lệ phí môn bài mới thành lập (bao gồm cả doanh nghiệp nhỏ và vừa chuyển từ hộ kinh doanh) hoặc có thành lập thêm đơn vị phụ thuộc, địa điểm kinh doanh hoặc bắt đầu hoạt động sản xuất, kinh doanh thực hiện nộp hồ sơ khai lệ phí môn bài chậm nhất là ngày 30/01 năm sau năm thành lập hoặc bắt đầu hoạt động sản xuất, kinh doanh. Trường hợp trong năm có thay đổi về vốn thì doanh nghiệp nộp hồ sơ khai lệ phí môn bài chậm nhất là ngày 30/01 năm sau năm phát sinh thông tin thay đổi.
Theo đó, doanh nghiệp nộp hồ sơ khai lệ phí môn bài một lần trong suốt quá trình hoạt động và chỉ phải nộp lại hồ sơ khai lệ phí môn bài khi có thay đổi về vốn.
- Hộ kinh doanh không phải nộp hồ sơ khai lệ phí môn bài. Cơ quan thuế căn cứ hồ sơ khai thuế, cơ sở dữ liệu quản lý thuế để xác định doanh thu làm căn cứ tính số tiền lệ phí môn bài phải nộp và thông báo cho người nộp lệ phí môn bài thực hiện theo quy định tại Điều 13 Nghị định 126/2020/NĐ-CP.
3. Địa điểm nộp hồ sơ khai lệ phí môn bài 2025
Căn cứ điểm k khoản 1 Điều 11 Nghị định 126/2020/NĐ-CP, địa điểm nộp hồ sơ khai lệ phí môn bài (thuế môn bài) được quy định như sau:
- Doanh nghiệp, hộ kinh doanh nộp hồ sơ khai lệ phí môn bài tại cơ quan thuế quản lý trực tiếp.
- Riêng đối với trường hợp nộp hồ sơ khai lệ phí môn bài cho đơn vị phụ thuộc, địa điểm kinh doanh có địa bàn cấp tỉnh khác với nơi có trụ sở chính: nộp hồ sơ tại cơ quan thuế nơi có đơn vị phụ thuộc, địa điểm kinh doanh.
Điều 3. Giải thích từ ngữ - Thông tư 80/2021/TT-BTC
Ngoài các từ ngữ đã được quy định tại Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP, một số từ ngữ trong Thông tư này được hiểu như sau:
…
Ngoài các từ ngữ đã được quy định tại Luật Quản lý thuế và Nghị định số 126/2020/NĐ-CP, một số từ ngữ trong Thông tư này được hiểu như sau:
…
5. “Cơ quan thuế quản lý trực tiếp” bao gồm:
a) Cơ quan thuế quản lý địa bàn trụ sở chính của người nộp thuế, trừ quy định tại điểm c khoản này;
b) Cơ quan thuế quản lý địa bàn nơi người nộp thuế có đơn vị phụ thuộc khác tỉnh với nơi người nộp thuế đóng trụ sở chính nhưng đơn vị phụ thuộc trực tiếp khai thuế với cơ quan thuế trên địa bàn;
c) Cục Thuế doanh nghiệp lớn thuộc Tổng cục Thuế được thành lập theo quy định tại Quyết định số 15/2021/QĐ-TTg ngày 30/3/2021 của Thủ tướng Chính phủ;
d) Đối với cá nhân có thu nhập từ tiền lương, tiền công thì cơ quan thuế quản lý trực tiếp là cơ quan thuế cấp mã số thuế và được thay đổi theo cơ quan thuế thực hiện quyết toán thuế cho cá nhân theo quy định;
đ) Đối với cá nhân nhận thừa kế, quà tặng là chứng khoán hoặc phần vốn góp trong các tổ chức kinh tế, cơ sở kinh doanh tại Việt Nam, thuộc diện khai thuế trực tiếp với cơ quan thuế thì cơ quan thuế quản lý trực tiếp là cơ quan thuế quản lý đơn vị phát hành; trường hợp có nhiều cơ quan thuế quản lý nhiều đơn vị phát hành thì cơ quan thuế quản lý trực tiếp là cơ quan thuế nơi cá nhân nhận thừa kế, quà tặng cư trú.
Cơ quan thuế quản lý trực tiếp có thể được ghi trên Giấy chứng nhận đăng ký thuế hoặc Thông báo mã số thuế hoặc Thông báo cơ quan thuế quản lý hoặc Thông báo phân công cơ quan thuế quản lý khi cấp mã số doanh nghiệp, mã số hợp tác xã, mã số thuế hoặc khi thay đổi thông tin đăng ký
4. Các mức đóng thuế môn bài mới nhất 2025
Căn cứ Điều 4 Nghị định 139/2016/NĐ-CP sửa đổi bởi Nghị định 22/2020/NĐ-CP mức tính lệ phí môn bài được quy định như sau:
|
Mức thu lệ phí môn bài đối với tổ chức hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ |
|||
|
STT |
Căn cứ thu thuế môn bài |
Mức thu thuế môn bài |
Ghi chú |
|
1 |
Tổ chức có vốn điều lệ hoặc vốn đầu tư trên 10 tỷ đồng |
3.000.000 đồng/năm |
Mức thu lệ phí môn bài đối với tổ chức quy định tại điểm a và điểm b khoản này căn cứ vào vốn điều lệ ghi trong giấy chứng nhận đăng ký kinh doanh; Trường hợp không có vốn điều lệ thì căn cứ vào vốn đầu tư ghi trong giấy chứng nhận đăng ký đầu tư. |
|
2 |
Tổ chức có vốn điều lệ hoặc vốn đầu tư từ 10 tỷ đồng trở xuống |
2.000.000 đồng/năm |
|
|
3 |
Chi nhánh, văn phòng đại diện, địa điểm kinh doanh, đơn vị sự nghiệp, tổ chức kinh tế khác |
1.000.000 đồng/năm |
|
Mức thu lệ phí đối với cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ như sau:
|
Mức thu lệ phí đối với cá nhân, hộ gia đình hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ |
|||
|
1 |
Cá nhân, nhóm cá nhân, hộ gia đình có doanh thu trên 500 triệu đồng/năm |
1.000.000 đồng/năm |
Doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh (bao gồm cả chi nhánh, văn phòng đại diện, địa điểm kinh doanh) khi hết thời gian được miễn lệ phí môn bài (năm thứ tư kể từ năm thành lập doanh nghiệp): Trường hợp kết thúc trong thời gian 6 tháng đầu năm nộp mức lệ phí môn bài cả năm, trường hợp kết thúc trong thời gian 6 tháng cuối năm nộp 50% mức lệ phí môn bài cả năm.
Hộ gia đình, cá nhân, nhóm cá nhân sản xuất, kinh doanh đã giải thể có hoạt động sản xuất, kinh doanh trở lại trong thời gian 6 tháng đầu năm nộp mức lệ phí môn bài cả năm, trong thời gian 6 tháng cuối năm nộp 50% mức lệ phí môn bài cả năm |
5. Những câu hỏi thường gặp
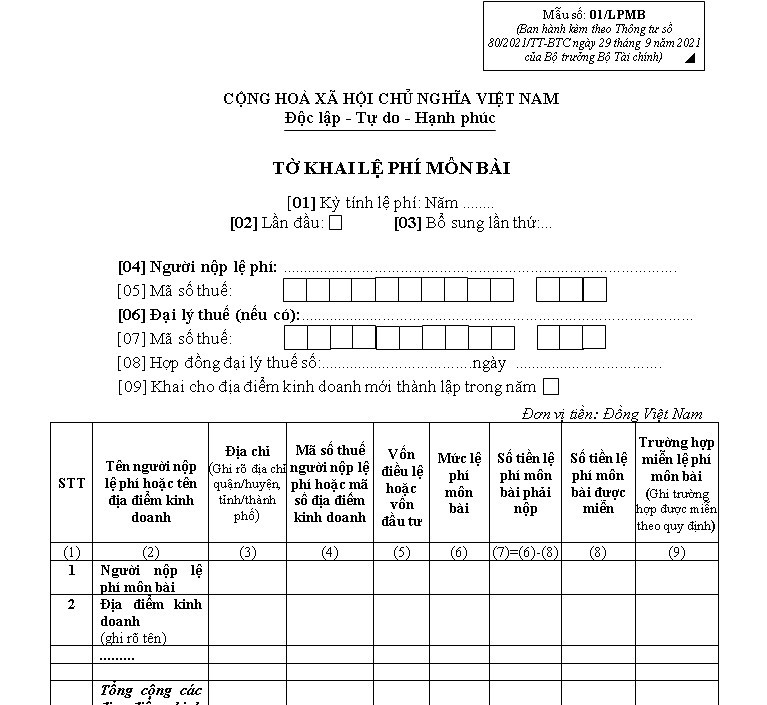
5.1.Ghi tờ khai thuế môn bài thế nào?
Tờ khai thuế môn bài có đánh số các chỉ tiêu từ [01] đến [09] cách ghi như sau:
- Chỉ tiêu [01]: Kê khai năm tính lệ phí môn bài.
- Chỉ tiêu [02]: Chỉ tích chọn đối với lần đầu kê khai.
- Chỉ tiêu [03]: Chỉ tích chọn đối với trường hợp người nộp lệ phí (sau đây gọi chung là người nộp thuế và viết tắt là NNT) đã nộp tờ khai nhưng sau đó phát hiện có thay đổi thông tin về nghĩa vụ kê khai và thực hiện kê khai lại thông tin thuộc kỳ tính lệ phí đã kê khai. Lưu ý, NNT chỉ thực hiện chọn một trong hai chỉ tiêu [02] và [03], không chọn đồng thời cả hai chỉ tiêu.
- Chỉ tiêu [04] đến chỉ tiêu [05]: Kê khai thông tin theo đăng ký thuế của NNT.
- Chỉ tiêu [06] đến chỉ tiêu [08]: Kê khai thông tin đại lý thuế (nếu có).
- Chỉ tiêu [09]: Chỉ tích chọn trong trường hợp NNT đã kê khai lệ phí môn bài, sau đó thành lập mới địa điểm kinh doanh.
5.2. Nếu doanh nghiệp thành lập vào cuối năm, thuế môn bài có được giảm không?
Có, doanh nghiệp mới thành lập (từ ngày 1/7 đến 31/12) chỉ phải nộp 50% mức thuế môn bài của năm đó.
5.3. Khi nào phải lập tờ khai lệ phí môn bài?
Theo quy định tại khoản 1 Điều 10 Nghị định 126/2020/NĐ-CP, doanh nghiệp, chi nhánh, văn phòng đại diện, địa điểm kinh doanh mới thành lập thực hiện nộp tờ khai lệ phí môn bài lần đầu tiên chậm nhất là ngày 30/01 năm sau năm thành lập hoặc bắt đầu hoạt động sản xuất, kinh doanh.
5.4. Công ty mới thành lập phải nộp tờ khai gì?
Doanh nghiệp mới thành lập cần kê khai các loại thuế chính như: Thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN), lệ phí môn bài và thuế thu nhập cá nhân (TNCN) và các loại thuế khác.









