
Đóng thuế đất thổ cư ở đâu mới nhất 2025?

1. Đóng thuế đất thổ cư ở đâu mới nhất 2025?
Đất thổ cư là một dạng đất phi nông nghiệp. Do đó, việc đăng ký, khai, tính và nộp thuế sử dụng đất thổ cư được quy định tại Điều 8 Luật Thuế sử dụng đất phi nông nghiệp 2010 như sau:
Đăng ký, khai, tính và nộp thuế
1. Người nộp thuế đăng ký, khai, tính và nộp thuế theo quy định của pháp luật về quản lý thuế.
2. Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất.
Trường hợp ở vùng sâu, vùng xa, điều kiện đi lại khó khăn, người nộp thuế có thể thực hiện việc đăng ký, khai, tính và nộp thuế tại Ủy ban nhân dân xã. Cơ quan thuế tạo điều kiện để người nộp thuế thực hiện nghĩa vụ của mình.
3. Trường hợp người nộp thuế có quyền sử dụng nhiều thửa đất ở thì diện tích tính thuế là tổng diện tích các thửa đất ở tính thuế trong phạm vi tỉnh, thành phố trực thuộc trung ương. Việc đăng ký, khai, tính và nộp thuế được quy định như sau:
a) Người nộp thuế đăng ký, khai, tính và nộp thuế tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất;
b) Người nộp thuế được lựa chọn hạn mức đất ở tại một huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất. Trường hợp có một hoặc nhiều thửa đất ở vượt hạn mức thì người nộp thuế được lựa chọn một nơi có thửa đất ở vượt hạn mức để xác định diện tích vượt hạn mức của các thửa đất.
Giá tính thuế được áp dụng theo giá đất của từng huyện, quận, thị xã, thành phố thuộc tỉnh tại nơi có thửa đất.
Người nộp thuế lập tờ khai tổng hợp theo mẫu quy định để xác định tổng diện tích các thửa đất ở có quyền sử dụng và số thuế đã nộp, gửi cơ quan thuế nơi người nộp thuế đã lựa chọn để xác định hạn mức đất ở để nộp phần chênh lệch giữa số thuế phải nộp theo quy định của Luật này và số thuế đã nộp.
Theo đó, người nộp thuế nộp thuế đất thổ cư tại cơ quan thuế huyện, quận, thị xã, thành phố thuộc tỉnh nơi có quyền sử dụng đất.
Trường hợp ở vùng sâu, vùng xa, điều kiện đi lại khó khăn, người nộp thuế có thể thực hiện việc đăng ký, khai, tính và nộp thuế tại Ủy ban nhân dân xã. Cơ quan thuế tạo điều kiện để người nộp thuế thực hiện nghĩa vụ của mình.
2. Cách đóng thuế đất thổ cư online mới nhất 2025
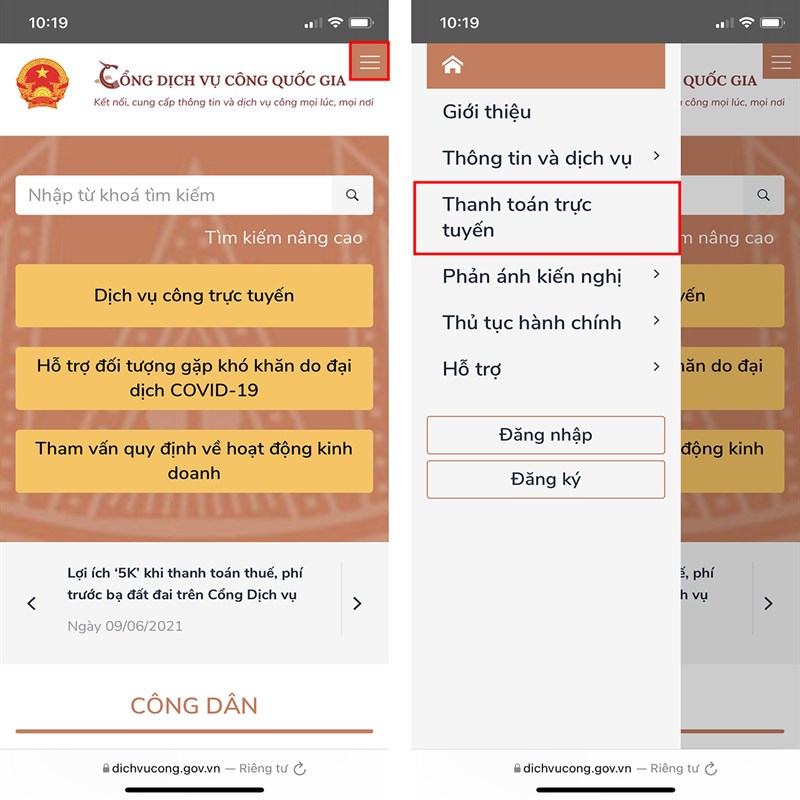
Bước 1. Bạn truy cập vào cổng dịch vụ công Quốc gia. Chọn Menu mở rộng > Thanh toán trực tuyến.
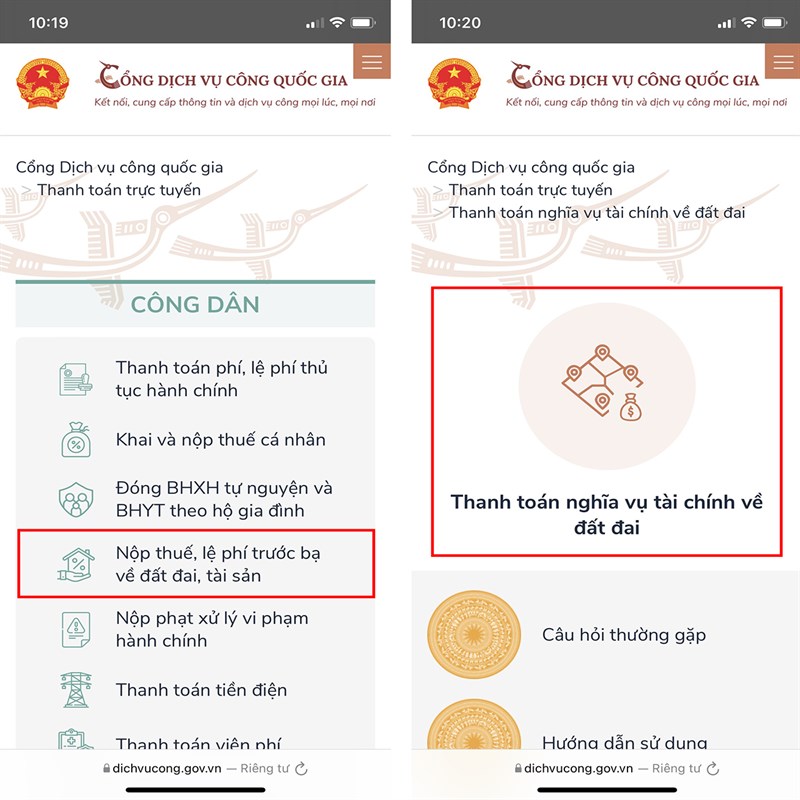
Bước 2. Tại mục Công dân, bạn chọn Nộp thuế, lệ phí trước bạ về đất đai, tài sản > Thanh toán nghĩa vụ về tài chính đất đai.
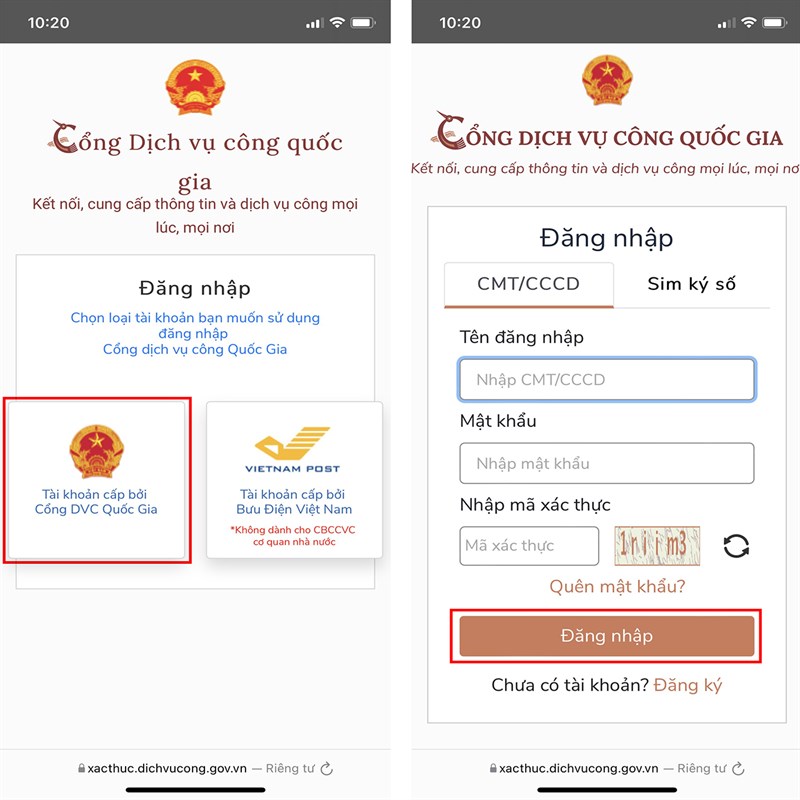
Bước 3. Bạn tiến hành Đăng nhập bằng tài khoản Cổng dịch vụ công quốc gia của mình. Nếu chưa có, bạn nhấn Đăng ký.
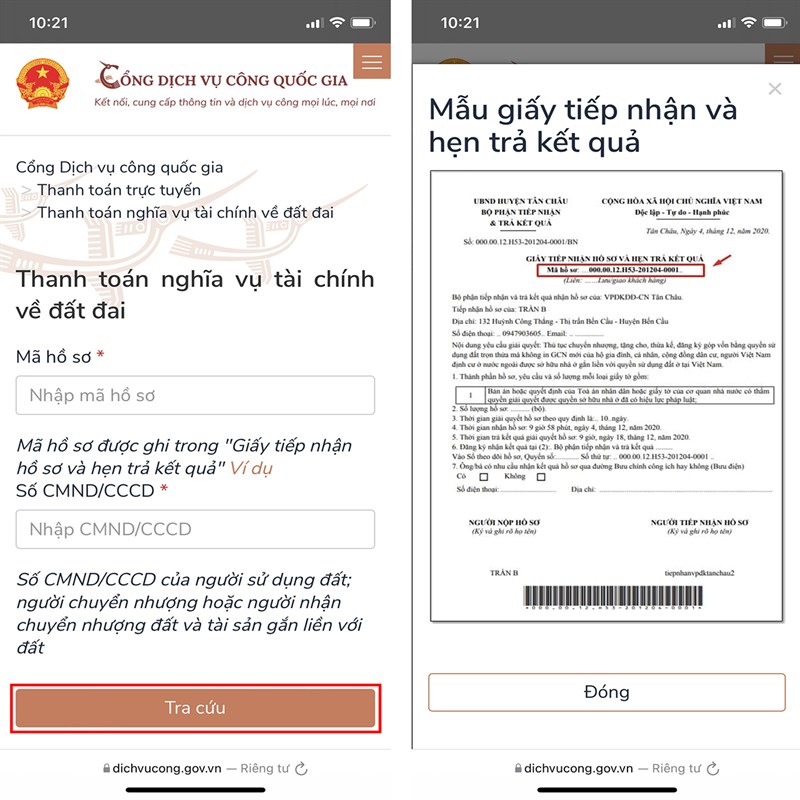
 Bước 4. Bạn nhập Mã hồ sơ và số CMND/CCCD của người sử dụng đất, người chuyển nhượng hoặc người nhận chuyển nhượng đất và tài sản gắn liền với đất.. Sau đó nhấn Tra cứu.
Lưu ý: Mã hồ sơ được ghi trong Giấy tiếp nhận hồ sơ và hẹn trả kết quả.
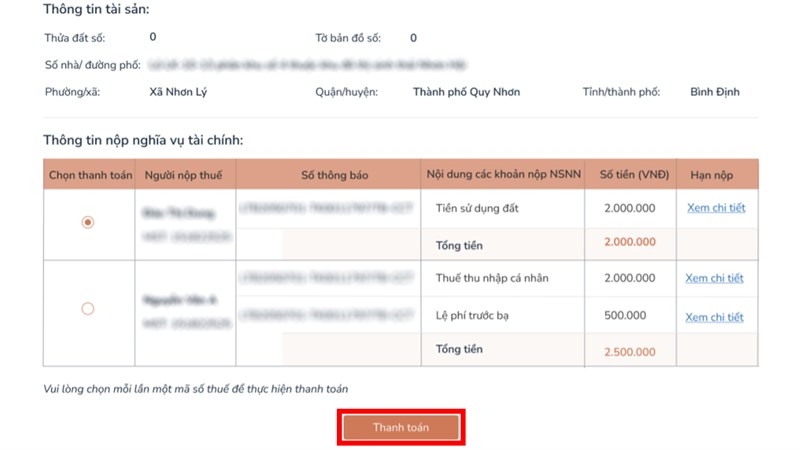
Bước 5. Thông tin về tài sản và nộp nghĩa vụ tài chính sẽ hiện lên chi tiết cho bạn. Bạn chọn Thanh toán. cho người nộp thuế (Lưu ý: Mỗi lần chỉ thanh toán được 1 mã số thuế)
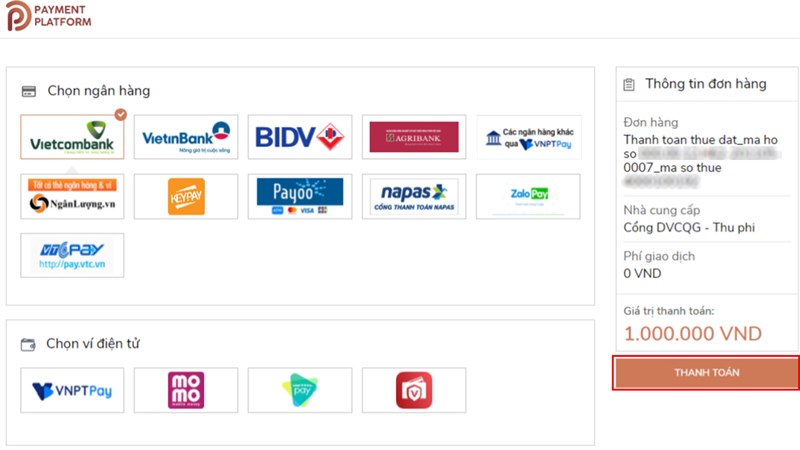
Bước 6. Chọn ngân hàng hoặc ví điện tử, nhấn Thanh toán để hoàn tất thủ tục.
3. Thời hạn nộp hồ sơ khai thuế đất thổ cư mới nhất 2025
Căn cứ theo quy định tại khoản 3 Điều 10 Nghị định 126/2020/NĐ-CP quy định như sau:
Điều 10. Thời hạn nộp hồ sơ khai thuế của các khoản thu về đất, lệ phí môn bài, lệ phí trước bạ, tiền cấp quyền và các khoản thu khác theo pháp luật quản lý, sử dụng tài sản công
...
3. Thuế sử dụng đất phi nông nghiệp
a) Đối với tổ chức:
a.1) Kê khai lần đầu: Thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp.
a.2) Trong chu kỳ ổn định, hàng năm tổ chức không phải kê khai lại thuế sử dụng đất phi nông nghiệp nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
a.3) Kê khai khi có phát sinh thay đổi các yếu tố làm thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp và khai bổ sung khi phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót ảnh hưởng đến số thuế phải nộp: Thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày phát sinh thay đổi.
Khai bổ sung hồ sơ khai thuế được áp dụng đối với: Trường hợp phát sinh các yếu tố làm thay đổi căn cứ tính thuế dẫn đến tăng, giảm số thuế phải nộp; trường hợp phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót, nhầm lẫn gây ảnh hưởng đến số thuế phải nộp.
b) Đối với hộ gia đình, cá nhân:
b.1) Khai lần đầu: Thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất phi nông nghiệp.
b.2) Hàng năm hộ gia đình, cá nhân không phải kê khai lại nếu không có sự thay đổi về người nộp thuế và các yếu tố dẫn đến thay đổi số thuế phải nộp.
b.3) Khai khi có phát sinh thay đổi các yếu tố làm thay đổi căn cứ tính thuế (trừ trường hợp thay đổi giá của 1 m2 đất theo quy định của Ủy ban nhân dân cấp tỉnh) dẫn đến tăng, giảm số thuế phải nộp: Thời hạn nộp hồ sơ chậm nhất 30 ngày kể từ ngày phát sinh thay đổi.
b.4) Khai bổ sung khi phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót ảnh hưởng đến số thuế phải nộp thực hiện theo quy định tại Điều 47 Luật Quản lý thuế.
b.5) Khai tổng hợp: Thời hạn nộp hồ sơ khai tổng hợp chậm nhất là ngày 31 tháng 3 của năm dương lịch tiếp theo năm tính thuế.
Như vậy, căn cứ theo quy định nêu trên thì thời hạn nộp hồ sơ khai thuế đất thổ cư được quy định như sau:
- Khai lần đầu: Thời hạn nộp hồ sơ chậm nhất là 30 ngày kể từ ngày phát sinh nghĩa vụ thuế sử dụng đất.
- Khai khi có phát sinh thay đổi các yếu tố làm thay đổi căn cứ tính thuế (trừ trường hợp thay đổi giá của 1m2 đất theo quy định của Ủy ban nhân dân cấp tỉnh) dẫn đến tăng, giảm số thuế phải nộp: Thời hạn nộp hồ sơ chậm nhất 30 ngày kể từ ngày phát sinh thay đổi.
- Khai bổ sung khi phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót ảnh hưởng đến số thuế phải nộp thực hiện theo quy định tại Điều 47 Luật Quản lý thuế 2019

4. Các câu hỏi thường gặp
4.1. Người nộp thuế có thể nộp tiền thuế vào ngân sách nhà nước thông qua ngân hàng thương mại hay không?
Hình thức nộp thuế được quy định tại khoản 1 Điều 56 Luật Quản lý thuế 2019 như sau:
“d) Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.”
Như vậy, người nộp thuế có thể nộp tiền thuế vào ngân sách nhà nước thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
Ngân hàng thương mại có trách nhiệm bố trí địa điểm, phương tiện, công chức, nhân viên thu tiền thuế bảo đảm thuận lợi cho người nộp thuế nộp tiền thuế kịp thời vào ngân sách nhà nước.
4.2 Người nộp thuế nộp tiền thuế thông qua ngân hàng thương mại thì ngày đã nộp thuế được xác định thế nào?
Việc xác định ngày đã nộp thuế được quy định tại khoản 1 Điều 58 Luật Quản lý thuế trường hợp người nộp thuế nộp tiền thuế thông qua ngân hàng thương mại thì ngày đã nộp thuế là ngày ngân hàng thương mại trích tiền từ tài khoản của người nộp thuế hoặc người nộp thay và được ghi nhận trên chứng từ nộp tiền thuế.
4.3 Có bắt buộc nộp thuế ở kho bạc hay cơ quan quản lý thuế hay không?
Căn cứ Khoản 1 Điều 56 Luật quản lý thuế 2019 có quy định các địa điểm nộp thuế như sau:
Người nộp thuế nộp tiền thuế vào ngân sách nhà nước theo quy định sau đây:
- Tại Kho bạc Nhà nước;
- Tại cơ quan quản lý thuế nơi tiếp nhận hồ sơ khai thuế;
- Thông qua tổ chức được cơ quan quản lý thuế ủy nhiệm thu thuế;
- Thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.
Như vậy thì người nộp thuế có thể nộp tiền thuế thông qua ngân hàng thương mại, tổ chức tín dụng khác và tổ chức dịch vụ theo quy định của pháp luật.









