
Thủ tục xuất hóa đơn đỏ chuẩn pháp lý mới nhất 2025
1. Thủ tục xuất hóa đơn đỏ chuẩn pháp lý mới nhất 2025
- Bước 1: Lập hóa đơn
Tùy từng trường hợp người bán lập hóa đơn VAT dưới dạng hóa đơn giấy hoặc hóa đơn điện tử.
-
- Trường hợp lập hóa đơn điện tử (áp dụng phổ biến): sử dụng phần mềm kế toán hoặc các phần mềm hỗ trợ lập hóa đơn điện tử để tạo hóa đơn. Kiểm tra kỹ lưỡng các thông tin trên hóa đơn trước khi in hoặc gửi cho khách hàng.
- Trường hợp lập hóa đơn giấy: kế toán lập hóa đơn VAT bằng cách điền các thông tin theo mẫu có sẵn đã đăng ký mua từ cơ quan thuế.
Sau khi lập cả bên bán và bên mua cần thực hiện ký, đóng dấu trên hóa đơn đã lập.
- Bước 2: Gửi hóa đơn cho khách hàng
Người bán gửi hóa đơn cho khách hàng qua email (nếu là hóa đơn điện tử) hoặc các hình thức khác (nếu là hóa đơn giấy). Đồng thời người bán lưu giữ hóa đơn để phục vụ cho công tác kế toán và lưu trữ.
- Bước 3: Kê khai thuế
Căn cứ vào các hóa đơn VAT đã xuất, doanh nghiệp tiến hành kê khai thuế GTGT theo quy định của pháp luật.
2. Hóa đơn đỏ là gì? Xuất hóa đơn đỏ đúng luật cần chú ý những vấn đề nào?
2.1. Hóa đơn đỏ là gì?
Theo quy định tại khoản 1 Điều 3 Nghị định 123/2020/NĐ-CP về hóa hơn như sau:
Hóa đơn là chứng từ kế toán do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ. Hóa đơn được thể hiện theo hình thức hóa đơn điện tử hoặc hóa đơn do cơ quan thuế đặt in.
Hóa đơn VAT (viết tắt của Value Added Tax Invoice) hay thường được gọi là hóa đơn đỏ, là loại hóa đơn do người bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng (GTGT) lập, giao cho người mua để ghi nhận việc bán hàng hóa, cung ứng dịch vụ. Đây là chứng từ quan trọng trong hoạt động kế toán, thuế và quản lý doanh nghiệp.
Cụ thể, hóa đơn VAT có những đặc điểm chính sau:
-
Ghi rõ số tiền trước thuế, thuế suất và số tiền thuế GTGT (thường là 5%, 8% hoặc 10%), cùng với tổng tiền thanh toán.
-
Được lập theo đúng quy định của pháp luật về hóa đơn điện tử, thường là hóa đơn điện tử theo Thông tư 78/2021/TT-BTC.
-
Có giá trị pháp lý để:
-
Doanh nghiệp kê khai, khấu trừ thuế GTGT đầu vào.
-
Ghi nhận chi phí hợp lý, hợp lệ khi tính thuế thu nhập doanh nghiệp (TNDN).
-
Làm căn cứ kiểm tra, thanh tra thuế.
-
Ví dụ:
Một công ty bán máy tính với giá chưa thuế là 10.000.000 đồng, thuế suất GTGT là 10%. Hóa đơn VAT sẽ ghi:
-
Giá chưa thuế: 10.000.000 đồng
-
Thuế GTGT (10%): 1.000.000 đồng
-
Tổng cộng thanh toán: 11.000.000 đồng
2.2. Xuất hóa đơn đỏ đúng luật cần chú ý những vấn đề nào?
Xuất hóa đơn đỏ đúng luật cần chú ý những vấn đề nào?
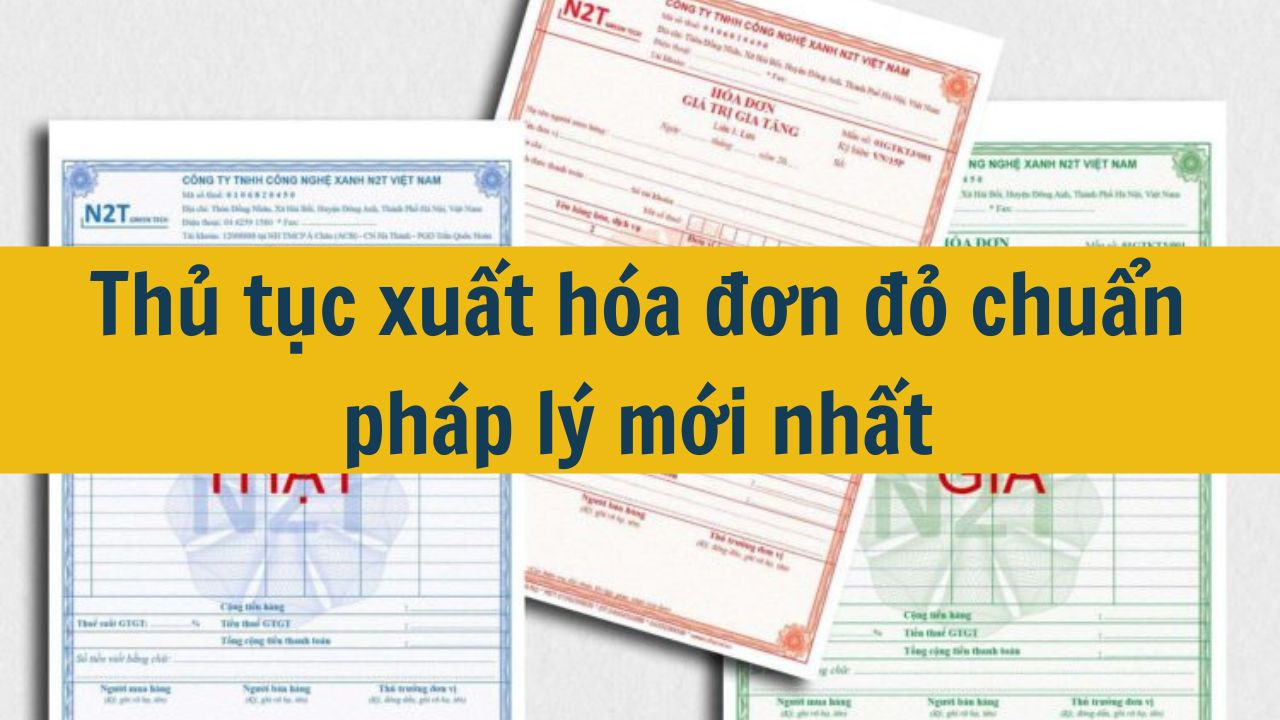
Thông thường, hóa đơn đỏ được lập thành 3 liên, tương ứng với 3 màu là trắng, đỏ và xanh. Khi xuất hóa đơn đỏ, cần lưu ý một số vấn đề sau:
- Bên bán phải kẹp 3 liên hóa đơn viết cùng 1 lúc để đảm bảo nội dung đồng nhất giữa các liên. Việc tách các liên ra viết riêng lẻ là không được phép.
- Thông tin người mua trên hóa đơn đỏ phải được ghi đầy đủ, chính xác.
- Các thông tin trên hóa đơn đỏ không được tẩy xóa, sửa và phải được thể hiện với chỉ 1 màu mực.
- Nội dung phải liên tục, không ngắt quãng, đặc biệt không viết đè chữ lên nhau và phải gạch chéo phần còn trống.
- Số hóa đơn đỏ phải được lập liên tục từ nhỏ đến lớn.
- Thời gian ngày, tháng, năm lập hóa đơn sẽ ghi vào thời điểm phát sinh giao dịch hoặc khi đã hoàn thành giao dịch cung cấp hàng hóa/dịch vụ cho người mua.
- Hình thức thanh toán trong hóa đơn đỏ được chấp nhận là tiền mặt hoặc chuyển khoản.
3. Nghiêm cấm 4 hành vi nào khi sử dụng hóa đơn đỏ?
Căn cứ khoản 2 Điều 5 Nghị định 123/2020/NĐ-CP nghiêm cấm tổ chức, cá nhân bán, cung cấp hàng hóa, dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan đến việc sử dụng hóa đơn đỏ như sau:
- Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn;
- Cản trở công chức thuế thi hành công vụ, cụ thể các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ;
- Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ;
- Đưa hối lộ hoặc thực hiện các hành vi khác liên quan hóa đơn, chứng từ nhằm mưu lợi bất chính
4. Giao dịch bao nhiêu tiền thì bắt buộc phải xuất hóa đơn?
Tất cả các giao dịch không kể giá trị phát sinh đều phải xuất hóa đơn điện tử theo quy định.
Căn cứ tại khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP có quy định về xuất hóa đơn như sau:
Điều 4. Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này, trường hợp sử dụng hóa đơn điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.
[...]
Tại khoản 1 Điều 90 Luật Quản lý thuế 2019 có quy định về nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử như sau:
Điều 90. Nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán, không phân biệt giá trị từng lần bán hàng hóa, cung cấp dịch vụ.
[...]
Hiện hành tại Nghị định 123/2020/NĐ-CP (áp dụng từ 01/07/2022) có quy định bắt buộc xuất hóa đơn cho tất cả các giao dịch mua bán hàng hóa, dịch vụ, không phân biệt giá trị. Do đó, tất cả các giao dịch, kể cả dưới 200.000 đồng, đều phải xuất hóa đơn điện tử theo quy định.
5. Các câu hỏi thường gặp
5.1. Xuất hóa đơn đỏ để làm gì khi đi ăn nhà hàng?
Việc lấy hóa đơn giá trị gia tăng (hóa đơn đỏ) vừa là quyền lợi vừa là nghĩa vụ của khách hàng, để đảm bảo:
- Theo quy định, việc lấy hóa đơn đơn đỏ khi mua hàng sẽ giúp cho Nhà nước giám sát người bán hàng, cung cấp dịch vụ có nộp thuế đầy đủ hay không.
- Việc lấy hóa đơn đỏ cũng giúp người mua bảm đảm được một số quyền lợi như: Xác định quyền sở hữu, sử dụng đối với sản phẩm, dịch vụ, từ đó có căn cứ để khiếu nại về chất lượng hàng hóa, dịch vụ cũng như yêu cầu về các chế độ bảo hành…
5.2. Tổng giá trị các hóa đơn trong ngày trên 20 triệu có được thanh toán bằng tiền mặt không?
Tại khoản 5 Điều 15 Thông tư 219/2013/TT-BTC được sửa đổi bởi khoản 10 Điều 1 Thông tư 26/2015/TT-BTC có quy định về điều kiện khấu trừ thuế giá trị gia tăng đầu vào đối với trường hợp tổng giá trị các hóa đơn trong ngày trên 20 triệu như sau:
Điều kiện khấu trừ thuế giá trị gia tăng đầu vào
...
5. Trường hợp mua hàng hóa, dịch vụ của một nhà cung cấp có giá trị dưới hai mươi triệu đồng nhưng mua nhiều lần trong cùng một ngày có tổng giá trị từ hai mươi triệu đồng trở lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán qua ngân hàng. Nhà cung cấp là người nộp thuế có mã số thuế, trực tiếp khai và nộp thuế GTGT.
Trường hợp người nộp thuế là cơ sở kinh doanh có các cửa hàng là các đơn vị phụ thuộc sử dụng chung mã số thuế và mẫu hóa đơn của cơ sở kinh doanh, trên hoá đơn có tiêu thức “Cửa hàng số” để phân biệt các cửa hàng của cơ sở kinh doanh và có đóng dấu treo của từng cửa hàng thì mỗi cửa hàng là một nhà cung cấp.
Như vậy, nếu trong 01 ngày xuất nhiều lần hóa đơn dưới 20 triệu nhưng tổng giá trị các hóa đơn trên 20 triệu thì phải có chứng từ thanh toán chuyển khoản qua ngân hàng thì mới được khấu trừ thuế GTGT đầu vào.
Tóm lại, để được khấu trừ thuế GTGT đầu vào, tổng giá trị các hóa đơn trên 20 triệu trong 01 ngày không được thanh toán bằng tiền mặt.
5.3. Tên hóa đơn điện tử được ghi như thế nào?
Tại khoản 1 Điều 10 Nghị định 123/2020/NĐ-CP có quy định tên hóa đơn điện tử được ghi như sau:
Tên hóa đơn là tên của từng loại hóa đơn được thể hiện trên mỗi hóa đơn, như: HÓA ĐƠN GIÁ TRỊ GIA TĂNG, HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM TỜ KHAI HOÀN THUẾ, HÓA ĐƠN GIÁ TRỊ GIA TĂNG KIÊM PHIẾU THU, HÓA ĐƠN BÁN HÀNG, HÓA ĐƠN BÁN TÀI SẢN CÔNG, TEM, VÉ, THẺ, HÓA ĐƠN BÁN HÀNG DỰ TRỮ QUỐC GIA.
Ký hiệu mẫu số hóa đơn, ký hiệu hóa đơn thực hiện theo hướng dẫn của Bộ Tài chính.
5.4. Có mấy loại hóa đơn đỏ?
Hiện nay, hóa đơn đỏ được phân loại thành 2 loại chính như sau::
- Hóa đơn đỏ bản giấy: Là loại hóa đơn được in sẵn trên giấy, có thể là hóa đơn do Bộ Tài chính phát hành hoặc hóa đơn do doanh nghiệp tự in sau khi đã đăng ký mẫu với cơ quan thuế.
- Hóa đơn đỏ điện tử: Là loại hóa đơn được lập, xử lý và truyền theo phương thức điện tử, được lưu trữ và quản lý bằng hệ thống công nghệ thông tin.
5.5. Hóa đơn đỏ dùng để làm gì?
Khi kinh doanh mua bán hàng hóa, dịch vụ thì doanh nghiệp bắt buộc phải lập hóa đơn đỏ. Việc lập hóa đơn là trách nhiệm của người bán hàng hóa, dịch vụ theo khoản 1 Điều 8 Nghị định 123/2020/NĐ-CP quy định hóa đơn GTGT là hóa đơn dành cho các tổ chức khai thuế GTGT theo phương pháp khấu trừ sử dụng cho các hoạt động:
- Bán hàng hóa, cung cấp dịch vụ trong nội địa;
- Hoạt động vận tải quốc tế;
- Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu;
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Theo đó, hoá đơn đỏ là căn cứ để người mua, người bán hàng hóa, dịch vụ thực hiện:
- Căn cứ để người mua hàng hóa, dịch vụ xác định số tiền thuế cần nộp khi kê khai thuế GTGT.
- Căn cứ để người bán hàng hóa, dịch vụ xác định số tiền thuế GTGT phải nộp ngân sách nhà nước.
- Căn cứ để cơ quan thuế quản lý thuế đối với người bán và người mua hàng hóa, dịch vụ.
- Căn cứ để hoàn thuế GTGT.


