
Tra cứu tờ khai thuế ở đâu mới nhất 2025?
1. Tra cứu tờ khai thuế ở đâu mới nhất 2025?
Dưới đây là các bước thực hiện tra cứu nộp tờ khai thuế điện tử nhanh nhất:
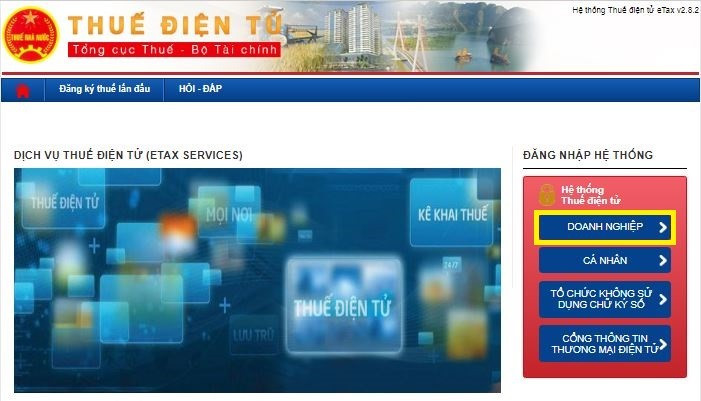
- Bước 1: Đăng nhập vào hệ thống thuế điện tử theo địa chỉ: http://thuedientu.gdt.gov.vn/.
-
- Chọn “Doanh nghiệp” >>> Đăng nhập vào hệ thống với thông tin thuế kèm mật khẩu của doanh nghiệp. Tên đăng nhập chính là mã số thuế doanh nghiệp, bắt buộc phải thêm hậu tố “-pl” ở phía sau.
- Bước 2: Chọn thông tin
- Chọn mục “Tra cứu” để tra cứu: Tờ khai, thông báo thuế, thông tin nghĩa vụ
- Chọn phân hệ "Tra cứu" và chọn loại thông báo, tờ khai, tra cứu số thuế còn phải nộp, tra cứu thông tin nghĩa vụ, tra cứu thông báo thuế khác.
- Ấn tra cứu, chọn tra cứu tờ khai thuế đã nộp.
- Bước 3: Cập nhật các thông tin loại tờ khai
- Thực hiện chọn:
- Tờ khai (loại tờ khai cần tra cứu).
- Mã giao dịch
- Ngày nộp từ ngày, đến ngày.
- Thực hiện chọn:
- Bước 4: Xem kết quả tra cứu hồ sơ khai thuế và tải về
2. Lịch nộp các loại tờ khai thuế mới nhất năm 2025
Căn cứ vào Điều 44, Điều 55 Luật Quản lý thuế 2019; Điều 10 Nghị định 126/2020/NĐ-CP; khoản 5 Điều 148 Bộ luật Dân sự 2015 quy định về lịch nộp các loại tờ khai thuế mới nhất năm 2025 như sau:
|
Thời hạn nộp |
Kỳ theo tháng |
Kỳ theo quý |
Kỳ theo năm |
|
20/1/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 12/2024 (nếu có) |
||
|
30/1/2025 |
Nộp Tiền Thuế TNDN tạm tính Quý 4/2024 (nếu có) |
Nộp tiền lệ phí môn bài năm 2025 |
|
|
31/1/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Quý 4/2024 (nếu có) |
||
|
20/2/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 1/2025 (nếu có) |
||
|
20/3/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 2/2025 (nếu có) |
||
|
21/4/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 3/2025 (nếu có) |
Do ngày 20/07/2025 là chủ nhật (Ngày nghỉ) |
|
|
05/5/2025 |
Do ngày 30/04, 01/05, 02/05, 03/05 và 04/05 là các ngày nghỉ lễ nên hạn nộp báo cáo quý 1/2025 sẽ được chuyển sang ngày làm việc tiếp theo (là ngày 05/05/2025) |
– Nộp tờ khai và tiền Thuế GTGT/TNCN Quý 1/2025 (nếu có) |
|
|
20/5/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 4/2025 (nếu có) |
||
|
20/6/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 5/2025 (nếu có) |
||
|
21/7/2025 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 6/2025 (nếu có) |
Do ngày 20/07/2025 là chủ nhật (Ngày nghỉ) |
|
|
30/7/2025 |
Nộp Tiền Thuế TNDN tạm tính Quý 2/2025 (nếu có) |
||
|
31/7/2024 |
Nộp tờ khai và tiền Thuế GTGT/TNCN Quý 2/2025 (nếu có) |
||
|
20/8/2024 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 7/2025 (nếu có) |
||
|
22/9/2024 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 8/2025 (nếu có) |
Do ngày 20/09/2025 và 21/09/2025 là thứ 7 và chủ nhật (Ngày nghỉ) |
|
|
20/10/2024 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 9/2025 (nếu có) |
||
|
30/10/2024 |
Nộp Tiền Thuế TNDN tạm tính Quý 2/2025 (nếu có) |
||
|
31/10/2024 |
Nộp tờ khai và tiền thuế GTGT/TNCN quý 3/2025 (nếu có) |
||
|
20/11/2024 |
Nộp tờ khai và tiền thuế Thuế GTGT/TNCN Tháng 10/2025 (nếu có) |
||
|
22/12/2024 |
Nộp tờ khai và tiềnThuế GTGT/TNCN Tháng 11/2025 (nếu có) |
Do ngày 20/12/2025 và 21/12/2025 là thứ 7 và chủ nhật (Ngày nghỉ) |
|
3. Quy định về gia hạn nộp tờ khai thuế mới nhất 2025
Theo Điều 46 Luật Quản lý thuế 2019 quy định về gia hạn nộp hồ sơ khai thuế như sau:
- Người nộp thuế không có khả năng nộp hồ sơ khai thuế đúng thời hạn do thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ thì được thủ trưởng cơ quan thuế quản lý trực tiếp gia hạn nộp hồ sơ khai thuế.
- Thời gian gia hạn không quá 30 ngày đối với việc nộp hồ sơ khai thuế tháng, khai thuế quý, khai thuế năm, khai thuế theo từng lần phát sinh nghĩa vụ thuế; 60 ngày đối với việc nộp hồ sơ khai quyết toán thuế kể từ ngày hết thời hạn phải nộp hồ sơ khai thuế.
- Người nộp thuế phải gửi đến cơ quan thuế văn bản đề nghị gia hạn nộp hồ sơ khai thuế trước khi hết thời hạn nộp hồ sơ khai thuế, trong đó nêu rõ lý do đề nghị gia hạn có xác nhận của Ủy ban nhân dân cấp xã hoặc Công an xã, phường, thị trấn nơi phát sinh trường hợp được gia hạn quy định trên.
- Trong thời hạn 03 ngày làm việc kể từ ngày nhận được văn bản đề nghị gia hạn nộp hồ sơ khai thuế, cơ quan thuế phải trả lời bằng văn bản cho người nộp thuế về việc chấp nhận hay không chấp nhận việc gia hạn nộp hồ sơ khai thuế.
4. Đối tượng hỗ trợ kê khai thuế trên Cổng thông tin điện tử mới
Căn cứ vào Nghị định 52/2013/NĐ-CP, thì hoạt động thương mại điện tử là việc tiến hành một phần hoặc toàn bộ quy trình của hoạt động thương mại bằng phương tiện điện tử có kết nối với mạng Internet, mạng viễn thông di động hoặc các mạng mở khác.
Sàn giao dịch thương mại điện tử là website thương mại điện tử cho phép các thương nhân, tổ chức, cá nhân không phải chủ sở hữu website có thể tiến hành một phần hoặc toàn bộ quy trình mua bán hàng hóa, dịch vụ trên đó.
Đồng thời, Quyết định 186/QĐ-BTTTT năm 2022 thì nền tảng số là hệ thống thông tin phục vụ các giao dịch điện tử trực tuyến hoạt động theo mô hình sử dụng công nghệ số để tạo môi trường mạng cho phép nhiều bên cùng tham gia để giao dịch, cung cấp dịch vụ cho các tổ chức, cá nhân, có thể sử dụng ngay, đơn giản, thuận tiện, linh hoạt theo yêu cầu, dễ dàng phổ biến trên diện rộng, các bên tham gia không cần tự đầu tư, quản lý, vận hành, duy trì.
Theo đó, Cổng thông tin điện tử mới hỗ trợ tất cả các hộ kinh doanh, cá nhân kinh doanh kinh doanh thương mại điện tử, kinh doanh trên nền tảng số thực hiện đăng ký thuế, khai thuế, nộp thuế đối với doanh thu từ kinh doanh thương mại điện tử, kinh doanh trên nền tảng số như:
- Các hộ, cá nhân kinh doanh trên sàn giao dịch thương mại điện tử (TMĐT) như shopee, Lazada, tiki…;
- Các hộ, cá nhân cung cấp hàng hóa dịch vụ trên mạng xã hội như Facebook, Zalo…;
- Các hộ, cá nhân nhận thu nhập từ hoạt động quảng cáo trên các nền tảng quảng cáo như Google, youtube… ;
- Các hộ, cá nhân cung cấp phần mềm trên các chợ ứng dụng như CH play, Apple store…;
- Các hộ, cá nhân có thu nhập từ kinh doanh trên các nền tảng khác.
5. Khai thuế theo quý với thuế GTGT và thuế TNCN phải đảm bảo các tiêu chí nào?
Căn cứ vào Điều 9 Nghị định 126/2020/NĐ-CP thì tiêu chí khai thuế theo quý đối với thuế giá trị gia tăng (thuế GTGT) và thuế thu nhập cá nhân (thuế TNCN) được quy định như sau:
- Khai thuế giá trị gia tăng theo quý áp dụng đối với:
- Người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng được quy định tại điểm a khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP nếu có tổng doanh thu bán hàng hoá và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được khai thuế giá trị gia tăng theo quý. Doanh thu bán hàng hóa, cung cấp dịch vụ được xác định là tổng doanh thu trên các tờ khai thuế giá trị gia tăng của các kỳ tính thuế trong năm dương lịch.
- Trường hợp người nộp thuế thực hiện khai thuế tập trung tại trụ sở chính cho đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu bán hàng hóa, cung cấp dịch vụ bao gồm cả doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh.
- Trường hợp người nộp thuế mới bắt đầu hoạt động, kinh doanh thì được lựa chọn khai thuế giá trị gia tăng theo quý. Sau khi sản xuất kinh doanh đủ 12 tháng thì từ năm dương lịch liền kề tiếp theo năm đã đủ 12 tháng sẽ căn cứ theo mức doanh thu của năm dương lịch trước liền kề (đủ 12 tháng) để thực hiện khai thuế giá trị gia tăng theo kỳ tính thuế tháng hoặc quý.
- Người nộp thuế thuộc diện khai thuế giá trị gia tăng theo tháng được quy định tại điểm a khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP nếu có tổng doanh thu bán hàng hoá và cung cấp dịch vụ của năm trước liền kề từ 50 tỷ đồng trở xuống thì được khai thuế giá trị gia tăng theo quý. Doanh thu bán hàng hóa, cung cấp dịch vụ được xác định là tổng doanh thu trên các tờ khai thuế giá trị gia tăng của các kỳ tính thuế trong năm dương lịch.
- Khai thuế thu nhập cá nhân theo quý như sau:
- Người nộp thuế thuộc diện khai thuế thu nhập cá nhân theo tháng được quy định tại điểm a khoản 1 Điều 8 Nghị định 126/2020/NĐ-CP nếu đủ điều kiện khai thuế giá trị gia tăng theo quý thì được lựa chọn khai thuế thu nhập cá nhân theo quý.
- Việc khai thuế theo quý được xác định một lần kể từ quý đầu tiên phát sinh nghĩa vụ khai thuế và được áp dụng ổn định trong cả năm dương lịch.
- Người nộp thuế có trách nhiệm tự xác định thuộc đối tượng khai thuế theo quý để thực hiện khai thuế theo quy định.
- Người nộp thuế đáp ứng tiêu chí khai thuế theo quý được lựa chọn khai thuế theo tháng hoặc quý ổn định trọn năm dương lịch.
- Trường hợp người nộp thuế đang thực hiện khai thuế theo tháng nếu đủ điều kiện khai thuế theo quý và lựa chọn chuyển sang khai thuế theo quý thì gửi văn bản đề nghị quy định tại Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP đề nghị thay đổi kỳ tính thuế đến cơ quan thuế quản lý trực tiếp chậm nhất là 31 tháng 01 của năm bắt đầu khai thuế theo quý.
- Nếu sau thời hạn này người nộp thuế không gửi văn bản đến cơ quan thuế thì người nộp thuế tiếp tục thực hiện khai thuế theo tháng ổn định trọn năm dương lịch.
- Trường hợp người nộp thuế tự phát hiện không đủ điều kiện khai thuế theo quý thì người nộp thuế phải thực hiện khai thuế theo tháng kể từ tháng đầu của quý tiếp theo. Người nộp thuế không phải nộp lại hồ sơ khai thuế theo tháng của các quý trước đó nhưng phải nộp Bản xác định số tiền thuế phải nộp theo tháng tăng thêm so với số đã kê khai theo quý quy định tại Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP và phải tính tiền chậm nộp theo quy định.
- Trường hợp cơ quan thuế phát hiện người nộp thuế không đủ điều kiện khai thuế theo quý thì cơ quan thuế phải xác định lại số tiền thuế phải nộp theo tháng tăng thêm so với số người nộp thuế đã kê khai và phải tính tiền chậm nộp theo quy định. Người nộp thuế phải thực hiện khai thuế theo tháng kể từ thời điểm nhận được văn bản của cơ quan thuế.
6. Các câu hỏi thường gặp
6.1. Khai thuế muộn phạt bao nhiêu?
Hành vi chậm nộp hồ sơ khai thuế từ 1 đến 30 ngày sẽ bị phạt tiền ở mức thấp (từ 2 triệu đồng đến 5 triệu đồng). Đối với hành vi chậm nộp từ trên 30 ngày mức xử phạt nặng hơn từ 5 triệu đồng đến 15 triệu đồng.
6.2. Những ai phải kê khai thuế thu nhập cá nhân?
Theo quy định thì cá nhân không có người phụ thuộc thì phải nộp thuế thu nhập khi có tổng thu nhập từ tiền lương, tiền công trên 11 triệu đồng/tháng (132 triệu đồng/năm) sau khi đã trừ các khoản đóng bảo hiểm bắt buộc theo quy định và các khoản đóng góp khác như từ thiện, nhân đạo, các khoản miễn thuế
6.3. Kê khai thuế là như thế nào?
Khai thuế là quy trình mà cá nhân hoặc tổ chức phải thực hiện để báo cáo các thông tin liên quan đến thu nhập, chi phí, tài sản, và các khoản giảm trừ thuế với cơ quan thuế của nhà nước. Việc khai thuế nhằm xác định số tiền thuế mà người nộp thuế cần phải đóng, dựa trên các quy định pháp luật về thuế.
6.4. Tra MST cá nhân ở đâu?
- Bước 1: Truy cập vào Cổng thông tin Thuế điện tử (https://thuedientu.gdt.gov.vn).
- Bước 2: Chọn mục "Cá nhân".
- Bước 3: Nhấn vào "Tra cứu thông tin người nộp thuế".
- Bước 4: Nhập số CMND/CCCD và mã kiểm tra, sau đó nhấn "Tra cứu" để nhận kết quả.
6.5. Thuế môn bài 2025 nộp khi nào?
- 1) Trường hợp ra hoạt động trong 6 tháng đầu năm: Chậm nhất là ngày 30 tháng 7 năm ra hoạt động.
- 2) Trường hợp ra hoạt động trong thời gian 6 tháng cuối năm: Chậm nhất là ngày 30 tháng 01 năm liền kề năm ra hoạt động.
Như vậy, thời hạn nộp lệ phí môn bài chậm nhất 2025 là ngày 30/01 hàng năm









