Điều kiện, thủ tục thành lập văn phòng công chứng mới nhất 2025 chuẩn quy định
1. Điều kiện thành lập văn phòng công chứng
1.1. Điều kiện về loại hình doanh nghiệp
Theo khoản 1 Điều 22 Luật Công chứng 2014, văn phòng công chứng được thành lập dưới loại hình công ty hợp danh. Điều này có nghĩa là văn phòng công chứng phải có ít nhất hai công chứng viên hợp danh trở lên và không có thành viên góp vốn.
1.2. Điều kiện về người đại diện theo pháp luật của văn phòng công chứng
Người đại diện theo pháp luật của văn phòng công chứng là Trưởng Văn phòng. Trưởng Văn phòng công chứng phải là công chứng viên hợp danh của văn phòng công chứng và đã hành nghề công chứng từ 02 năm trở lên.
Tiêu chuẩn để trở thành công chứng viên được quy định tại Điều 8 Luật Công chứng 2014, bao gồm:
(1) Là công dân Việt Nam thường trú tại Việt Nam, tuân thủ Hiến pháp và pháp luật, có phẩm chất đạo đức tốt.
(2) Có bằng cử nhân luật.
(3) Có thời gian công tác pháp luật từ 05 năm trở lên tại các cơ quan, tổ chức sau khi đã có bằng cử nhân luật.
(4) Tốt nghiệp khóa đào tạo nghề công chứng hoặc hoàn thành khóa bồi dưỡng nghề công chứng.
(5) Đạt yêu cầu kiểm tra kết quả tập sự hành nghề công chứng.
(6) Bảo đảm sức khỏe để hành nghề công chứng.
1.3. Điều kiện về tên gọi của văn phòng công chứng
Theo khoản 3 Điều 22 Luật Công chứng 2014, tên gọi của văn phòng công chứng phải bao gồm cụm từ “Văn phòng công chứng” kèm theo họ tên của Trưởng Văn phòng hoặc họ tên của một công chứng viên hợp danh khác. Tên gọi không được trùng hoặc gây nhầm lẫn với tên của tổ chức hành nghề công chứng khác, đồng thời không được vi phạm truyền thống lịch sử, văn hóa, đạo đức và thuần phong mỹ tục của dân tộc.
1.4. Điều kiện về trụ sở của văn phòng công chứng
Theo khoản 1 Điều 17 Nghị định 29/2015/NĐ-CP, trụ sở của văn phòng công chứng phải có địa chỉ cụ thể, có nơi làm việc cho công chứng viên và người lao động với diện tích tối thiểu theo quy định của pháp luật, có nơi tiếp người yêu cầu công chứng và nơi lưu trữ hồ sơ công chứng.
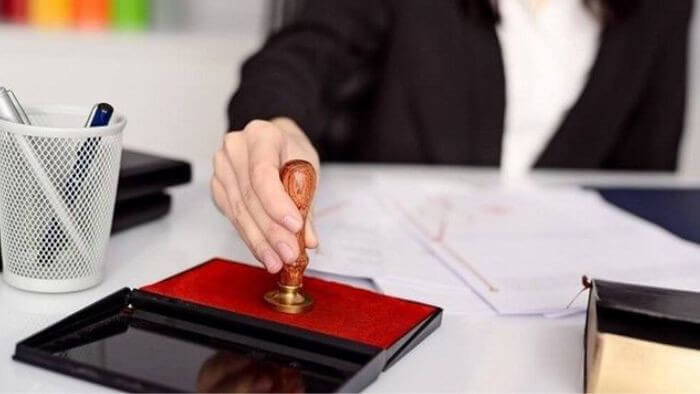
1.5. Điều kiện về con dấu của văn phòng công chứng
Văn phòng công chứng có con dấu và tài khoản riêng, hoạt động theo nguyên tắc tự chủ về tài chính bằng nguồn thu từ phí công chứng, thù lao công chứng và các nguồn thu hợp pháp khác. Văn phòng công chứng được khắc và sử dụng con dấu sau khi có quyết định cho phép thành lập, và việc quản lý, sử dụng con dấu phải tuân thủ quy định của pháp luật về con dấu.
2. Thủ tục thành lập văn phòng công chứng
2.1. Hồ sơ thành lập văn phòng công chứng
Hồ sơ bao gồm:
(1) Đơn đề nghị thành lập văn phòng công chứng.
(2) Đề án thành lập văn phòng công chứng, trong đó nêu rõ sự cần thiết thành lập, tổ chức, tên gọi, nhân sự, địa điểm trụ sở, các điều kiện vật chất và kế hoạch triển khai thực hiện.
(3) Bản sao quyết định bổ nhiệm công chứng viên tham gia thành lập văn phòng công chứng.
2.2. Nơi nộp hồ sơ
Công chứng viên thành lập văn phòng công chứng nộp hồ sơ tại Ủy ban nhân dân cấp tỉnh nơi đặt trụ sở.
2.3. Thời hạn giải quyết
Trong thời hạn 20 ngày kể từ ngày nhận đủ hồ sơ, Ủy ban nhân dân cấp tỉnh sẽ xem xét và quyết định cho phép thành lập văn phòng công chứng. Trường hợp từ chối, phải thông báo bằng văn bản và nêu rõ lý do.
2.4. Đăng ký hoạt động của văn phòng công chứng
Trong thời hạn 90 ngày kể từ ngày nhận được quyết định cho phép thành lập, văn phòng công chứng phải đăng ký hoạt động tại Sở Tư pháp nơi cấp quyết định.
Nội dung đăng ký hoạt động bao gồm:
(1) Tên gọi của văn phòng công chứng.
(2) Họ tên Trưởng Văn phòng công chứng.
(3) Địa chỉ trụ sở.
(4) Danh sách công chứng viên hợp danh.
(5) Danh sách công chứng viên làm việc theo chế độ hợp đồng (nếu có).
Hồ sơ đăng ký hoạt động bao gồm:
(1) Đơn đăng ký hoạt động.
(2) Giấy tờ chứng minh về trụ sở phù hợp với đề án thành lập.
(3) Hồ sơ đăng ký hành nghề của các công chứng viên hợp danh và công chứng viên làm việc theo chế độ hợp đồng (nếu có).
Trong thời hạn 10 ngày làm việc kể từ ngày nhận đủ hồ sơ đăng ký, Sở Tư pháp sẽ cấp giấy đăng ký hoạt động cho văn phòng công chứng; trường hợp từ chối phải thông báo bằng văn bản và nêu rõ lý do.
Văn phòng công chứng được phép hoạt động kể từ ngày Sở Tư pháp cấp giấy đăng ký hoạt động.
3. Khấu trừ thuế GTGT với tài khoản ngân hàng không đăng ký
- Quy định áp dụng trước ngày 15/12/2016:
Chứng từ thanh toán qua ngân hàng được hiểu là có chứng từ chứng minh việc chuyển tiền từ tài khoản của bên mua sang tài khoản của bên bán. Hai tài khoản này (của bên mua và bên bán) phải là tài khoản đã đăng ký hoặc thông báo với cơ quan thuế. Các hình thức thanh toán phù hợp theo quy định pháp luật bao gồm: séc, ủy nhiệm chi, lệnh chi, ủy nhiệm thu, thẻ ngân hàng, thẻ tín dụng, sim điện thoại (ví điện tử), và các hình thức khác theo quy định. Điều này cũng bao gồm trường hợp bên mua thanh toán từ tài khoản mang tên chủ doanh nghiệp tư nhân sang tài khoản bên bán, nếu tài khoản đó đã được đăng ký giao dịch với cơ quan thuế.
(Căn cứ theo khoản 3 Điều 15 Thông tư 219/2013/TT-BTC)
- Quy định áp dụng từ ngày 15/12/2016 trở đi:
Chứng từ thanh toán qua ngân hàng vẫn được hiểu là chứng từ chứng minh việc chuyển tiền từ tài khoản của bên mua sang tài khoản của bên bán. Tuy nhiên, quy định đã bỏ yêu cầu rằng tài khoản của bên mua và bên bán phải là tài khoản đã đăng ký hoặc thông báo với cơ quan thuế. Các hình thức thanh toán vẫn bao gồm: séc, ủy nhiệm chi, lệnh chi, ủy nhiệm thu, thẻ ngân hàng, thẻ tín dụng, sim điện thoại (ví điện tử), và các hình thức khác theo quy định. Điều này cũng bao gồm trường hợp bên mua thanh toán từ tài khoản mang tên chủ doanh nghiệp tư nhân sang tài khoản bên bán.
(Căn cứ theo Điều 1 Thông tư 173/2016/TT-BTC)
Doanh nghiệp vẫn có thể khấu trừ thuế GTGT đầu vào ngay cả khi tài khoản ngân hàng không đăng ký với Sở kế hoạch đầu tư hoặc cơ quan thuế.
Lưu ý:
Đối với những hóa đơn có giá trị từ 20 triệu đồng trở lên, doanh nghiệp bắt buộc phải thực hiện chuyển khoản để được khấu trừ thuế GTGT và đưa vào chi phí hợp lệ khi tính thuế TNDN.
Quy định này là điều kiện để doanh nghiệp được khấu trừ thuế GTGT đầu vào. Nếu doanh nghiệp có phát sinh giao dịch qua tài khoản ngân hàng chưa đăng ký, vẫn có thể khấu trừ thuế GTGT đầu vào.
Khi doanh nghiệp mở thêm tài khoản ngân hàng hoặc thay đổi thông tin tài khoản ngân hàng, hãy thực hiện theo quy định đã nêu trong phần 1 của bài viết.
4. Các câu hỏi thường gặp
4.1. Hiện nay, doanh nghiệp có cần thông báo tài khoản ngân hàng cho cơ quan nào khác không?
Mặc dù không cần thông báo cho cơ quan thuế, nhưng doanh nghiệp vẫn cần cập nhật thông tin tài khoản ngân hàng với Sở Kế hoạch và Đầu tư khi có thay đổi, để đảm bảo thông tin đăng ký doanh nghiệp được cập nhật đầy đủ và chính xác.
4.2. Tại sao trước đây phải đăng ký tài khoản ngân hàng với cơ quan thuế?
Trước đây, thông tin tài khoản ngân hàng được sử dụng để phục vụ công tác quản lý thuế, giúp cơ quan thuế theo dõi các giao dịch tài chính của doanh nghiệp.
4.3. Nếu không đăng ký tài khoản ngân hàng với cơ quan thuế, doanh nghiệp có bị phạt không?
Với quy định hiện hành, việc không đăng ký tài khoản ngân hàng với cơ quan thuế không bị coi là vi phạm và không bị phạt.