Trị giá hải quan được hiểu như thế nào? Mẫu tờ khai trị giá hải quan chuẩn pháp lý chi tiết mới nhất 2025
1. Trị giá hải quan được hiểu như thế nào? Mẫu tờ khai trị giá hải quan chuẩn pháp lý chi tiết mới nhất 2025
1.1. Trị giá hải quan được hiểu như thế nào?
Theo khoản 24 Điều 4 Luật Hải quan 2014 thì trị giá hải quan là là trị giá của hàng hóa xuất khẩu, nhập khẩu phục vụ cho mục đích tính thuế, thống kê hải quan.
Ngoài ra, theo Điều 86 Luật Hải quan 2014 quy định về trị giá hải quan như sau:
- Trị giá hải quan được sử dụng làm cơ sở cho việc tính thuế xuất khẩu, thuế nhập khẩu và thống kê hàng hóa xuất khẩu, nhập khẩu.
- Trị giá hải quan đối với hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm và phí vận tải quốc tế.
- Trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
1.2. Mẫu tờ khai trị giá hải quan chuẩn pháp lý chi tiết mới nhất 2025
Mẫu tờ khai trị giá hải quan mới nhất theo Điều 19 Thông tư 39/2015/TT-BTC quy định như sau:
- Tờ khai trị giá hải quan để khai báo trị giá hải quan theo phương pháp trị giá giao dịch của hàng hóa nhập khẩu quy định tại Điều 6 Thông tư 39/2015/TT-BTC: Mẫu tờ khai HQ/2015-TG1 và hướng dẫn khai báo theo Phụ lục III.
|
PHỤ LỤC III MẪU TỜ KHAI TRỊ GIÁ HẢI QUAN |
|
|
HQ/2015-TG1 |
BỘ TÀI CHÍNH
TỔNG CỤC HẢI QUAN
TỜ KHAI TRỊ GIÁ HẢI QUAN
Kèm theo tờ khai hàng hóa nhập khẩu số ……………. ngày …../…... /20
Trang số …… /……… (tổng số trang)
|
1. Ngày xuất khẩu: Ngày tháng năm 20 …… |
|||||||||||||||||
|
ĐIỀU KIỆN ÁP DỤNG TRỊ GIÁ GIAO DỊCH |
|||||||||||||||||
|
2. Người mua có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
3. Việc bán hàng hay giá cả có phụ thuộc vào điều kiện nào dẫn đến việc không xác định được trị giá của hàng hóa nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
4. Người mua có phải trả thêm khoản tiền nào từ số tiền thu được do việc định đoạt, sử dụng hàng hóa nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
Nếu Có, có phải là khoản tiền khai báo tại tiêu thức 9 (P) không? |
* Có |
* Không |
|||||||||||||||
|
5. Người mua và người bán có mối quan hệ đặc biệt hay không? |
* Có |
* Không |
|||||||||||||||
|
Nếu Có, nêu rõ mối quan hệ đó Mối quan hệ đặc biệt có ảnh hưởng đến trị giá giao dịch không? |
* Có |
* Không |
|||||||||||||||
|
TRỊ GIÁ HÓA ĐƠN VÀ CÁC KHOẢN ĐIỀU CHỈNH |
|||||||||||||||||
|
STT |
Mặt hàng số |
Trị giá giao dịch |
Các khoản điều chỉnh cộng |
Các khoản điều chỉnh trừ |
TGHQ (nguyên tệ) |
TGHQ(USD) |
TGHQ(VND) |
||||||||||
|
8 |
9 |
10 |
|||||||||||||||
|
6 |
7 |
(8a) |
(8b) |
(8c) |
… |
… |
… |
… |
… |
11(a) |
(11(b) |
12 |
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
13. Tổng |
S |
S |
S |
S |
S |
S |
S |
S |
S |
|
|
||||||
|
14. Tổng cộng |
S |
S |
S |
S |
|
S |
|||||||||||
|
|
Ghi chú |
||||||||||||||||
|
15. Tôi xin cam đoan và chịu trách nhiệm trước pháp luật về những nội dung khai báo trên tờ khai này. Ngày … tháng … năm ….
(Người khai hải quan ghi rõ họ tên, chức danh, đóng dấu) |
PHẦN DÀNH RIÊNG CHO CÔNG CHỨC HẢI QUAN |
||||||||||||||||
|
16. Ghi chép của công chức hải quan tiếp nhận tờ khai
(Ký, ghi rõ họ tên) |
17. Ghi chép của công chức hải quan kiểm tra trị giá hải quan
(Ký, ghi rõ họ tên) |
||||||||||||||||
TRỊ GIÁ GIAO DỊCH (8), bao gồm
(8a) Giá mua ghi trên hóa đơn
(8b) Khoản thanh toán gián tiếp
(8c) Khoản tiền trả trước, ứng trước, đặt cọc
CÁC KHOẢN ĐIỀU CHỈNH CỘNG (9), ghi số tiền tương ứng với từng mặt hàng và ghi các mã điều chỉnh tương ứng ô (...) dưới đây:
“A” Phí hoa hồng bán hàng, phí môi giới
“B” Chi phí bao bì được coi là đồng nhất với hàng hóa nhập khẩu
“C” Chi phí đóng gói hàng hóa
“D” Các khoản trợ giúp người mua cung cấp miễn phí hoặc giảm giá
“E” Phí bản quyền, phí giấy phép
“P” Các khoản tiền mà người nhập khẩu phải trả từ số tiền thu được sau khi bán lại, định đoạt, sử dụng hàng hóa nhập khẩu
“F” Chi phí vận tải hàng hóa tính đến cửa khẩu nhập đầu tiên
“I” Chi phí bảo hiểm hàng hóa tính đến cửa khẩu nhập đầu tiên
“N” Khác
CÁC KHOẢN ĐIỀU CHỈNH TRỪ (10), ghi số tiền tương ứng với từng mặt hàng ghi các mã điều chỉnh tương ứng ô (...) dưới đây:
“U” Chi phí cho những hoạt động phát sinh sau khi nhập khẩu, gồm các chi phí về xây dựng, kiến trúc, lắp đặt, bảo dưỡng hoặc trợ giúp kỹ thuật, tư vấn kỹ thuật, chi phí giám sát và các chi phí tương tự
“V” Phí vận tải phát sinh sau khi hàng hóa được vận chuyển đến cửa khẩu nhập đầu tiên
“H” Phí bảo hiểm phát sinh sau khi hàng hóa được vận chuyển đến cửa khẩu nhập đầu tiên
“T” Các khoản thuế, phí, lệ phí phải nộp ở Việt Nam đã nằm trong giá mua hàng nhập khẩu
“G” Khoản giảm giá
“S” Các chi phí do người mua chịu liên quan đến tiếp thị hàng hóa nhập khẩu
“L” Tiền lãi phải trả do việc thanh toán tiền mua hàng
“N” Khác
HƯỚNG DẪN KHAI BÁO
Hướng dẫn khai báo tờ khai trị giá hải quan hàng hóa nhập khẩu.
- Tờ khai trị giá hải quan được sử dụng để khai báo cho nhiều mặt hàng. Trường hợp số lượng mặt hàng nhiều thì người khai hải quan có thể thêm dòng để kéo dài sang các trang tiếp theo.
- Số cột các khoản điều chỉnh cộng (9), các khoản điều chỉnh trừ (10): Người khai hải quan tự điều chỉnh số cột tương ứng với các khoản điều chỉnh cần kê khai.
- Phần khai báo trên tờ khai:
PHẦN KHAI BÁO CỦA NGƯỜI KHAI HẢI QUAN
|
Trang số … /…tổng số trang |
Ghi số thứ tự từng trang tờ khai trị giá Hải quan / tổng số trang tờ khai trị giá hải quan. Ví dụ: Lô hàng nhập khẩu có 30 mặt hàng và khai báo trên 02 tờ khai trị giá hải quan: Trên mặt tờ khai thể hiện: Trang số 1/2 trang; trang số 2/2 trang. |
|
Tiêu thức 1 |
Ghi ngày vận đơn. |
|
ĐIỀU KIỆN ÁP DỤNG TRỊ GIÁ GIAO DỊCH |
|
|
Tiêu thức 2 |
Khai báo CÓ nếu người mua có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu. Khai báo KHÔNG nếu người mua không có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu. |
|
Tiêu thức 3 |
Khai báo CÓ nếu việc bán hàng hay giá cả hàng hóa có phụ thuộc vào một số điều kiện dẫn đến việc không xác định được trị giá của hàng hóacần xác định trị giá hải quan. Ví dụ: Vở và bút được đóng gói chung để bán lẻ. Người mua và người bán thỏa thuận đơn giá cho từng gói hàng để bán lẻ, vì vậy không thể xác định được đơn giá của từng mặt hàng bút, vở. Khai báo KHÔNG nếu việc bán hàng hay giá cả của hàng hóa không phụ thuộc vào bất kỳ điều kiện nào. |
|
Tiêu thức 4 |
Khai báo CÓ nếu sau khi bán lại, chuyển nhượng hoặc sử dụng hàng hóa người mua phải trả thêm khoản tiền từ số tiền thu được do việc định đoạt hàng hóa nhập khẩu mang lại. Nếu trên đây đã khai báo CÓ thì khai báo tiếp khoản tiền đó có phải là khoản tiền nêu tại tiêu thức 9 (P) không: Khai báo KHÔNG, người khai hải quan sử dụng phương pháp khác để xác định trị giá hải quan. Khai báo CÓ, người khai hải quan tiếp tục khai báo trên tờ khai này. |
|
Tiêu thức 5 |
Khai báo CÓ nếu mối quan hệ đặc biệt giữa người mua và người bán thuộc một trong các trường hợp quy định tại Điều 7 Thông tư này. Khai báo mối quan hệ đó có ảnh hưởng đến trị giá giao dịch hay không. Khai báo KHÔNG nếu mối quan hệ giữa người mua và người bán không thuộc một trong các trường hợp quy định tại Điều 7 Thông tư này. Trường hợp mối quan hệ đặc biệt ảnh hưởng đến giá cả, người khai hải quan sử dụng phương pháp tiếp theo để xác định trị giá hải quan. |
|
TRỊ GIÁ HÓA ĐƠN VÀ CÁC KHOẢN ĐIỀU CHỈNH |
|
|
Tiêu thức 6 |
Ghi số thứ tự (số liên tục) của các mặt hàng kê khai trên tờ khai trị giá hải quan. |
|
Tiêu thức 7 |
Ghi số thứ tự mặt hàng theo số thứ tự của các mặt hàng tương ứng đã khai tại tờ khai hàng hóa nhập khẩu. Số mặt hàng tại tờ khai trị giá hải quan phải bằng số mặt hàng tại tờ khai hàng hóa nhập khẩu. |
|
I. TRỊ GIÁ GIAO DỊCH |
|
|
Tiêu thức 8a |
Khai báo trị giá nguyên tệ trên hóa đơn (theo từng mặt hàng). Ví dụ 1: Hóa đơn thương mại thể hiện giá hóa đơn: 1.000 USD/ bộ FOB Osaka, số lượng 5 bộ, khai báo tại tiêu thức 8: 5.000 USD. |
|
Tiêu thức 8b |
- Khai báo các khoản thanh toán gián tiếp quy định tại Điều 13 Thông tư này nếu chưa bao gồm trong giá mua ghi trên hóa đơn thương mại. - Trường hợp việc mua bán hàng hóa hay giá cả của hàng hóa phụ thuộc vào một hay một số điều kiện đã khai báo tại tiêu thức 2 đến tiêu thức 5, nhưng người mua có tài liệu khách quan, hợp lệ để xác định mức ảnh hưởng bằng tiền của sự phụ thuộc đó, thì người khai hải quan khai báo khoản tiền được giảm do sự ảnh hưởng đó tại tiêu thức này. |
|
Tiêu thức 8c |
Khai báo các khoản trả trước, ứng trước, đặt cọc liên quan đến việc mua hàng hóa nhập khẩu, nếu các khoản này chưa bao gồm trong giá mua ghi trên hóa đơn thương mại. |
|
II. CÁC KHOẢN PHẢI CỘNG |
|
|
Tiêu thức 9 |
Người khai hải quan đối chiếu với quy định tại Điều 13 Thông tư này để kê khai. Chỉ khai báo các khoản điều chỉnh cộng do người mua phải trả, liên quan đến hàng hóa nhập khẩu và chúng chưa bao gồm trong giá mua ghi trên hóa đơn. Người khai hải quan khai mã khoản điều chỉnh tại các ô (…). Ví dụ nếu có khoản phí bản quyền thì khai E vào ô (....), đồng thời khai trị giá của các khoản chi phí với từng mặt hàng tương ứng. Trường hợp có khoán phí bản quyền trả sau do phụ thuộc vào doanh thu bán hàng sau nhập khẩu, tại thời điểm kê khai hải quan, người khai hải quan ghi vào ô ghi chú nội dung “có phí bản quyền hoặc khoản tiền trả sau cho các mặt hàng số...”. Lý do “…” |
|
III. CÁC KHOẢN ĐƯỢC TRỪ |
|
|
Tiêu thức 10 |
Người khai hải quan đối với quy định tại Điều 15 Thông tư này để kê khai. Chỉ khai báo các khoản điều chỉnh trừ nếu chúng đã bao gồm trong trị giá giao dịch Người khai hải quan khai mã khoản điều chỉnh tại các ô (…). Trường hợp giảm giá theo số lượng, tại ô “ghi chú” người khai hải quan khai tỷ lệ hoặc số tiền được giảm, đồng thời ghi rõ “giảm giá theo số lượng”. Không thực hiện điều chỉnh trừ khoản giảm giá trên tờ khai trị giá hải quan. |
|
Tiêu thức 11a |
- Trường hợp trị giá hóa đơn và trị giá các khoản điều chỉnh cùng nguyên tệ, tiêu thức 11(a) = tiêu thức 8 + tiêu thức 9 - tiêu thức 10. Sau đó nhân với tỷ giá tính thuế để khai vào tiêu thức 11(b). - Trường hợp trị giá hóa đơn, và trị giá các khoản điều chỉnh không cùng nguyên tệ, người khai không cần tính tiêu thức 11(a) mà khai vào tiêu thức 11(b). |
|
Tiêu thức 11b |
Tiêu thức 11(b) = tiêu thức 8 + tiêu thức 9 - tiêu thức 10 sau khi đã nhân tiêu thức số 8, 9, 10 với tỷ giá tính thuế tương ứng. |
|
Tiêu thức 12 |
Trị giá hải quan của một mặt hàng được xác định bằng phép nhân giữa tiêu thức 11(b) trên tờ khai trị giá hải quan và tỷ giá tính thuế. |
|
Tiêu thức 13 |
Tổng trị giá trên hóa đơn của từng cột tiêu thức cho toàn bộ hàng hóa kê khai. |
|
Tiêu thức 14 |
Tổng trị giá giao dịch, tổng trị giá các khoản điều chỉnh cộng, các khoản điều chỉnh trừ cho toàn bộ hàng hóa kê khai. Ví dụ: Doanh nghiệp X Việt Nam ký hợp đồng nhập khẩu mặt hàng A, B, C với công ty Y ở nước ngoài. - Tại hóa đơn thương mại, có ghi như sau: Mặt hàng A: trị giá giao dịch là 56.000usd Mặt hàng B: trị giá giao dịch là 50.000usd, chi phí đóng gói là 2.000usd Mặt hàng C: trị giá giao dịch là 25.000usd. - Hợp đồng mua bán hàng hóa có ghi điều kiện giao hàng là giá FOB (Hải Phòng), chi phí vận tải quốc tế là 5.000usd. Theo đó, tại tiêu thức số 14 ghi: - Tổng trị giá giao dịch là 56.000 + 50.000 + 25.000 = 131.000usd - Tổng trị giá các khoản điều chỉnh cộng là: 5.000 + 2.000 = 7.000usd - Tổng trị giá các khoản điều chỉnh trừ là: 0 |
|
Tiêu thức 15 |
Người khai hải quan ghi rõ ngày, tháng, năm khai báo; ký và ghi rõ họ tên, chức danh, đóng dấu đơn vị. |
PHẦN DÀNH CHO CÔNG CHỨC HẢI QUAN
|
Tiêu đề của tờ khai trị giá hải quan |
Công chức hải quan tiếp nhận, đăng ký tờ khai trị giá hải quan ghi số, ngày đăng ký tờ khai hàng hóa nhập khẩu của lô hàng đang được khai báo trị giá. |
|
Tiêu thức 16 |
Công chức hải quan tiếp nhận tờ khai trị giá hải quan ghi chép các thông tin liên quan đến việc xác định trị giá vào bản lưu tại cơ quan hải quan để chuyển đến các khâu nghiệp vụ sau và ký, ghi rõ họ tên. Bản tờ khai trả cho người khai hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan chỉ ký và ghi rõ họ tên. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
|
Tiêu thức 17 |
Công chức hải quan kiểm tra trị giá hải quan ghi chép ý kiến đối với nội dung kiểm tra trị giá hải quan của người khai hải quan và ký, ghi rõ họ tên vào bản lưu tại cơ quan Hải quan, không ghi vào bản tờ khai trả cho người khai hải quan. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan kiểm tra, xác định trị giá hải quan ghi chép đầy đủ vào tiêu thức này. |
|
PHỤ LỤC III MẪU TỜ KHAI TRỊ GIÁ HẢI QUAN |
|
|
HQ/2015-TG2 |
BỘ TÀI CHÍNH
TỔNG CỤC HẢI QUAN
TỜ KHAI TRỊ GIÁ HẢI QUAN
Kèm theo tờ khai hàng hóa nhập khẩu số ……………. ngày …../…../20
Trang số …… /……… (tổng số trang)
|
I. Lý do không áp dụng phương pháp xác định trị giá hải quan trước đó: |
||||||||||||||||||||||||||||||||
|
II. Tên hàng hóa cần xác định trị giá hải quan: Số thứ tự trên tờ khai nhập khẩu: Ngày xuất khẩu: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 2,3 III. Thông tin về hàng hóa nhập khẩu giống hệt, tương tự: + Tên hàng hóa nhập khẩu giống hệt, tương tự: + Số thứ tự trên tờ khai nhập khẩu: + Tờ khai hàng hóa nhập khẩu số ……….. ngày ….. tháng ….. năm 200... đăng ký tại Chi cục hải quan Cục Hải quan + Ngày xuất khẩu: IV. Xác định trị giá hải quan và giải trình:
Giải trình các khoản điều chỉnh và chứng từ kèm theo: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 4 III. Thông tin về hàng hóa nhập khẩu đã bán lại trong nước được lựa chọn để khấu trừ: + Tên hàng hóa nhập khẩu đã bán lại: + Các thông tin liên quan khác: IV. Xác định trị giá hải quan và giải trình
Giải trình các khoản điều chỉnh và chứng từ kèm theo: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 5 III. Thông tin về tên, địa chỉ đơn vị cung cấp số liệu về chi phí sản xuất: IV. Xác định trị giá hải quan và giải trình:
Phương pháp kế toán đã áp dụng và các chứng từ đã sử dụng: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 6 III. Các thông tin được sử dụng để xác định trị giá hải quan: IV. Xác định trị giá hải quan và giải trình 1. Lựa chọn cách xác định trị giá hải quan 2. Giải trình: 3. Trị giá hải quan nguyên tệ của hàng hóa nhập khẩu cần xác định trị giá hải quan: 4. Trị giá hải quan bằng đồng Việt Nam = (3) x tỷ giá Các chứng từ đã sử dụng đính kèm:
|
||||||||||||||||||||||||||||||||
|
V. Tôi xin cam đoan và chịu trách nhiệm trước pháp luật về những nội dung khai báo trên tờ khai này. Ngày ….. tháng …. năm …..
(Người khai hải quan ghi rõ họ tên, chức danh, đóng dấu) |
PHẦN DÀNH RIÊNG CHO CÔNG CHỨC HẢI QUAN |
|||||||||||||||||||||||||||||||
|
VI. Ghi chép của công chức hải quan tiếp nhận tờ khai
(Ký, ghi rõ họ tên) |
VII. Ghi chép của công chức hải quan kiểm tra, xác định trị giá hải quan
(Ký, ghi rõ họ tên) |
|||||||||||||||||||||||||||||||
HƯỚNG DẪN KHAI BÁO
Hướng dẫn khai báo tờ khai trị giá hải quan hàng hóa nhập khẩu.
- Tờ khai trị giá hải quan được sử dụng để khai báo cho nhiều mặt hàng. Trường hợp số lượng mặt hàng nhiều thì người khai hải quan có thể thêm dòng để kéo dài sang các trang tiếp theo.
- Trên cơ sở mẫu khai báo, người khai hải quan có thể tự thiết kế thêm các tiêu chí cho phù hợp với hồ sơ nhập khẩu nhưng phải đảm bảo đầy đủ các nội dung được quy định trong mẫu khai báo trị giá hải quan đó.
- Phần khai báo trên tờ khai:
PHẦN KHAI BÁO CỦA NGƯỜI KHAI HẢI QUAN
|
Trang số ... /...tổng số trang |
Ghi số thứ tự từng trang tờ khai trị giá hải quan/ tổng số trang tờ khai trị giá hải quan. Ví dụ: Lô hàng nhập khẩu có 30 mặt hàng và khai báo trên 02 tờ khai trị giá hải quan: Trên mặt tờ khai thể hiện: Trang số 1/ 2 trang; trang số 2/ 2 trang. |
|
|
Tiêu thức số I |
Người khai hải quan ghi rõ lý do tại sao không sử dụng phương pháp xác định trị giá trước đó. |
|
|
Tiêu thức số II |
- Tên hàng: Ghi rõ tên hàng, quy cách, phẩm chất của hàng hóa theo hợp đồng thương mại. - Số thứ tự trên tờ khai nhập khẩu: Ghi rõ số thứ tự của mặt hàng cần xác định trị giá hải quan tương ứng trên tờ khai nhập khẩu. - Ngày xuất khẩu: Ghi ngày vận đơn của lô hàng đó. |
|
|
Tiêu thức số III |
1. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá giao dịch của hàng giống hệt/tương tự - Tên hàng hóa nhập khẩu giống hệt/Tên hàng hóa nhập khẩu tương tự: người khai hải quan khai báo theo kết quả kiểm hóa của hàng hóa nhập khẩu giống hệt/hàng hóa nhập khẩu tương tự. - Số thứ tự trên tờ khai nhập khẩu: Ghi rõ số thứ tự của hàng hóa nhập khẩu giống hệt, tương tự tương ứng trên tờ khai nhập khẩu - Ngày xuất khẩu: Ghi ngày phát hành vận đơn của lô hàng giống hệt/ tương tự đó. 2. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá khấu trừ - Tên hàng hóa nhập khẩu đã bán lại trong nước được lựa chọn để khấu trừ: người khai hải quan khai báo theo kết quả kiểm hóa. 3. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá tính toán - Tên, địa chỉ đơn vị cung cấp số liệu về chi phí sản xuất: Người khai hải quan khai báo rõ tên, địa chỉ của người sản xuất hay đại diện của người sản xuất, đã cung cấp thông tin để xác định trị giá tính toán 4. Trường hợp người khai hải quan xác định trị giá theo phương pháp suy luận - Các thông tin được sử dụng để xác định trị giá hải quan: Khai báo chi tiết nguồn thông tin được khai thác để xác định trị giá hải quan (số ngày đăng ký tờ khai hàng hóa nhập khẩu giống hệt/tương tự; số, ngày hóa đơn bán lại hàng hóa nhập khẩu trên thị trường Việt Nam; thông tin thu được từ người sản xuất;...). |
|
|
Tiêu thức số IV |
1. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá giao dịch của hàng giống hệt/tương tự - Xác định trị giá hải quan và giải trình: Người khai hải quan căn cứ Điều 8, Điều 9 Thông tư này để khai báo và xác định trị giá hải quan nguyên tệ của mặt hàng đang cần xác định trị giá. - Các khoản điều chỉnh: Trong trường hợp hàng hóa nhập khẩu giống hệt/hàng hóa nhập khẩu tương tự không có cùng điều kiện mua bán với lô hàng đang xác định trị giá hải quan thì người khai hải quan phải xác định từng khoản điều chỉnh tương ứng, nếu là điều chỉnh tăng thì đánh dấu cộng (+), nếu là điều chỉnh giảm thì đánh dấu trừ (-) trước khoản điều chỉnh đó và ghi vào cột “nguyên tệ”. - Giải trình các khoản điều chỉnh: Người khai hải quan giải trình cụ thể cách xác định từng khoản điều chỉnh. Chứng từ kèm theo: + Liệt kê các chứng từ quy định tại Điều 8, Điều 9 Thông tư này. + Ghi các số liệu, chứng từ đã sử dụng để xác định các khoản điều chỉnh. 2. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá khấu trừ - Xác định trị giá hải quan và giải trình: + Đơn giá bán trên thị trường Việt Nam: Trường hợp đơn giá bán được lựa chọn để khấu trừ được tính trên đơn vị hàng hóa khác với đơn vị hàng hóa của lô hàng nhập khẩu đang xác định trị giá hải quan thì phải điều chỉnh đơn giá phù hợp với đơn vị hàng hóa của lô hàng đang xác định trị giá hải quan trước khi tiến hành khấu trừ. + Các khoản được khấu trừ tính trên một đơn vị hàng hóa: Người khai hải quan đối chiếu với quy định tại Điều 10 Thông tư này để khai báo. Riêng đối với “Khoản lợi nhuận và chi phí quản lý chung” người khai hải quan phải tính toán tỷ lệ phần trăm so với đơn giá bán và khai báo vào cột “tỷ lệ phần trăm so với giá bán”. - Giải trình các khoản được khấu trừ: Người khai hải quan ghi rõ: + Căn cứ tính toán (nguồn số liệu,…). + Phương pháp tính toán số học. - Chứng từ kèm theo: Người khai hải quan khai tên các loại chứng từ đã sử dụng để xác định trị giá hải quan và được nộp cùng tờ khai trị giá hải quan hải quan. 3. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá tính toán - Xác định trị giá hải quan và giải trình: Người khai hải quan căn cứ các quy định tại Điều 11 Thông tư này để khai báo. - Phương pháp kế toán đã áp dụng và chứng từ đã sử dụng: Người khai hải quan khai báo rõ phương pháp kế toán, chứng từ, tài liệu đã sử dụng để xác định trị giá tính toán. 4. Trường hợp người khai hải quan xác định trị giá theo phương pháp suy luận - Xác định trị giá hải quan: Người khai hải quan căn cứ quy định tại Điều 12 Thông tư này để khai báo. - Giải trình: Người khai hải quan giải trình cụ thể về cách thức xác định định trị giá hải quan. |
|
|
Tiêu thức số V |
Người khai hải quan ghi ngày, tháng, năm khai báo và ký xác nhận, ghi rõ họ tên, chức danh, đóng dấu đơn vị trên tờ khai trị giá hải quan. |
|
PHẦN DÀNH CHO CÔNG CHỨC HẢI QUAN
|
Tiêu đề của tờ khai trị giá hải quan |
Công chức hải quan tiếp nhận) đăng ký tờ khai trị giá hải quan ghi số, ngày đăng ký tờ khai hàng hóa nhập khẩu của lô hàng đang được khai báo trị giá. |
|
Tiêu thức VI |
Công chức hải quan tiếp nhận tờ khai trị giá hải quan ghi chép các thông tin liên quan đến việc xác định trị giá vào bản lưu tại quan hải quan để chuyển đến các khâu nghiệp vụ sau và ký, ghi rõ họ tên. Bản tờ khai trả cho người khai hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan chỉ ký và ghi rõ họ tên. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
|
Tiêu thức VII |
Công chức hải quan kiểm tra trị giá hải quan ghi chép ý kiến đối với nội dung kiểm tra trị giá hải quan của người khai hải quan và ký, ghi rõ họ tên vào bản lưu tại cơ quan Hải quan, không ghi vào bản tờ khai trả cho người khai hải quan. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan kiểm tra, xác định trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
- Tờ khai trị giá hải quan để khai báo trị giá hải quan theo các phương pháp xác định trị giá hải quan quy định từ Điều 8 đến Điều 12 Thông tư 39/2015/TT-BTC: Mẫu tờ khai HQ/2015-TG2 và hướng dẫn khai báo theo Phụ lục III
|
PHỤ LỤC III MẪU TỜ KHAI TRỊ GIÁ HẢI QUAN |
|
|
HQ/2015-TG1 |
BỘ TÀI CHÍNH
TỔNG CỤC HẢI QUAN
TỜ KHAI TRỊ GIÁ HẢI QUAN
Kèm theo tờ khai hàng hóa nhập khẩu số ……………. ngày …../…... /20
Trang số …… /……… (tổng số trang)
|
1. Ngày xuất khẩu: Ngày tháng năm 20 …… |
|||||||||||||||||
|
ĐIỀU KIỆN ÁP DỤNG TRỊ GIÁ GIAO DỊCH |
|||||||||||||||||
|
2. Người mua có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
3. Việc bán hàng hay giá cả có phụ thuộc vào điều kiện nào dẫn đến việc không xác định được trị giá của hàng hóa nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
4. Người mua có phải trả thêm khoản tiền nào từ số tiền thu được do việc định đoạt, sử dụng hàng hóa nhập khẩu không? |
* Có |
* Không |
|||||||||||||||
|
Nếu Có, có phải là khoản tiền khai báo tại tiêu thức 9 (P) không? |
* Có |
* Không |
|||||||||||||||
|
5. Người mua và người bán có mối quan hệ đặc biệt hay không? |
* Có |
* Không |
|||||||||||||||
|
Nếu Có, nêu rõ mối quan hệ đó Mối quan hệ đặc biệt có ảnh hưởng đến trị giá giao dịch không? |
* Có |
* Không |
|||||||||||||||
|
TRỊ GIÁ HÓA ĐƠN VÀ CÁC KHOẢN ĐIỀU CHỈNH |
|||||||||||||||||
|
STT |
Mặt hàng số |
Trị giá giao dịch |
Các khoản điều chỉnh cộng |
Các khoản điều chỉnh trừ |
TGHQ (nguyên tệ) |
TGHQ(USD) |
TGHQ(VND) |
||||||||||
|
8 |
9 |
10 |
|||||||||||||||
|
6 |
7 |
(8a) |
(8b) |
(8c) |
… |
… |
… |
… |
… |
11(a) |
(11(b) |
12 |
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
13. Tổng |
S |
S |
S |
S |
S |
S |
S |
S |
S |
|
|
||||||
|
14. Tổng cộng |
S |
S |
S |
S |
|
S |
|||||||||||
|
|
Ghi chú |
||||||||||||||||
|
15. Tôi xin cam đoan và chịu trách nhiệm trước pháp luật về những nội dung khai báo trên tờ khai này. Ngày … tháng … năm ….
(Người khai hải quan ghi rõ họ tên, chức danh, đóng dấu) |
PHẦN DÀNH RIÊNG CHO CÔNG CHỨC HẢI QUAN |
||||||||||||||||
|
16. Ghi chép của công chức hải quan tiếp nhận tờ khai
(Ký, ghi rõ họ tên) |
17. Ghi chép của công chức hải quan kiểm tra trị giá hải quan
(Ký, ghi rõ họ tên) |
||||||||||||||||
TRỊ GIÁ GIAO DỊCH (8), bao gồm
(8a) Giá mua ghi trên hóa đơn
(8b) Khoản thanh toán gián tiếp
(8c) Khoản tiền trả trước, ứng trước, đặt cọc
CÁC KHOẢN ĐIỀU CHỈNH CỘNG (9), ghi số tiền tương ứng với từng mặt hàng và ghi các mã điều chỉnh tương ứng ô (...) dưới đây:
“A” Phí hoa hồng bán hàng, phí môi giới
“B” Chi phí bao bì được coi là đồng nhất với hàng hóa nhập khẩu
“C” Chi phí đóng gói hàng hóa
“D” Các khoản trợ giúp người mua cung cấp miễn phí hoặc giảm giá
“E” Phí bản quyền, phí giấy phép
“P” Các khoản tiền mà người nhập khẩu phải trả từ số tiền thu được sau khi bán lại, định đoạt, sử dụng hàng hóa nhập khẩu
“F” Chi phí vận tải hàng hóa tính đến cửa khẩu nhập đầu tiên
“I” Chi phí bảo hiểm hàng hóa tính đến cửa khẩu nhập đầu tiên
“N” Khác
CÁC KHOẢN ĐIỀU CHỈNH TRỪ (10), ghi số tiền tương ứng với từng mặt hàng ghi các mã điều chỉnh tương ứng ô (...) dưới đây:
“U” Chi phí cho những hoạt động phát sinh sau khi nhập khẩu, gồm các chi phí về xây dựng, kiến trúc, lắp đặt, bảo dưỡng hoặc trợ giúp kỹ thuật, tư vấn kỹ thuật, chi phí giám sát và các chi phí tương tự
“V” Phí vận tải phát sinh sau khi hàng hóa được vận chuyển đến cửa khẩu nhập đầu tiên
“H” Phí bảo hiểm phát sinh sau khi hàng hóa được vận chuyển đến cửa khẩu nhập đầu tiên
“T” Các khoản thuế, phí, lệ phí phải nộp ở Việt Nam đã nằm trong giá mua hàng nhập khẩu
“G” Khoản giảm giá
“S” Các chi phí do người mua chịu liên quan đến tiếp thị hàng hóa nhập khẩu
“L” Tiền lãi phải trả do việc thanh toán tiền mua hàng
“N” Khác
HƯỚNG DẪN KHAI BÁO
Hướng dẫn khai báo tờ khai trị giá hải quan hàng hóa nhập khẩu.
- Tờ khai trị giá hải quan được sử dụng để khai báo cho nhiều mặt hàng. Trường hợp số lượng mặt hàng nhiều thì người khai hải quan có thể thêm dòng để kéo dài sang các trang tiếp theo.
- Số cột các khoản điều chỉnh cộng (9), các khoản điều chỉnh trừ (10): Người khai hải quan tự điều chỉnh số cột tương ứng với các khoản điều chỉnh cần kê khai.
- Phần khai báo trên tờ khai:
PHẦN KHAI BÁO CỦA NGƯỜI KHAI HẢI QUAN
|
Trang số … /…tổng số trang |
Ghi số thứ tự từng trang tờ khai trị giá Hải quan / tổng số trang tờ khai trị giá hải quan. Ví dụ: Lô hàng nhập khẩu có 30 mặt hàng và khai báo trên 02 tờ khai trị giá hải quan: Trên mặt tờ khai thể hiện: Trang số 1/2 trang; trang số 2/2 trang. |
|
Tiêu thức 1 |
Ghi ngày vận đơn. |
|
ĐIỀU KIỆN ÁP DỤNG TRỊ GIÁ GIAO DỊCH |
|
|
Tiêu thức 2 |
Khai báo CÓ nếu người mua có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu. Khai báo KHÔNG nếu người mua không có đầy đủ quyền định đoạt, quyền sử dụng hàng hóa sau khi nhập khẩu. |
|
Tiêu thức 3 |
Khai báo CÓ nếu việc bán hàng hay giá cả hàng hóa có phụ thuộc vào một số điều kiện dẫn đến việc không xác định được trị giá của hàng hóacần xác định trị giá hải quan. Ví dụ: Vở và bút được đóng gói chung để bán lẻ. Người mua và người bán thỏa thuận đơn giá cho từng gói hàng để bán lẻ, vì vậy không thể xác định được đơn giá của từng mặt hàng bút, vở. Khai báo KHÔNG nếu việc bán hàng hay giá cả của hàng hóa không phụ thuộc vào bất kỳ điều kiện nào. |
|
Tiêu thức 4 |
Khai báo CÓ nếu sau khi bán lại, chuyển nhượng hoặc sử dụng hàng hóa người mua phải trả thêm khoản tiền từ số tiền thu được do việc định đoạt hàng hóa nhập khẩu mang lại. Nếu trên đây đã khai báo CÓ thì khai báo tiếp khoản tiền đó có phải là khoản tiền nêu tại tiêu thức 9 (P) không: Khai báo KHÔNG, người khai hải quan sử dụng phương pháp khác để xác định trị giá hải quan. Khai báo CÓ, người khai hải quan tiếp tục khai báo trên tờ khai này. |
|
Tiêu thức 5 |
Khai báo CÓ nếu mối quan hệ đặc biệt giữa người mua và người bán thuộc một trong các trường hợp quy định tại Điều 7 Thông tư này. Khai báo mối quan hệ đó có ảnh hưởng đến trị giá giao dịch hay không. Khai báo KHÔNG nếu mối quan hệ giữa người mua và người bán không thuộc một trong các trường hợp quy định tại Điều 7 Thông tư này. Trường hợp mối quan hệ đặc biệt ảnh hưởng đến giá cả, người khai hải quan sử dụng phương pháp tiếp theo để xác định trị giá hải quan. |
|
TRỊ GIÁ HÓA ĐƠN VÀ CÁC KHOẢN ĐIỀU CHỈNH |
|
|
Tiêu thức 6 |
Ghi số thứ tự (số liên tục) của các mặt hàng kê khai trên tờ khai trị giá hải quan. |
|
Tiêu thức 7 |
Ghi số thứ tự mặt hàng theo số thứ tự của các mặt hàng tương ứng đã khai tại tờ khai hàng hóa nhập khẩu. Số mặt hàng tại tờ khai trị giá hải quan phải bằng số mặt hàng tại tờ khai hàng hóa nhập khẩu. |
|
I. TRỊ GIÁ GIAO DỊCH |
|
|
Tiêu thức 8a |
Khai báo trị giá nguyên tệ trên hóa đơn (theo từng mặt hàng). Ví dụ 1: Hóa đơn thương mại thể hiện giá hóa đơn: 1.000 USD/ bộ FOB Osaka, số lượng 5 bộ, khai báo tại tiêu thức 8: 5.000 USD. |
|
Tiêu thức 8b |
- Khai báo các khoản thanh toán gián tiếp quy định tại Điều 13 Thông tư này nếu chưa bao gồm trong giá mua ghi trên hóa đơn thương mại. - Trường hợp việc mua bán hàng hóa hay giá cả của hàng hóa phụ thuộc vào một hay một số điều kiện đã khai báo tại tiêu thức 2 đến tiêu thức 5, nhưng người mua có tài liệu khách quan, hợp lệ để xác định mức ảnh hưởng bằng tiền của sự phụ thuộc đó, thì người khai hải quan khai báo khoản tiền được giảm do sự ảnh hưởng đó tại tiêu thức này. |
|
Tiêu thức 8c |
Khai báo các khoản trả trước, ứng trước, đặt cọc liên quan đến việc mua hàng hóa nhập khẩu, nếu các khoản này chưa bao gồm trong giá mua ghi trên hóa đơn thương mại. |
|
II. CÁC KHOẢN PHẢI CỘNG |
|
|
Tiêu thức 9 |
Người khai hải quan đối chiếu với quy định tại Điều 13 Thông tư này để kê khai. Chỉ khai báo các khoản điều chỉnh cộng do người mua phải trả, liên quan đến hàng hóa nhập khẩu và chúng chưa bao gồm trong giá mua ghi trên hóa đơn. Người khai hải quan khai mã khoản điều chỉnh tại các ô (…). Ví dụ nếu có khoản phí bản quyền thì khai E vào ô (....), đồng thời khai trị giá của các khoản chi phí với từng mặt hàng tương ứng. Trường hợp có khoán phí bản quyền trả sau do phụ thuộc vào doanh thu bán hàng sau nhập khẩu, tại thời điểm kê khai hải quan, người khai hải quan ghi vào ô ghi chú nội dung “có phí bản quyền hoặc khoản tiền trả sau cho các mặt hàng số...”. Lý do “…” |
|
III. CÁC KHOẢN ĐƯỢC TRỪ |
|
|
Tiêu thức 10 |
Người khai hải quan đối với quy định tại Điều 15 Thông tư này để kê khai. Chỉ khai báo các khoản điều chỉnh trừ nếu chúng đã bao gồm trong trị giá giao dịch Người khai hải quan khai mã khoản điều chỉnh tại các ô (…). Trường hợp giảm giá theo số lượng, tại ô “ghi chú” người khai hải quan khai tỷ lệ hoặc số tiền được giảm, đồng thời ghi rõ “giảm giá theo số lượng”. Không thực hiện điều chỉnh trừ khoản giảm giá trên tờ khai trị giá hải quan. |
|
Tiêu thức 11a |
- Trường hợp trị giá hóa đơn và trị giá các khoản điều chỉnh cùng nguyên tệ, tiêu thức 11(a) = tiêu thức 8 + tiêu thức 9 - tiêu thức 10. Sau đó nhân với tỷ giá tính thuế để khai vào tiêu thức 11(b). - Trường hợp trị giá hóa đơn, và trị giá các khoản điều chỉnh không cùng nguyên tệ, người khai không cần tính tiêu thức 11(a) mà khai vào tiêu thức 11(b). |
|
Tiêu thức 11b |
Tiêu thức 11(b) = tiêu thức 8 + tiêu thức 9 - tiêu thức 10 sau khi đã nhân tiêu thức số 8, 9, 10 với tỷ giá tính thuế tương ứng. |
|
Tiêu thức 12 |
Trị giá hải quan của một mặt hàng được xác định bằng phép nhân giữa tiêu thức 11(b) trên tờ khai trị giá hải quan và tỷ giá tính thuế. |
|
Tiêu thức 13 |
Tổng trị giá trên hóa đơn của từng cột tiêu thức cho toàn bộ hàng hóa kê khai. |
|
Tiêu thức 14 |
Tổng trị giá giao dịch, tổng trị giá các khoản điều chỉnh cộng, các khoản điều chỉnh trừ cho toàn bộ hàng hóa kê khai. Ví dụ: Doanh nghiệp X Việt Nam ký hợp đồng nhập khẩu mặt hàng A, B, C với công ty Y ở nước ngoài. - Tại hóa đơn thương mại, có ghi như sau: Mặt hàng A: trị giá giao dịch là 56.000usd Mặt hàng B: trị giá giao dịch là 50.000usd, chi phí đóng gói là 2.000usd Mặt hàng C: trị giá giao dịch là 25.000usd. - Hợp đồng mua bán hàng hóa có ghi điều kiện giao hàng là giá FOB (Hải Phòng), chi phí vận tải quốc tế là 5.000usd. Theo đó, tại tiêu thức số 14 ghi: - Tổng trị giá giao dịch là 56.000 + 50.000 + 25.000 = 131.000usd - Tổng trị giá các khoản điều chỉnh cộng là: 5.000 + 2.000 = 7.000usd - Tổng trị giá các khoản điều chỉnh trừ là: 0 |
|
Tiêu thức 15 |
Người khai hải quan ghi rõ ngày, tháng, năm khai báo; ký và ghi rõ họ tên, chức danh, đóng dấu đơn vị. |
PHẦN DÀNH CHO CÔNG CHỨC HẢI QUAN
|
Tiêu đề của tờ khai trị giá hải quan |
Công chức hải quan tiếp nhận, đăng ký tờ khai trị giá hải quan ghi số, ngày đăng ký tờ khai hàng hóa nhập khẩu của lô hàng đang được khai báo trị giá. |
|
Tiêu thức 16 |
Công chức hải quan tiếp nhận tờ khai trị giá hải quan ghi chép các thông tin liên quan đến việc xác định trị giá vào bản lưu tại cơ quan hải quan để chuyển đến các khâu nghiệp vụ sau và ký, ghi rõ họ tên. Bản tờ khai trả cho người khai hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan chỉ ký và ghi rõ họ tên. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
|
Tiêu thức 17 |
Công chức hải quan kiểm tra trị giá hải quan ghi chép ý kiến đối với nội dung kiểm tra trị giá hải quan của người khai hải quan và ký, ghi rõ họ tên vào bản lưu tại cơ quan Hải quan, không ghi vào bản tờ khai trả cho người khai hải quan. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan kiểm tra, xác định trị giá hải quan ghi chép đầy đủ vào tiêu thức này. |
|
PHỤ LỤC III MẪU TỜ KHAI TRỊ GIÁ HẢI QUAN |
|
|
HQ/2015-TG2 |
BỘ TÀI CHÍNH
TỔNG CỤC HẢI QUAN
TỜ KHAI TRỊ GIÁ HẢI QUAN
Kèm theo tờ khai hàng hóa nhập khẩu số ……………. ngày …../…../20
Trang số …… /……… (tổng số trang)
|
I. Lý do không áp dụng phương pháp xác định trị giá hải quan trước đó: |
||||||||||||||||||||||||||||||||
|
II. Tên hàng hóa cần xác định trị giá hải quan: Số thứ tự trên tờ khai nhập khẩu: Ngày xuất khẩu: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 2,3 III. Thông tin về hàng hóa nhập khẩu giống hệt, tương tự: + Tên hàng hóa nhập khẩu giống hệt, tương tự: + Số thứ tự trên tờ khai nhập khẩu: + Tờ khai hàng hóa nhập khẩu số ……….. ngày ….. tháng ….. năm 200... đăng ký tại Chi cục hải quan Cục Hải quan + Ngày xuất khẩu: IV. Xác định trị giá hải quan và giải trình:
Giải trình các khoản điều chỉnh và chứng từ kèm theo: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 4 III. Thông tin về hàng hóa nhập khẩu đã bán lại trong nước được lựa chọn để khấu trừ: + Tên hàng hóa nhập khẩu đã bán lại: + Các thông tin liên quan khác: IV. Xác định trị giá hải quan và giải trình
Giải trình các khoản điều chỉnh và chứng từ kèm theo: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 5 III. Thông tin về tên, địa chỉ đơn vị cung cấp số liệu về chi phí sản xuất: IV. Xác định trị giá hải quan và giải trình:
Phương pháp kế toán đã áp dụng và các chứng từ đã sử dụng: |
||||||||||||||||||||||||||||||||
|
PHƯƠNG PHÁP 6 III. Các thông tin được sử dụng để xác định trị giá hải quan: IV. Xác định trị giá hải quan và giải trình 1. Lựa chọn cách xác định trị giá hải quan 2. Giải trình: 3. Trị giá hải quan nguyên tệ của hàng hóa nhập khẩu cần xác định trị giá hải quan: 4. Trị giá hải quan bằng đồng Việt Nam = (3) x tỷ giá Các chứng từ đã sử dụng đính kèm:
|
||||||||||||||||||||||||||||||||
|
V. Tôi xin cam đoan và chịu trách nhiệm trước pháp luật về những nội dung khai báo trên tờ khai này. Ngày ….. tháng …. năm …..
(Người khai hải quan ghi rõ họ tên, chức danh, đóng dấu) |
PHẦN DÀNH RIÊNG CHO CÔNG CHỨC HẢI QUAN |
|||||||||||||||||||||||||||||||
|
VI. Ghi chép của công chức hải quan tiếp nhận tờ khai
(Ký, ghi rõ họ tên) |
VII. Ghi chép của công chức hải quan kiểm tra, xác định trị giá hải quan
(Ký, ghi rõ họ tên) |
|||||||||||||||||||||||||||||||
HƯỚNG DẪN KHAI BÁO
Hướng dẫn khai báo tờ khai trị giá hải quan hàng hóa nhập khẩu.
- Tờ khai trị giá hải quan được sử dụng để khai báo cho nhiều mặt hàng. Trường hợp số lượng mặt hàng nhiều thì người khai hải quan có thể thêm dòng để kéo dài sang các trang tiếp theo.
- Trên cơ sở mẫu khai báo, người khai hải quan có thể tự thiết kế thêm các tiêu chí cho phù hợp với hồ sơ nhập khẩu nhưng phải đảm bảo đầy đủ các nội dung được quy định trong mẫu khai báo trị giá hải quan đó.
- Phần khai báo trên tờ khai:
PHẦN KHAI BÁO CỦA NGƯỜI KHAI HẢI QUAN
|
Trang số ... /...tổng số trang |
Ghi số thứ tự từng trang tờ khai trị giá hải quan/ tổng số trang tờ khai trị giá hải quan. Ví dụ: Lô hàng nhập khẩu có 30 mặt hàng và khai báo trên 02 tờ khai trị giá hải quan: Trên mặt tờ khai thể hiện: Trang số 1/ 2 trang; trang số 2/ 2 trang. |
|
|
Tiêu thức số I |
Người khai hải quan ghi rõ lý do tại sao không sử dụng phương pháp xác định trị giá trước đó. |
|
|
Tiêu thức số II |
- Tên hàng: Ghi rõ tên hàng, quy cách, phẩm chất của hàng hóa theo hợp đồng thương mại. - Số thứ tự trên tờ khai nhập khẩu: Ghi rõ số thứ tự của mặt hàng cần xác định trị giá hải quan tương ứng trên tờ khai nhập khẩu. - Ngày xuất khẩu: Ghi ngày vận đơn của lô hàng đó. |
|
|
Tiêu thức số III |
1. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá giao dịch của hàng giống hệt/tương tự - Tên hàng hóa nhập khẩu giống hệt/Tên hàng hóa nhập khẩu tương tự: người khai hải quan khai báo theo kết quả kiểm hóa của hàng hóa nhập khẩu giống hệt/hàng hóa nhập khẩu tương tự. - Số thứ tự trên tờ khai nhập khẩu: Ghi rõ số thứ tự của hàng hóa nhập khẩu giống hệt, tương tự tương ứng trên tờ khai nhập khẩu - Ngày xuất khẩu: Ghi ngày phát hành vận đơn của lô hàng giống hệt/ tương tự đó. 2. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá khấu trừ - Tên hàng hóa nhập khẩu đã bán lại trong nước được lựa chọn để khấu trừ: người khai hải quan khai báo theo kết quả kiểm hóa. 3. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá tính toán - Tên, địa chỉ đơn vị cung cấp số liệu về chi phí sản xuất: Người khai hải quan khai báo rõ tên, địa chỉ của người sản xuất hay đại diện của người sản xuất, đã cung cấp thông tin để xác định trị giá tính toán 4. Trường hợp người khai hải quan xác định trị giá theo phương pháp suy luận - Các thông tin được sử dụng để xác định trị giá hải quan: Khai báo chi tiết nguồn thông tin được khai thác để xác định trị giá hải quan (số ngày đăng ký tờ khai hàng hóa nhập khẩu giống hệt/tương tự; số, ngày hóa đơn bán lại hàng hóa nhập khẩu trên thị trường Việt Nam; thông tin thu được từ người sản xuất;...). |
|
|
Tiêu thức số IV |
1. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá giao dịch của hàng giống hệt/tương tự - Xác định trị giá hải quan và giải trình: Người khai hải quan căn cứ Điều 8, Điều 9 Thông tư này để khai báo và xác định trị giá hải quan nguyên tệ của mặt hàng đang cần xác định trị giá. - Các khoản điều chỉnh: Trong trường hợp hàng hóa nhập khẩu giống hệt/hàng hóa nhập khẩu tương tự không có cùng điều kiện mua bán với lô hàng đang xác định trị giá hải quan thì người khai hải quan phải xác định từng khoản điều chỉnh tương ứng, nếu là điều chỉnh tăng thì đánh dấu cộng (+), nếu là điều chỉnh giảm thì đánh dấu trừ (-) trước khoản điều chỉnh đó và ghi vào cột “nguyên tệ”. - Giải trình các khoản điều chỉnh: Người khai hải quan giải trình cụ thể cách xác định từng khoản điều chỉnh. Chứng từ kèm theo: + Liệt kê các chứng từ quy định tại Điều 8, Điều 9 Thông tư này. + Ghi các số liệu, chứng từ đã sử dụng để xác định các khoản điều chỉnh. 2. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá khấu trừ - Xác định trị giá hải quan và giải trình: + Đơn giá bán trên thị trường Việt Nam: Trường hợp đơn giá bán được lựa chọn để khấu trừ được tính trên đơn vị hàng hóa khác với đơn vị hàng hóa của lô hàng nhập khẩu đang xác định trị giá hải quan thì phải điều chỉnh đơn giá phù hợp với đơn vị hàng hóa của lô hàng đang xác định trị giá hải quan trước khi tiến hành khấu trừ. + Các khoản được khấu trừ tính trên một đơn vị hàng hóa: Người khai hải quan đối chiếu với quy định tại Điều 10 Thông tư này để khai báo. Riêng đối với “Khoản lợi nhuận và chi phí quản lý chung” người khai hải quan phải tính toán tỷ lệ phần trăm so với đơn giá bán và khai báo vào cột “tỷ lệ phần trăm so với giá bán”. - Giải trình các khoản được khấu trừ: Người khai hải quan ghi rõ: + Căn cứ tính toán (nguồn số liệu,…). + Phương pháp tính toán số học. - Chứng từ kèm theo: Người khai hải quan khai tên các loại chứng từ đã sử dụng để xác định trị giá hải quan và được nộp cùng tờ khai trị giá hải quan hải quan. 3. Trường hợp người khai hải quan xác định trị giá theo phương pháp trị giá tính toán - Xác định trị giá hải quan và giải trình: Người khai hải quan căn cứ các quy định tại Điều 11 Thông tư này để khai báo. - Phương pháp kế toán đã áp dụng và chứng từ đã sử dụng: Người khai hải quan khai báo rõ phương pháp kế toán, chứng từ, tài liệu đã sử dụng để xác định trị giá tính toán. 4. Trường hợp người khai hải quan xác định trị giá theo phương pháp suy luận - Xác định trị giá hải quan: Người khai hải quan căn cứ quy định tại Điều 12 Thông tư này để khai báo. - Giải trình: Người khai hải quan giải trình cụ thể về cách thức xác định định trị giá hải quan. |
|
|
Tiêu thức số V |
Người khai hải quan ghi ngày, tháng, năm khai báo và ký xác nhận, ghi rõ họ tên, chức danh, đóng dấu đơn vị trên tờ khai trị giá hải quan. |
|
PHẦN DÀNH CHO CÔNG CHỨC HẢI QUAN
|
Tiêu đề của tờ khai trị giá hải quan |
Công chức hải quan tiếp nhận) đăng ký tờ khai trị giá hải quan ghi số, ngày đăng ký tờ khai hàng hóa nhập khẩu của lô hàng đang được khai báo trị giá. |
|
Tiêu thức VI |
Công chức hải quan tiếp nhận tờ khai trị giá hải quan ghi chép các thông tin liên quan đến việc xác định trị giá vào bản lưu tại quan hải quan để chuyển đến các khâu nghiệp vụ sau và ký, ghi rõ họ tên. Bản tờ khai trả cho người khai hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan chỉ ký và ghi rõ họ tên. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan tiếp nhận tờ khai trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
|
Tiêu thức VII |
Công chức hải quan kiểm tra trị giá hải quan ghi chép ý kiến đối với nội dung kiểm tra trị giá hải quan của người khai hải quan và ký, ghi rõ họ tên vào bản lưu tại cơ quan Hải quan, không ghi vào bản tờ khai trả cho người khai hải quan. * Trường hợp người khai hải quan khai báo trên phụ lục tờ khai trị giá hải quan, công chức hải quan kiểm tra, xác định trị giá hải quan vẫn ghi chép đầy đủ vào tiêu thức này. |
2. Chi tiết thủ tục hải quan chuẩn quy định mới nhất 2025 ra sao?
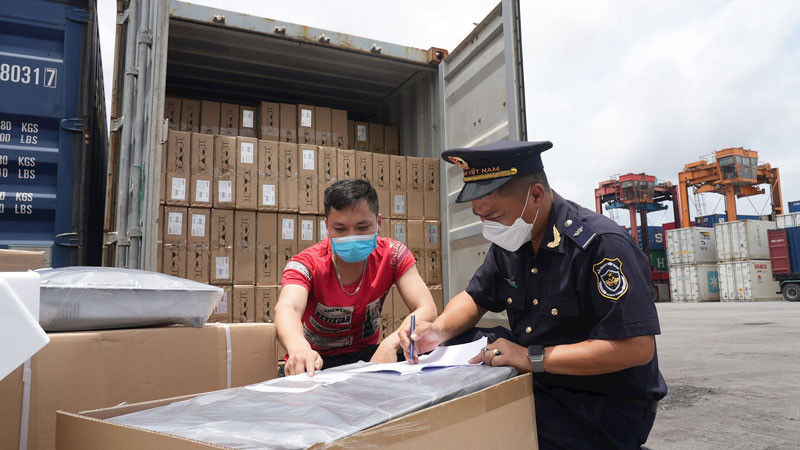
Chi tiết thủ tục hải quan chuẩn quy định mới nhất 2025 ra sao?
- 1. Chuẩn bị chứng từ:
- Hóa đơn thương mại (Commercial Invoice): Ghi rõ giá trị hàng hóa và điều kiện giao hàng.
- Hợp đồng mua bán (Sales Contract): Thể hiện thỏa thuận giữa người mua và người bán.
- Vận đơn (Bill of Lading/Air Waybill): Chứng từ vận chuyển, thể hiện quyền sở hữu và lộ trình hàng hóa.
- Phiếu đóng gói (Packing List): Liệt kê chi tiết từng kiện, số lượng, khối lượng và quy cách hàng hóa.
- Chứng nhận xuất xứ (Certificate of Origin - C/O): Giúp hưởng ưu đãi thuế nhập khẩu (nếu có).
- Giấy phép chuyên ngành (nếu có): Ví dụ như giấy phép nhập khẩu, giấy chứng nhận kiểm dịch, v.v.
- 2. Khai báo hải quan:
- Khai báo điện tử (qua hệ thống VNACCS): Đây là hình thức được khuyến khích, giúp tiết kiệm thời gian và giảm thiểu sai sót.
- Khai báo trực tiếp tại cơ quan hải quan: Nộp hồ sơ giấy tại trụ sở cơ quan hải quan.
- 3. Nộp thuế và các nghĩa vụ tài chính khác:
- Thuế nhập khẩu: Tính trên giá trị hải quan của hàng hóa và thuế suất áp dụng.
- Thuế giá trị gia tăng (VAT): Áp dụng trên tổng giá trị hàng hóa bao gồm cả thuế nhập khẩu.
- Thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có): Tùy thuộc vào loại hàng hóa.
3. Các câu hỏi thường gặp
3.1. Hồ sơ hải quan khi làm thủ tục hải quan mới nhất 2025 gồm những gì?
Căn cứ vào Điều 24 Luật Hải quan 2014 quy định như sau:
Hồ sơ hải quan
1. Hồ sơ hải quan gồm:
a) Tờ khai hải quan hoặc chứng từ thay thế tờ khai hải quan;
b) Chứng từ có liên quan.
Tùy từng trường hợp, người khai hải quan phải nộp hoặc xuất trình hợp đồng mua bán hàng hóa, hóa đơn thương mại, chứng từ vận tải, chứng từ chứng nhận xuất xứ hàng hóa, giấy phép xuất khẩu, nhập khẩu, văn bản thông báo kết quả kiểm tra hoặc miễn kiểm tra chuyên ngành, các chứng từ liên quan đến hàng hóa theo quy định của pháp luật có liên quan.
...............
Theo như quy định trên thì hồ sơ hải quan sẽ gồm có các thành phần như sau:
- Tờ khai hải quan hoặc chứng từ thay thế tờ khai hải quan;
- Chứng từ có liên quan.
3.2. Địa điểm làm thủ tục hải quan theo quy định của Luật Hải quan là ở đâu?
Địa điểm làm thủ tục hải quan theo Luật Hải quan là địa điểm nào thì tại Điều 22 Luật Hải quan 2014 (được sửa đổi bởi khoản 1 Điều 24 Luật sửa đổi, bổ sung một số Điều của 37 Luật có liên quan đến quy hoạch 2018), có quy định:
Địa điểm làm thủ tục hải quan là nơi cơ quan hải quan tiếp nhận, đăng ký và kiểm tra hồ sơ hải quan, kiểm tra thực tế hàng hóa, phương tiện vận tải.
Trong đó:
- (1) Địa điểm tiếp nhận, đăng ký và kiểm tra hồ sơ hải quan là trụ sở Cục Hải quan, trụ sở Chi cục Hải quan.
- (2) Địa điểm kiểm tra thực tế hàng hóa bao gồm:
- Địa điểm kiểm tra tại khu vực cửa khẩu đường bộ, ga đường sắt liên vận quốc tế, cảng hàng không dân dụng quốc tế; bưu điện quốc tế; cảng biển, cảng thủy nội địa có hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh; cảng xuất khẩu, nhập khẩu hàng hóa được thành lập trong nội địa;
- Trụ sở Chi cục Hải quan;
- Địa điểm kiểm tra tập trung theo quyết định của Tổng cục trưởng Tổng cục Hải quan;
- Địa điểm kiểm tra tại cơ sở sản xuất, công trình; nơi tổ chức hội chợ, triển lãm;
- Địa điểm kiểm tra tại khu vực kho ngoại quan, kho bảo thuế, địa điểm thu gom hàng lẻ;
- Địa điểm kiểm tra chung giữa Hải quan Việt Nam với Hải quan nước láng giềng tại khu vực cửa khẩu đường bộ;
- Địa điểm khác do Tổng cục trưởng Tổng cục Hải quan quyết định trong trường hợp cần thiết.
Lưu ý:
Cơ quan, tổ chức, cá nhân có thẩm quyền khi quy hoạch, thiết kế xây dựng liên quan đến cửa khẩu đường bộ, ga đường sắt liên vận quốc tế, cảng hàng không dân dụng quốc tế; Cảng biển, cảng thủy nội địa có hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh; cảng xuất khẩu, nhập khẩu hàng hóa được thành lập trong nội địa; khu kinh tế, khu công nghiệp, khu phi thuế quan và các địa điểm khác có hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh có trách nhiệm bố trí địa điểm làm thủ tục hải quan và nơi lưu giữ hàng hóa xuất khẩu, nhập khẩu đáp ứng yêu cầu kiểm tra, giám sát hải quan theo quy định của Luật Hải quan 2014.
3.3. Thời hạn nộp hồ sơ hải quan
Căn cứ theo quy định tại Điều 25 Luật Hải quan 2014 quy định như sau:
Thời hạn nộp hồ sơ hải quan
1. Thời hạn nộp tờ khai hải quan được quy định như sau:
a) Đối với hàng hóa xuất khẩu, nộp sau khi đã tập kết hàng hóa tại địa điểm người khai hải quan thông báo và chậm nhất là 04 giờ trước khi phương tiện vận tải xuất cảnh; đối với hàng hóa xuất khẩu gửi bằng dịch vụ chuyển phát nhanh thì chậm nhất là 02 giờ trước khi phương tiện vận tải xuất cảnh;
b) Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
c) Thời hạn nộp tờ khai hải quan đối với phương tiện vận tải thực hiện theo quy định tại khoản 2 Điều 69 của Luật này.
..............
Theo như quy định trên, thời hạn nộp hồ sơ hải quan được quy định như sau:
- Đối với hàng hóa xuất khẩu, nộp sau khi đã tập kết hàng hóa tại địa điểm người khai hải quan thông báo và chậm nhất là 04 giờ trước khi phương tiện vận tải xuất cảnh; đối với hàng hóa xuất khẩu gửi bằng dịch vụ chuyển phát nhanh thì chậm nhất là 02 giờ trước khi phương tiện vận tải xuất cảnh;
- Đối với hàng hóa nhập khẩu, nộp trước ngày hàng hóa đến cửa khẩu hoặc trong thời hạn 30 ngày kể từ ngày hàng hóa đến cửa khẩu;
- Thời hạn nộp tờ khai hải quan đối với phương tiện vận tải thực hiện theo quy định tại khoản 2 Điều 69 Luật Hải quan 2014
3.4. Thời hạn giải quyết thủ tục hải quan?
Thời hạn cơ quan hải quan làm thủ tục hải quan được quy định tại Điều 23 Luật Hải quan năm 2014 như sau:
- Cơ quan hải quan tiếp nhận, đăng ký, kiểm tra hồ sơ hải quan ngay sau khi người khai hải quan nộp, xuất trình hồ sơ hải quan theo quy định của Luật Hải quan 2014
- Sau khi người khai hải quan thực hiện đầy đủ các yêu cầu để làm thủ tục hải quan quy định tại điểm a và điểm b khoản 1 Điều 21 của Luật này, thời hạn công chức hải quan hoàn thành kiểm tra hồ sơ và kiểm tra thực tế hàng hóa, phương tiện vận tải được quy định như sau:
- Hoàn thành việc kiểm tra hồ sơ chậm nhất là 02 giờ làm việc kể từ thời điểm cơ quan hải quan tiếp nhận đầy đủ hồ sơ hải quan;
- Hoàn thành việc kiểm tra thực tế hàng hóa chậm nhất là 08 giờ làm việc kể từ thời điểm người khai hải quan xuất trình đầy đủ hàng hóa cho cơ quan hải quan.
Trường hợp hàng hóa thuộc đối tượng kiểm tra chuyên ngành về chất lượng, y tế, văn hóa, kiểm dịch động vật, thực vật, an toàn thực phẩm theo quy định của pháp luật có liên quan thì thời hạn hoàn thành kiểm tra thực tế hàng hóa được tính từ thời điểm nhận được kết quả kiểm tra chuyên ngành theo quy định.
Trường hợp lô hàng có số lượng lớn, nhiều chủng loại hoặc việc kiểm tra phức tạp thì Thủ trưởng cơ quan hải quan nơi làm thủ tục hải quan quyết định việc gia hạn thời gian kiểm tra thực tế hàng hóa, nhưng thời gian gia hạn tối đa không quá 02 ngày;
-
- Việc kiểm tra phương tiện vận tải phải bảo đảm kịp thời việc xếp dỡ hàng hóa xuất khẩu, nhập khẩu, việc xuất cảnh, nhập cảnh của hành khách và bảo đảm việc kiểm tra, giám sát hải quan theo quy định của Luật này.
- Việc thông quan hàng hóa được thực hiện theo quy định tại Điều 37 Luật Hải quan 2014
- Cơ quan hải quan thực hiện thủ tục hải quan đối với hàng hóa vào ngày lễ, ngày nghỉ và ngoài giờ làm việc để bảo đảm kịp thời việc xếp dỡ hàng hóa xuất khẩu, nhập khẩu, việc xuất cảnh, nhập cảnh của hành khách, phương tiện vận tải hoặc trên cơ sở đề nghị của người khai hải quan và phù hợp với điều kiện thực tế của địa bàn hoạt động hải quan.
3.5. Thủ tục khai hải quan điện tử là thế nào?
Căn cứ Điều 3 Nghị định 08/2015/NĐ-CP quy định như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
1. “Thủ tục hải quan điện tử” là thủ tục hải quan trong đó việc khai, tiếp nhận, xử lý thông tin khai hải quan, trao đổi các thông tin khác theo quy định của pháp luật về thủ tục hải quan giữa các bên có liên quan thực hiện thông qua Hệ thống xử lý dữ liệu điện tử hải quan.
2. “Hệ thống xử lý dữ liệu điện tử hải quan” là hệ thống do Tổng cục Hải quan quản lý cho phép cơ quan hải quan thực hiện thủ tục hải quan điện tử, kết nối, trao đổi thông tin về hoạt động xuất khẩu, nhập khẩu với các Bộ, ngành có liên quan.
...
Theo đó, thủ tục hải quan điện tử là thủ tục hải quan trong đó việc khai, tiếp nhận, xử lý thông tin khai hải quan, trao đổi các thông tin khác theo quy định của pháp luật về thủ tục hải quan giữa các bên có liên quan thực hiện thông qua Hệ thống xử lý dữ liệu điện tử hải quan.
3.6. Chữ ký số sử dụng trong thủ tục hải quan điện tử phải đáp ứng điều kiện nào?
Căn cứ Điều 5 Thông tư 38/2015/TT-BTC quy định như sau:
Sử dụng chữ ký số trong thực hiện thủ tục hải quan điện tử
1. Chữ ký số sử dụng trong thủ tục hải quan điện tử của người khai hải quan phải thỏa mãn các điều kiện sau:
a) Là chữ ký số tương ứng với chứng thư số được tổ chức cung cấp dịch vụ chứng thực chữ ký số công cộng hoặc tổ chức cung cấp dịch vụ chứng thực chữ ký số nước ngoài được công nhận theo quy định tại Nghị định số 170/2013/NĐ-CP cung cấp;
b) Tổ chức cung cấp dịch vụ chứng thực chữ ký số nêu tại điểm a khoản 1 Điều này phải thuộc danh sách tổ chức cung cấp dịch vụ chứng thực chữ ký số đã được cơ quan hải quan xác nhận tương thích với Hệ thống xử lý dữ liệu điện tử hải quan và đăng tải trên Cổng thông tin điện tử hải quan (địa chỉ: http://www.customs.gov.vn).
................
Như vậy, chữ ký số sử dụng trong thủ tục hải quan điện tử của người khai hải quan phải đáp ứng điều kiện sau:
- Là chữ ký số tương ứng với chứng thư số được tổ chức cung cấp dịch vụ chứng thực chữ ký số công cộng hoặc tổ chức cung cấp dịch vụ chứng thực chữ ký số nước ngoài được công nhận;
- Tổ chức cung cấp dịch vụ chứng thực chữ ký số nêu tại điểm a khoản 1 Điều này phải thuộc danh sách tổ chức cung cấp dịch vụ chứng thực chữ ký số đã được cơ quan hải quan xác nhận tương thích với Hệ thống xử lý dữ liệu điện tử hải quan và đăng tải trên Cổng thông tin điện tử hải quan (địa chỉ: http://www.customs.gov.vn).
3.7. Hải quan là gì?
Hải quan là cơ quan của nhà nước chịu trách nhiệm quản lý và kiểm soát hàng hóa, phương tiện vận tải, và hành khách di chuyển qua biên giới quốc gia, bao gồm cả đường bộ, đường biển và đường hàng không.
Nhiệm vụ chính của hải quan là đảm bảo tuân thủ các quy định về thương mại, thuế quan và các biện pháp bảo vệ an ninh quốc gia, sức khỏe cộng đồng, môi trường cũng như ngăn chặn buôn lậu và các hành vi gian lận thương mại.
3.8. Nguyên tắc tiến hành thủ tục hải quan như thế nào?
Căn cứ quy định tại Điều 16 Luật Hải quan 2014, nguyên tắc tiến hành thủ tục hải quan, kiểm tra, giám sát hải quan như sau:
- Hàng hóa, phương tiện vận tải phải được làm thủ tục hải quan, chịu sự kiểm tra, giám sát hải quan; vận chuyển đúng tuyến đường, đúng thời gian qua cửa khẩu hoặc các địa điểm khác theo quy định của pháp luật.
- Kiểm tra, giám sát hải quan được thực hiện trên cơ sở áp dụng quản lý rủi ro nhằm bảo đảm hiệu quả, hiệu lực quản lý nhà nước về hải quan và tạo thuận lợi cho hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.
- Hàng hóa được thông quan, phương tiện vận tải được xuất cảnh, nhập cảnh sau khi đã hoàn thành thủ tục hải quan.
- Thủ tục hải quan phải được thực hiện công khai, nhanh chóng, thuận tiện và theo đúng quy định của pháp luật.
- Việc bố trí nhân lực, thời gian làm việc phải đáp ứng yêu cầu hoạt động xuất khẩu, nhập khẩu, xuất cảnh, nhập cảnh, quá cảnh.