
Người nộp thuế có trách nhiệm như thế nào mới nhất 2025?
1. Người nộp thuế có trách nhiệm như thế nào mới nhất 2025?
Trách nhiệm của người nộp thuế được quy định tại Điều 17 Luật Quản lý thuế 2019 như sau:
- Thực hiện đăng ký thuế, sử dụng mã số thuế theo quy định của pháp luật.
- Khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng thời hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế.
- Nộp tiền thuế, tiền chậm nộp, tiền phạt đầy đủ, đúng thời hạn, đúng địa điểm.
- Chấp hành chế độ kế toán, thống kê và quản lý, sử dụng hóa đơn, chứng từ theo quy định của pháp luật.
- Ghi chép chính xác, trung thực, đầy đủ những hoạt động phát sinh nghĩa vụ thuế, khấu trừ thuế và giao dịch phải kê khai thông tin về thuế.
- Lập và giao hóa đơn, chứng từ cho người mua theo đúng số lượng, chủng loại, giá trị thực thanh toán khi bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật.
- Cung cấp chính xác, đầy đủ, kịp thời thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế, bao gồm cả thông tin về giá trị đầu tư; số hiệu và nội dung giao dịch của tài khoản được mở tại ngân hàng thương mại, tổ chức tín dụng khác; giải thích việc tính thuế, khai thuế, nộp thuế theo yêu cầu của cơ quan quản lý thuế.
- Chấp hành quyết định, thông báo, yêu cầu của cơ quan quản lý thuế, công chức quản lý thuế theo quy định của pháp luật.
- Chịu trách nhiệm thực hiện nghĩa vụ thuế theo quy định của pháp luật trong trường hợp người đại diện theo pháp luật hoặc đại diện theo ủy quyền thay mặt người nộp thuế thực hiện thủ tục về thuế sai quy định.
- Người nộp thuế thực hiện hoạt động kinh doanh tại địa bàn có cơ sở hạ tầng về công nghệ thông tin phải thực hiện kê khai, nộp thuế, giao dịch với cơ quan quản lý thuế thông qua phương tiện điện tử theo quy định của pháp luật.
- Căn cứ tình hình thực tế và điều kiện trang bị công nghệ thông tin, Chính phủ quy định chi tiết việc người nộp thuế không phải nộp các chứng từ trong hồ sơ khai, nộp thuế, hồ sơ hoàn thuế và các hồ sơ thuế khác mà cơ quan quản lý nhà nước đã có.
- Xây dựng, quản lý, vận hành hệ thống hạ tầng kỹ thuật bảo đảm việc thực hiện giao dịch điện tử với cơ quan quản lý thuế, áp dụng kết nối thông tin liên quan đến việc thực hiện nghĩa vụ thuế với cơ quan quản lý thuế.
- Người nộp thuế có phát sinh giao dịch liên kết có nghĩa vụ lập, lưu trữ, kê khai, cung cấp hồ sơ thông tin về người nộp thuế và các bên liên kết của người nộp thuế bao gồm cả thông tin về các bên liên kết cư trú tại các quốc gia, vùng lãnh thổ ngoài Việt Nam theo quy định của Chính phủ.
2. Người nộp thuế có quyền gì mới nhất 2025?
Theo Điều 16 Luật Quản lý thuế 2019 quy định cụ thể về người nộp thuế có những quyền sau đây:
- Được hỗ trợ, hướng dẫn thực hiện việc nộp thuế; cung cấp thông tin, tài liệu để thực hiện nghĩa vụ, quyền lợi về thuế.
- Được nhận văn bản liên quan đến nghĩa vụ thuế của các cơ quan chức năng khi tiến hành thanh tra, kiểm tra, kiểm toán.
- Yêu cầu cơ quan quản lý thuế giải thích về việc tính thuế, ấn định thuế; yêu cầu giám định số lượng, chất lượng, chủng loại hàng hóa xuất khẩu, nhập khẩu.
- Được giữ bí mật thông tin, trừ các thông tin phải cung cấp cho cơ quan nhà nước có thẩm quyền hoặc thông tin công khai về thuế theo quy định của pháp luật.
- Hưởng các ưu đãi về thuế, hoàn thuế theo quy định của pháp luật về thuế; được biết thời hạn giải quyết hoàn thuế, số tiền thuế không được hoàn và căn cứ pháp lý đối với số tiền thuế không được hoàn.
- Ký hợp đồng với tổ chức kinh doanh dịch vụ làm thủ tục về thuế, đại lý làm thủ tục hải quan để thực hiện dịch vụ đại lý thuế, đại lý làm thủ tục hải quan.
- Được nhận quyết định xử lý về thuế, biên bản kiểm tra thuế, thanh tra thuế, được yêu cầu giải thích nội dung quyết định xử lý về thuế; được bảo lưu ý kiến trong biên bản kiểm tra thuế, thanh tra thuế; được nhận văn bản kết luận kiểm tra thuế, thanh tra thuế, quyết định xử lý về thuế sau thanh tra, kiểm tra của cơ quan quản lý thuế.
- Được bồi thường thiệt hại do cơ quan quản lý thuế, công chức quản lý thuế gây ra theo quy định của pháp luật.
- Yêu cầu cơ quan quản lý thuế xác nhận việc thực hiện nghĩa vụ nộp thuế của mình.
- Khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính liên quan đến quyền và lợi ích hợp pháp của mình.
- Không bị xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện theo văn bản hướng dẫn và quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
- Tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế và tổ chức, cá nhân khác theo quy định của pháp luật về tố cáo.
- Được tra cứu, xem, in toàn bộ chứng từ điện tử mà mình đã gửi đến cổng thông tin điện tử của cơ quan quản lý thuế theo quy định Luật Quản lý thuế 2019 và pháp luật về giao dịch điện tử.
- Được sử dụng chứng từ điện tử trong giao dịch với cơ quan quản lý thuế và cơ quan, tổ chức có liên quan.
3. Hướng dẫn tra cứu thông tin người nộp thuế đơn giản mới nhất 2025
Việc tra cứu thông tin người nộp thuế kinh doanh thương mại điện tử (kinh doanh online) trên Cổng thông tin điện tử dành cho hộ, cá nhân kinh doanh đăng ký, kê khai, nộp thuế từ thương mại điện tử, kinh doanh trên nền tảng số sẽ thực hiện qua các bước như sau:
- Bước 1: NNT truy cập vào trang theo đường link: https://canhantmdt.gdt.gov.vn/ICanhan/Request
- Bước 2: NNT chọn chức năng ‘Tra cứu thông tin ĐKT’
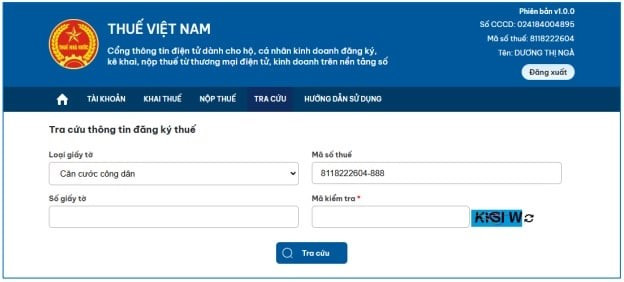
- Hệ thống hiển thị màn hình, NNT nhập Mã số thuế hoặc loại giấy tờ/số giấy tờ và Mã kiểm tra
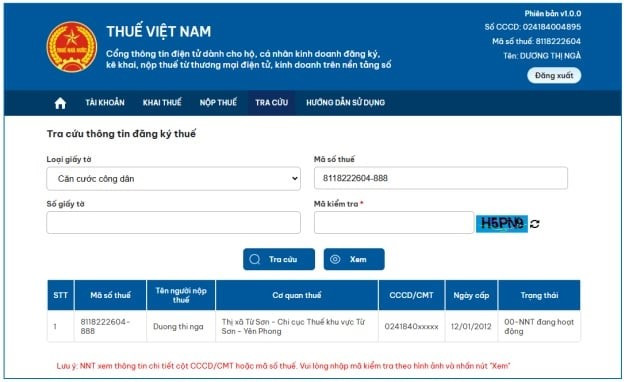
- Bước 3: NNT nhấn ‘Tra cứu’
- Hệ thống hiển thị màn hình kết quả tra cứu
4. Người nộp thuế bao gồm những ai mới nhất 2025?
Theo quy định pháp luật thuế hiện hành, người nộp thuế được chia thành các nhóm chính sau:
- Tổ chức nộp thuế:
- Doanh nghiệp: Công ty cổ phần, công ty TNHH, doanh nghiệp tư nhân, doanh nghiệp có vốn đầu tư nước ngoài (FDI).
- Hợp tác xã, liên hiệp hợp tác xã: Hoạt động trong các lĩnh vực sản xuất, thương mại, dịch vụ.
- Tổ chức kinh tế khác: Quỹ tín dụng, tổ chức tài chính vi mô, tổ chức sự nghiệp công lập có thu nhập chịu thuế.
- Tổ chức hành chính, sự nghiệp: Nếu có hoạt động sản xuất, kinh doanh hoặc có thu nhập từ các hoạt động ngoài ngân sách nhà nước.
- Cá nhân nộp thuế:
- Cá nhân có thu nhập từ tiền lương, tiền công: Người làm công ăn lương, chuyên gia nước ngoài làm việc tại Việt Nam.
- Hộ kinh doanh, cá nhân kinh doanh: Hộ kinh doanh cá thể, cá nhân buôn bán, cung cấp dịch vụ có phát sinh thu nhập chịu thuế.
- Cá nhân có thu nhập từ đầu tư vốn, chuyển nhượng vốn: Gồm lãi tiền gửi ngân hàng, lợi nhuận từ đầu tư cổ phiếu, trái phiếu.
- Cá nhân có thu nhập từ cho thuê tài sản: Cho thuê nhà, mặt bằng, xe cộ, tài sản khác.
- Cá nhân có thu nhập từ bản quyền, nhượng quyền thương mại: Nhận tiền từ quyền sở hữu trí tuệ, phát minh, sáng chế.
- Cá nhân có thu nhập từ trúng thưởng, quà tặng, thừa kế: Trúng xổ số, nhận quà tặng có giá trị lớn, nhận thừa kế từ bất động sản, tài sản khác.
- Tổ chức, cá nhân có trách nhiệm khấu trừ thuế:
- Công ty, tổ chức chi trả thu nhập: Các đơn vị trả lương cho người lao động và có trách nhiệm khấu trừ thuế TNCN.
- Ngân hàng, tổ chức tài chính: Khi chi trả lợi tức, cổ tức, lãi suất cho nhà đầu tư.
- Tổ chức nước ngoài có thu nhập tại Việt Nam: Nếu phát sinh thu nhập từ hoạt động tại Việt Nam mà không có cơ sở thường trú.
Những nhóm đối tượng này có nghĩa vụ đăng ký, kê khai, nộp thuế và chịu sự quản lý của cơ quan thuế theo quy định pháp luật.
5. Các câu hỏi thường gặp
5.1. Thu nhập vãng lai là gì?
Trên thực tế "thu nhập vãng lai" có thể hiểu là khoản thu nhập từ tiền lương, tiền công không thông qua hợp đồng lao động, không mang tính thường xuyên.
5.2. Người nộp thuế có quyền khiếu nại gì?
Người nộp thuế, tổ chức, cá nhân có quyền khiếu nại với cơ quan có thẩm quyền đối với quyết định hành chính, hành vi hành chính của cơ quan quản lý thuế, công chức quản lý thuế khi có căn cứ cho rằng quyết định hoặc hành vi đó là trái pháp luật, xâm phạm quyền, lợi ích hợp pháp của mình.
5.3. Thông tin về người nộp thuế TNCN là gì?
Theo khoản 19 Điều 3 Luật Quản lý thuế 2019 thì thông tin người nộp thuế là thông tin về người nộp thuế và thông tin liên quan đến nghĩa vụ thuế của người nộp thuế do người nộp thuế cung cấp, do cơ quan quản lý thuế thu thập được trong quá trình quản lý thuế.
5.4. Tiền chậm nộp thuế TNCN tiểu mục gì?
Mã tiểu mục đối với tiền chậm nộp thuế TNCN là 4917. Mã tiểu mục của thuế tiêu thụ đặc biệt là 1757 với các hàng hóa dịch vụ sản xuất trong nước và 4934 là tiểu mục đối với các khoản chậm nộp thuế tiêu thụ đặc biệt. Mã tiểu mục về tài nguyên khoáng sản là 1599 và mã chậm nộp thuế tài nguyên là 4927.
5.5. Ai là người chịu thuế nhiều hơn?
Với các sắc thuế có thuế suất lũy tiến, người có thu nhập cao hơn hay có nhiều tài sản hơn là người chịu thuế nhiều hơn. Còn với các sắc thuế có thuế suất lũy thoái, người có thu nhập thấp hơn hay tài sản ít hơn là người chịu thuế nhiều hơn. Thuế suất này càng cao nghĩa là càng chịu nhiều thuế.









