
Chấm dứt hiệu lực mã số thuế online khi nào mới nhất 2025?

1. Chấm dứt hiệu lực mã số thuế online khi nào mới nhất 2025?
Căn cứ tại Điều 39 Luật Quản lý thuế 2019, quy định về các trường hợp chấm dứt hiệu lực mã số thuế như sau:
(1) Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
- Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh;
- Bị chia, bị sáp nhập, bị hợp nhất.
(2) Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
- Chấm dứt hoạt động kinh doanh, không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
- Bị thu hồi giấy chứng nhận đăng ký kinh doanh hoặc giấy phép tương đương;
- Bị chia, bị sáp nhập, bị hợp nhất;
- Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký;
- Cá nhân chết, mất tích, mất năng lực hành vi dân sự theo quy định của pháp luật;
- Nhà thầu nước ngoài khi kết thúc hợp đồng;
- Nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi kết thúc hợp đồng hoặc chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
*Lưu ý:
- Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thực hiện đăng ký giải thể hoặc chấm dứt hoạt động tại cơ quan đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh theo quy định của pháp luật. Trước khi thực hiện tại cơ quan đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh người nộp thuế phải đăng ký với cơ quan thuế quản lý trực tiếp để hoàn thành nghĩa vụ nộp thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan.
- Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế nộp hồ sơ chấm dứt hiệu lực mã số thuế đến cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh hoặc ngày kết thúc hợp đồng.
2. Nguyên tắc chấm dứt hiệu lực mã số thuế được quy định như thế nào?
Căn cứ tại khoản 3 Điều 39 Luật Quản lý thuế 2019 quy định về nguyên tắc chấm dứt hiệu lực mã số thuế được quy định như sau:
Chấm dứt hiệu lực mã số thuế
1. Người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
a) Chấm dứt hoạt động kinh doanh hoặc giải thể, phá sản;
b) Bị thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký kinh doanh;
c) Bị chia, bị sáp nhập, bị hợp nhất.
2. Người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế thì thực hiện chấm dứt hiệu lực mã số thuế khi thuộc một trong các trường hợp sau đây:
a) Chấm dứt hoạt động kinh doanh, không còn phát sinh nghĩa vụ thuế đối với tổ chức không kinh doanh;
b) Bị thu hồi giấy chứng nhận đăng ký kinh doanh hoặc giấy phép tương đương;
c) Bị chia, bị sáp nhập, bị hợp nhất;
d) Bị cơ quan thuế ra thông báo người nộp thuế không hoạt động tại địa chỉ đã đăng ký;
đ) Cá nhân chết, mất tích, mất năng lực hành vi dân sự theo quy định của pháp luật;
e) Nhà thầu nước ngoài khi kết thúc hợp đồng;
g) Nhà thầu, nhà đầu tư tham gia hợp đồng dầu khí khi kết thúc hợp đồng hoặc chuyển nhượng toàn bộ quyền lợi tham gia hợp đồng dầu khí.
3. Nguyên tắc chấm dứt hiệu lực mã số thuế được quy định như sau:
a) Mã số thuế không được sử dụng trong các giao dịch kinh tế kể từ ngày cơ quan thuế thông báo chấm dứt hiệu lực;
b) Mã số thuế của tổ chức khi đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp quy định tại Điều 40 của Luật này;
c) Mã số thuế của hộ kinh doanh, cá nhân kinh doanh khi chấm dứt hiệu lực thì mã số thuế của người đại diện hộ kinh doanh không bị chấm dứt hiệu lực và được sử dụng để thực hiện nghĩa vụ thuế khác của cá nhân đó;
d) Khi doanh nghiệp, tổ chức kinh tế, tổ chức khác và cá nhân chấm dứt hiệu lực mã số thuế thì đồng thời phải thực hiện chấm dứt hiệu lực đối với mã số thuế nộp thay;
đ) Người nộp thuế là đơn vị chủ quản chấm dứt hiệu lực mã số thuế thì các đơn vị phụ thuộc phải bị chấm dứt hiệu lực mã số thuế.
...
Như vậy, khi thực hiện chấm dứt hiệu lực mã số thuế cần đảm bảo các nguyên tắc sau:
- Mã số thuế không được sử dụng trong các giao dịch kinh tế kể từ ngày cơ quan thuế thông báo chấm dứt hiệu lực;
- Mã số thuế của tổ chức khi đã chấm dứt hiệu lực không được sử dụng lại, trừ trường hợp quy định tại Điều 40 Luật Quản lý thuế 2019;
- Mã số thuế của hộ kinh doanh, cá nhân kinh doanh khi chấm dứt hiệu lực thì mã số thuế của người đại diện hộ kinh doanh không bị chấm dứt hiệu lực và được sử dụng để thực hiện nghĩa vụ thuế khác của cá nhân đó;
- Khi doanh nghiệp, tổ chức kinh tế, tổ chức khác và cá nhân chấm dứt hiệu lực mã số thuế thì đồng thời phải thực hiện chấm dứt hiệu lực đối với mã số thuế nộp thay;
- Người nộp thuế là đơn vị chủ quản chấm dứt hiệu lực mã số thuế thì các đơn vị phụ thuộc phải bị chấm dứt hiệu lực mã số thuế.
3. Mẫu 24/ĐK-TCT: Thông báo đề nghị chấm dứt hiệu lực mã số thuế
Mẫu số: 24/ĐK-TCT
(Ban hành kèm theo Thông tư số 105/2020/TT-BTC ngày 03/12/2020 của Bộ Tài chính)
|
TÊN NGƯỜI NỘP THUẾ |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: …………… |
…., ngày … tháng … năm …. |
THÔNG BÁO
Đề nghị chấm dứt hiệu lực mã số thuế
1. Tên người nộp thuế (ghi theo tên NNT đã đăng ký thuế hoặc đăng ký doanh nghiệp): ………… ……………………………………………………………………
2. Mã số thuế: …………………………………………………………………………………….
3. Địa chỉ trụ sở (ghi theo địa chỉ trụ sở của tổ chức đã đăng ký thuế hoặc của doanh nghiệp, hợp tác xã đã đăng ký doanh nghiệp, đăng ký hợp tác xã): ………………………………………………..
4. Địa chỉ kinh doanh (ghi địa chỉ kinh doanh của hộ kinh doanh, cá nhân kinh doanh đã đăng ký thuế): …………………………………………………………
5. Lý do chấm dứt hiệu lực mã số thuế: ………………………………………………………………….
…………………………………………………………………………………………………………………
…………………………………………………………………………………………………………………
6. Hồ sơ đính kèm:
…………………………………………………………………………………………………………………
…………………………………………………………………………………………………………………
Người nộp thuế cam kết về tính chính xác, trung thực và hoàn toàn chịu trách nhiệm trước pháp luật về nội dung của văn bản này./.
|
|
NGƯỜI NỘP THUẾ hoặc NGƯỜI ĐẠI DIỆN THEO PHÁP LUẬT |
Ghi chú:
Người nộp thuế là tổ chức không phải đóng dấu khi đăng ký thuế và hộ kinh doanh, cá nhân kinh doanh không phải đóng dấu vào văn bản này.
Lưu ý: Cách điền Mẫu 24/ĐK-TCT:
- Người nộp thuế điền họ tên theo tên đã đăng ký thuế;
- Người nộp thuế điền mã số thuế cần đóng;
- Người nộp thuế điền địa chỉ kinh doanh theo địa chỉ kinh doanh của hộ kinh doanh, cá nhân kinh doanh đã đăng ký thuế;
- Người nộp thuế điền lý do chấm dứt hiệu lực mã số thuế: Người nộp thuế ghi đúng lý do đóng mã số thuế cá nhân (Trùng mã số thuế hoặc không có nhu cầu sử dụng, mã số thuế bị tổ chức khác đăng ký khi không được người nộp thuế đồng ý...)
4. Hồ sơ chấm dứt hiệu lực mã số thuế gồm những giấy tờ gì?
Căn cứ Điều 14 Thông tư 105/2020/TT-BTC quy định hồ sơ chấm dứt hiệu lực mã số thuế:
"Điều 14. Hồ sơ chấm dứt hiệu lực mã số thuế
1. Hồ sơ chấm dứt hiệu lực mã số thuế đối với người nộp thuế đăng ký thuế trực tiếp với cơ quan thuế là văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐK-TCT ban hành kèm theo Thông tư này theo quy định tại Điều 38, Điều 39 Luật Quản lý thuế và các giấy tờ khác như sau:
a) Đối với tổ chức kinh tế, tổ chức khác theo quy định tại điểm a, b, c, d, n Khoản 2 Điều 4 Thông tư này
a.1) Đối với đơn vị chủ quản, hồ sơ là một trong các giấy tờ sau: Bản sao quyết định giải thể, bản sao quyết định chia, bản sao hợp đồng hợp nhất, bản sao hợp đồng sáp nhập, bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động của cơ quan có thẩm quyền, bản sao thông báo chấm dứt hoạt động, bản sao quyết định chuyển đổi.
Trường hợp đơn vị chủ quản có các đơn vị phụ thuộc đã được cấp mã số thuế 13 chữ số thì đơn vị chủ quản phải có văn bản thông báo chấm dứt hoạt động gửi cho các đơn vị phụ thuộc để yêu cầu đơn vị phụ thuộc thực hiện thủ tục chấm dứt hiệu lực mã số thuế với cơ quan thuế quản lý đơn vị phụ thuộc trước khi chấm dứt hiệu lực mã số thuế của đơn vị chủ quản.
..."
Như vậy, hồ sơ chấm dứt hiệu lực mã số thuế năm 2025 của người nộp thuế đăng ký thuế cùng với đăng ký doanh nghiệp, đăng ký hợp tác xã, đăng ký kinh doanh gồm những giấy tờ sau:
- Văn bản đề nghị chấm dứt hiệu lực mã số thuế

- Hồ sơ chấm dứt hiệu lực mã số thuế của doanh nghiệp, hợp tác xã bị chia, bị sáp nhập, bị hợp nhất: Bản sao quyết định chia, bản sao hợp đồng hợp nhất, bản sao hợp đồng sáp nhập.
- Hồ sơ chấm dứt hiệu lực mã số thuế của đơn vị phụ thuộc của doanh nghiệp và hợp tác xã là một trong các giấy tờ sau: Bản sao quyết định hoặc thông báo của doanh nghiệp, hợp tác xã về chấm dứt hoạt động chi nhánh, văn phòng đại diện; bản sao quyết định thu hồi giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện của cơ quan nhà nước có thẩm quyền.
5. Hướng dẫn thủ tục chấm dứt hiệu lực mã số thuế online
Trong một số trường hợp, các cá nhân, doanh nghiệp sẽ phải thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Theo đó, thủ tục chấm dứt hiệu lực mã số thuế có thể thực hiện online.
Bước 1: Truy cập vào trang Thuế điện tử tại website https://thuedientu.gdt.gov.vn/;
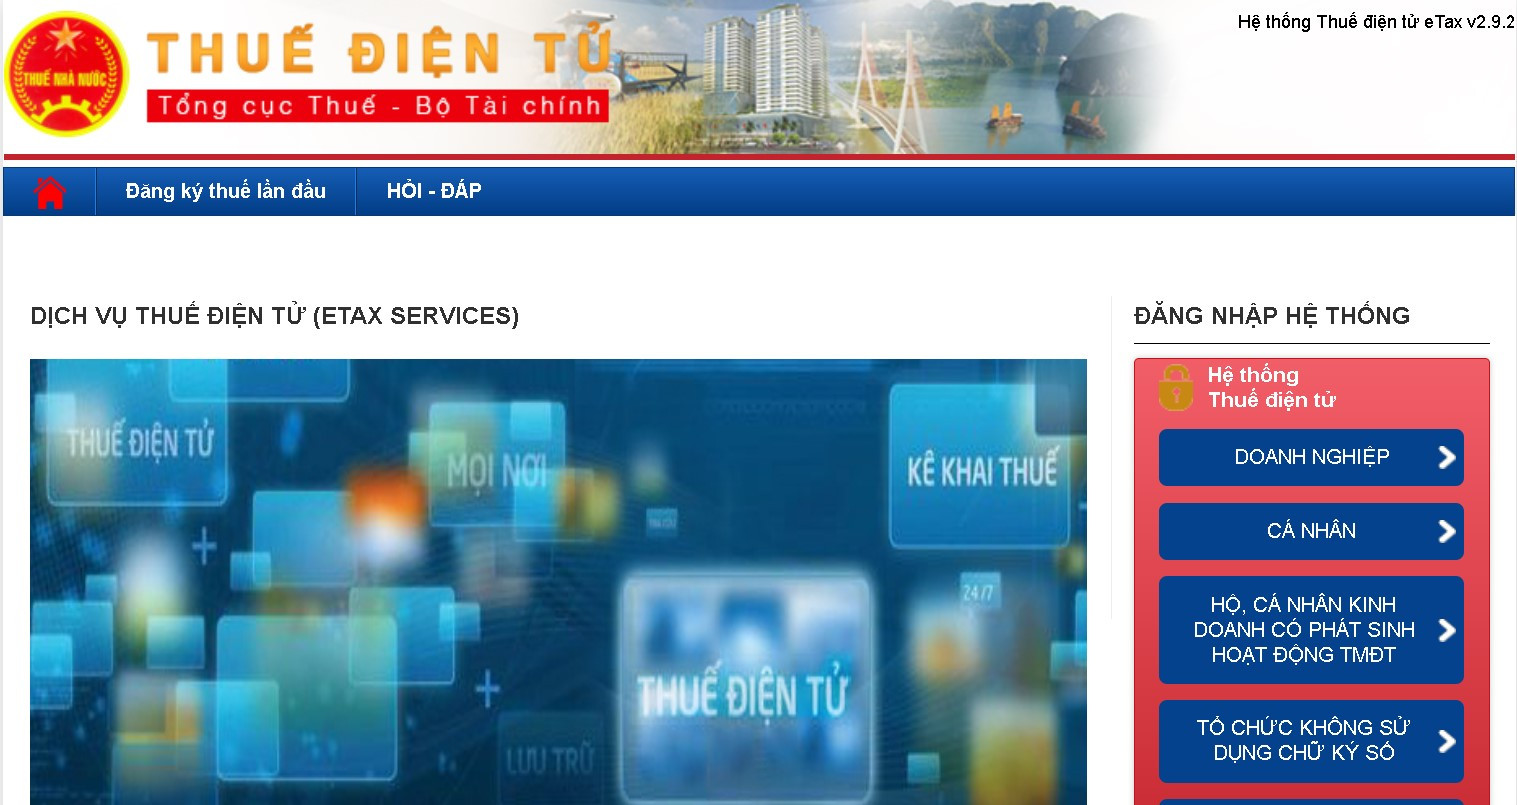
Bước 2: Đăng nhập tài khoản hoặc nếu chưa có tài khoản thì đăng ký tài khoản theo hướng dẫn tại Công văn 377/TCT-DNNCN năm 2021;
Bước 3: Chọn “Đăng ký thuế” và chọn “Kê khai và nộp hồ sơ đăng ký thuế”;
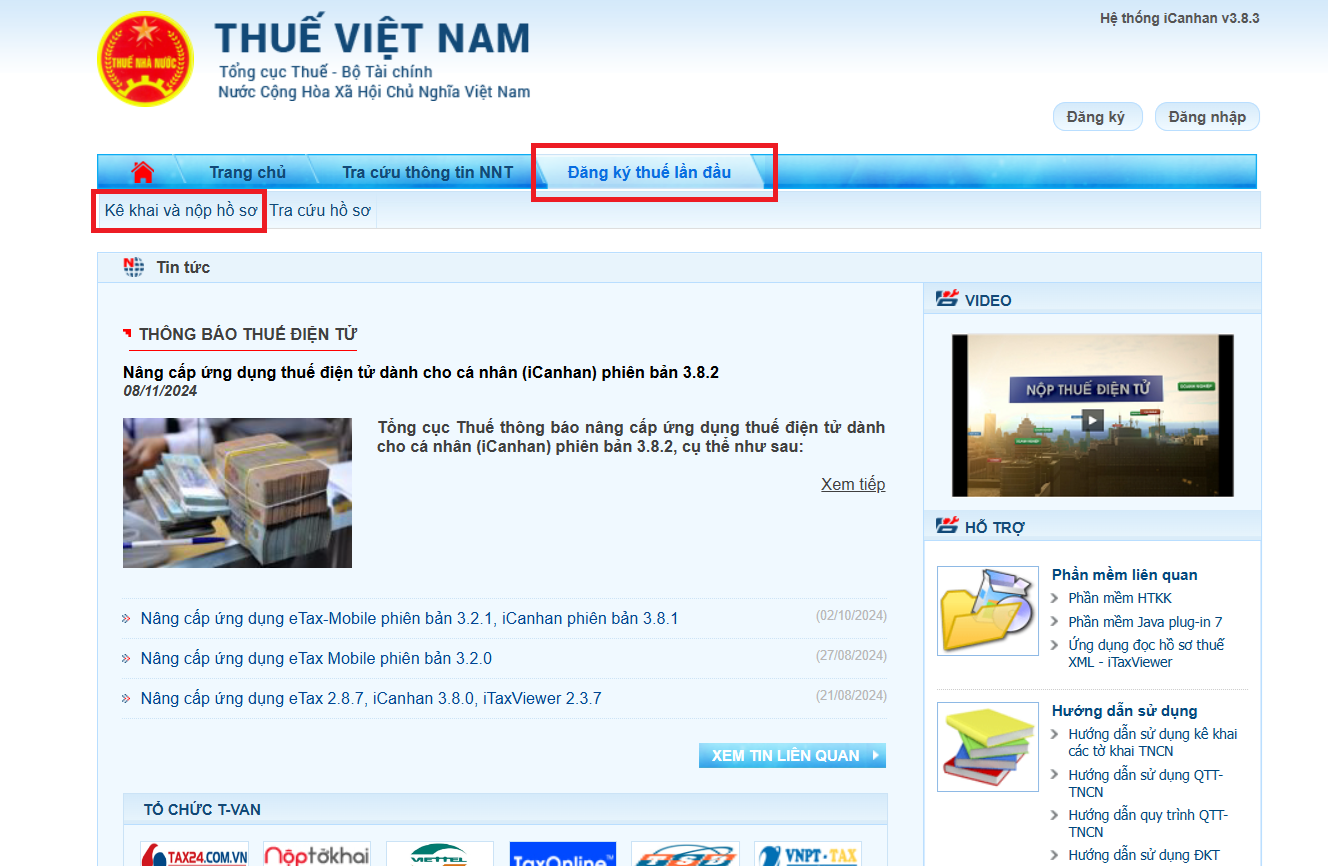
Bước 4: Chọn “Chấm dứt hiệu lực MST”
Bước 5: Chọn điền tờ khai chấm dứt hiệu lực mã số thuế - Mẫu 24/ĐK-TCT Văn bản đề nghị chấm dứt hiệu lực mã số thuế;
Bước 6: Điền tờ khai theo mẫu và đính kèm các tài liệu tương ứng với từng trường hợp;
Bước 7: Gửi hồ sơ bằng chữ ký số và chờ xác nhận của cơ quan thuế.
6. Người nộp thuế phải thực hiện nghĩa vụ nào trước khi chấm dứt hiệu lực mã số thuế?
Căn cứ theo Điều 15 Thông tư 105/2020/TT-BTC, thì trước khi chấm dứt hiệu lực mã số thuế người nộp thuế phải thực hiện nghĩa vụ sau đây:
- Đối với người nộp thuế theo quy định tại điểm a, b, c, d, đ, e, g, h, m, n khoản 2 Điều 4 Thông tư 105/2020/TT-BTC
- Người nộp thuế nộp Báo cáo tình hình sử dụng hóa đơn theo quy định của pháp luật về hóa đơn;
- Người nộp thuế hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) theo quy định tại Điều 43, 44, 47, 60, 67, 68, 70, 71 Luật Quản lý thuế 2019 với cơ quan quản lý thuế;
- Trường hợp đơn vị chủ quản có các đơn vị phụ thuộc thì toàn bộ các đơn vị phụ thuộc phải hoàn thành thủ tục chấm dứt hiệu lực mã số thuế trước khi chấm dứt hiệu lực mã số thuế của đơn vị chủ quản.
- Đối với hộ kinh doanh, cá nhân kinh doanh theo quy định tại Điểm i Khoản 2 Điều 4 Thông tư 105/2020/TT-BTC
- Người nộp thuế nộp báo cáo tình hình sử dụng hóa đơn theo quy định của pháp luật về hóa đơn nếu có sử dụng hóa đơn;
- Người nộp thuế hoàn thành nghĩa vụ nộp thuế và xử lý số tiền thuế nộp thừa theo quy định tại Điều 60, 67, 69, 70, 71 Luật Quản lý thuế 2019 với cơ quan quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp khoán thuế.
- Người nộp thuế hoàn thành nghĩa vụ nộp hồ sơ khai thuế, nộp thuế và xử lý số tiền thuế nộp thừa, số thuế giá trị gia tăng chưa được khấu trừ (nếu có) theo quy định tại Điều 43, 44, 47, 60, 67, 68, 70, 71 Luật Quản lý thuế 2019 với cơ quan quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh nộp thuế theo phương pháp kê khai.
- Đối với hộ kinh doanh chuyển lên doanh nghiệp nhỏ và vừa theo quy định tại Luật hỗ trợ doanh nghiệp nhỏ và vừa thì hộ kinh doanh phải hoàn thành nghĩa vụ thuế với cơ quan thuế trực tiếp quản lý hoặc có văn bản gửi cơ quan thuế cam kết doanh nghiệp nhỏ và vừa chuyển đổi từ hộ kinh doanh kế thừa toàn bộ nghĩa vụ thuế của hộ kinh doanh theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.
- Đối với cá nhân theo quy định tại điểm k, l khoản 2 Điều 4 Thông tư 105/2020/TT-BTC, người nộp thuế hoàn thành nghĩa vụ nộp thuế và xử lý số tiền thuế nộp thừa theo quy định tại Điều 60, 67, 69, 70, 71 Luật Quản lý thuế 2019 với cơ quan quản lý thuế.
7. Làm sao để hủy mã số thuế cá nhân?
Để hủy mã số thuế cá nhân, bạn có thể hủy mã số thuế thứ 2 trực tiếp tại cơ quan quản lý thuế theo các bước sau:
- Bước 1: Hoàn thành các nghĩa vụ với ngân sách nhà nước, bao gồm kê khai và nộp thuế thu nhập cá nhân, hoàn thuế (nếu có) và trả lời các yêu cầu của cơ quan thuế (nếu có).
- Bước 2: Lập và gửi hồ sơ đề nghị chấm dứt hiệu lực mã số thuế cá nhân tại cơ quan quản lý thuế nơi bạn đăng ký mã số thuế. Hồ sơ bao gồm văn bản đề nghị chấm dứt hiệu lực mã số thuế mẫu số 24/ĐK-TCT và các giấy tờ khác tùy từng trường hợp cụ thể.
- Bước 3: Chờ nhận thông báo của cơ quan quản lý thuế về việc chấm dứt hiệu lực mã số thuế cá nhân. Thời hạn xử lý là 10 ngày làm việc kể từ ngày nhận đủ hồ sơ hợp lệ.









