Các khoản phải thu bao gồm những loại nào? Phân biệt khoản phải thu ngắn hạn và khoản phải thu dài hạn chi tiết mới nhất 2025
1. Các khoản phải thu là gì ?
Các khoản phải thu là một loại tài sản của doanh nghiệp, bao gồm tất cả các khoản nợ cần thu hồi, các giao dịch chưa hoàn thành hoặc bất cứ nghĩa vụ tiền tệ nào mà khách hàng, nhà cung cấp, đối tác,… chưa thanh toán cho doanh nghiệp.
Khoản phải thu được hình thành từ hoạt động kinh doanh của doanh nghiệp như hoạt động cung cấp dịch vụ, bán hàng hoá, cho vay,… Vì vậy, cần hạch toán chi tiết, chính xác và kịp thời từng đối tượng, loại hợp đồng để đảm bảo dòng tiền trong doanh nghiệp.
2. Các khoản phải thu bao gồm những loại nào ?
Tùy thuộc vào nhu cầu của từng doanh nghiệp mà các khoản phải thu được phân loại theo nhiều tiêu chí khác nhau.Nhà quản trị có thể phân loại các khoản phải thu theo đối tượng phải thu (khách hàng, nội bộ, khác), theo kỳ hạn thu hồi (ngắn hạn, dài hạn) hoặc theo tính chất thương mại.
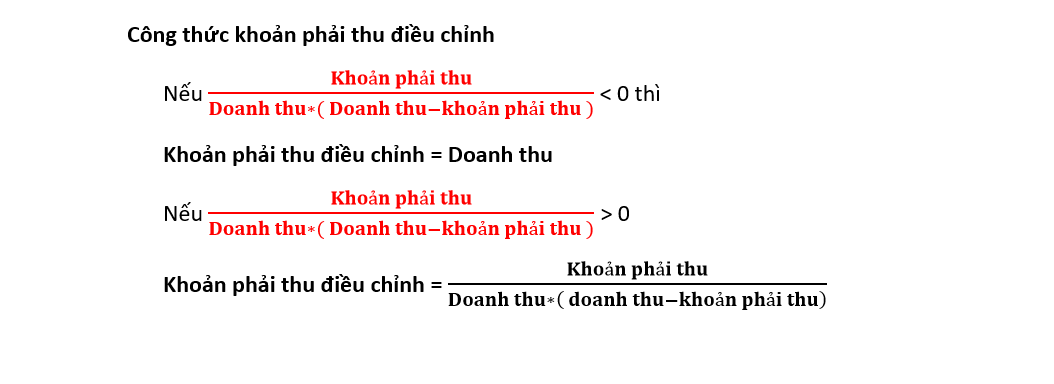
Phổ biến nhất trong đó là phân loại theo đối tượng phải thu. Theo tiêu chí này, các khoản phải thu sẽ bao gồm: phải thu của khách hàng, phải thu nội bộ và phải thu khác.
2.1. Phải thu của khách hàng – Tài khoản 131
Phải thu của khách hàng là khoản tiền mà doanh nghiệp bán hàng hóa, cung cấp dịch vụ cho khách hàng nhưng khách hàng chưa thanh toán. Đây là loại khoản phải thu phổ biến nhất trong doanh nghiệp.
Tài khoản 131 – Phải thu của khách hàng được sử dụng để phản ánh các khoản tiền mà doanh nghiệp đang phải thu từ khách hàng phát sinh từ các hoạt động bán hàng, cung cấp dịch vụ, thanh lý, nhượng bán tài sản TSCĐ, bất động sản đầu tư, các khoản đầu tư tài chính,…
2.2. Phải thu nội bộ – Tài khoản 136
Phải thu nội bộ là khoản tiền mà một đơn vị trong doanh nghiệp đang phải thu từ một đơn vị khác trong doanh nghiệp. Đây là loại khoản phải thu phát sinh từ các hoạt động nội bộ của doanh nghiệp, không có liên quan đến khách hàng, nhà cung cấp bên ngoài.
Tài khoản 136 – Phải thu nội bộ được sử dụng để phản ánh các khoản tiền mà một đơn vị trong doanh nghiệp đang phải thu từ một đơn vị khác trong doanh nghiệp. Tài khoản này có thể được chia thành các tiểu khoản như sau:
- Tài khoản 1361 – Vốn kinh doanh ở đơn vị trực thuộc
- Tài khoản 1362 – Phải thu nội bộ về chênh lệch tỷ giá
- Tài khoản 1363 – Phải thu nội bộ về chi phí đi vay đủ điều kiện được vốn hoá
- Tài khoản 1368 – Phải thu nội bộ khác.
2.3. Phải thu khác – Tài khoản 138
Đây là loại khoản phải thu phát sinh từ các hoạt động khác của doanh nghiệp, không có liên quan đến hoạt động kinh doanh của doanh nghiệp. Tài khoản 138 dùng để phản ánh các khoản nợ phải thu ngoài phạm vi đã phản ánh ở các tài khoản phải thu (TK 131, 136). Tài khoản này có 3 tài khoản cấp 2, bao gồm:
- Tài khoản 1381 – Tài sản thiếu chờ xử lý (phản ánh giá trị tài sản thiếu chưa xác định rõ nguyên nhân, còn chờ quyết định xử lý)
- Tài khoản 1385 – Phải thu về cổ phần hóa (phản ánh số phải thu về cổ phần hóa mà doanh nghiệp đã chi ra)
- Tài khoản 1388 – Phải thu khác (phản ánh các khoản phải thu của doanh nghiệp ngoài phạm vi các khoản phải thu phản ánh ở các TK 131, 133, 136 và TK 1381, 1385.
3. Các khoản phải thu là tài sản hay nguồn vốn?
Cần phân biệt tài sản và nguồn vốn trên thực tế. Trong đó, nguồn vốn là những nguồn lực kinh tế mà doanh nghiệp có thể huy động hoặc khai thác được để đầu tư vào tài sản. Nguồn vốn là cơ sở để doanh nghiệp hình thành tài sản. Còn tài sản là những lợi ích kinh tế có thể đo lường được, có khả năng thu lợi ích trong tương lai và thuộc quyền sở hữu hoặc quyền kiểm soát của doanh nghiệp( Điều 17 Thông tư 200/2014/TT-BTC).
Do đó, các khoản phải thu là một loại tài sản của doanh nghiệp. Đó là những khoản tiền mà doanh nghiệp có quyền thu hồi từ bên khác trong tương lai, phát sinh từ các hoạt động kinh doanh như bán hàng, cung cấp hàng hóa, dịch vụ,… hoặc từ các hoạt động cho vay, thế chấp khác. Như vậy, các khoản phải thu được ghi nhận là tài sản trên bảng cân đối kế toán của doanh nghiệp khi doanh nghiệp có quyền đòi hỏi người khác thanh toán một khoản tiền, tài sản hoặc dịch vụ theo hợp đồng hoặc quy định của pháp luật(
Tuy nhiên, trong một số trường hợp các khoản phải thu cũng có thể được ghi nhận là nguồn vốn. Chẳng hạn như khoản phải thu từ các cổ đông, thành viên góp vốn được ghi nhận là nguồn vốn của doanh nghiệp.
4. Phân biệt khoản phải thu ngắn hạn và khoản phải thu dài hạn
|
Tiêu chí |
Khoản phải thu ngắn hạn |
Khoản phải thu dài hạn |
|
Khái niệm |
Là chỉ tiêu tổng phản ánh toàn bộ giá trị của các khoản phải thu có kỳ hạn thu hồi còn lại không quá 12 tháng hoặc trong một chu kỳ kinh doanh |
Là chỉ tiêu tổng hợp phản ánh toàn bộ giá trị của các khoản phải thu có kỳ hạn thu hồi trên 12 tháng hoặc hơn một chu kỳ sản xuất |
|
Kỳ hạn |
Không quá 12 tháng hoặc một chu kỳ sản xuất, kinh doanh bình thường của doanh nghiệp |
Trên 12 tháng hoặc một chu kỳ sản xuất, kinh doanh bình thường của doanh nghiệp |
|
Phân loại |
Phải thu ngắn hạn của khách hàng |
Phải thu dài hạn của khách hàng |
|
Nguyên tắc kế toán |
Vị trí trên bảng cân đối kế toán: Nợ phải trả ngắn hạn Ghi nhận vào các tài khoản 131, 136, 138 có thời hạn thu hồi còn lại không quá 12 tháng hoặc một chu kỳ sản xuất, kinh doanh bình thường của doanh nghiệp |
Vị trí trên bảng cân đối kế toán: Nợ phải trả dài hạn Ghi nhận vào các tài khoản 131, 136, 138 có thời hạn thu hồi còn lại trên 12 tháng hoặc một chu kỳ sản xuất, kinh doanh bình thường của doanh nghiệp |
|
Ý nghĩa |
Xác định tỷ lệ vốn lưu động cần thiết để đảm bảo khả năng thu hồi khoản phải thu; xác định thời điểm cần trích lập dự phòng phải thu khó đòi. |
Cung cấp thông tin chính xác, đầy đủ về tình hình tài chính của doanh nghiệp cho các đối tượng sử dụng thông tin như cơ quan thuế, nhà đầu tư,… |
5. Lưu ý về loại hình của công ty chế xuất
Tùy vào mục đích để thành lập doanh nghiệp chế xuất theo loại hình phù hợp. Mỗi loại hình sẽ có những ưu và nhược điểm riêng, nhà đầu tư nên linh động lựa chọn để tối ưu hóa hoạt động kinh doanh của mình.
Một số loại hình công ty phổ biến hiện nay gồm: Công ty trách nhiệm hữu hạn một thành viên, công ty trách nhiệm hữu hạn 2 thành viên, doanh nghiệp tư nhân, công ty cổ phần…
Tuy vậy, nếu nhà đầu tư nước ngoài muốn thành lập doanh nghiệp chế xuất thì không thể thành lập theo mô hình doanh nghiệp tư nhân.
Lưu ý về vốn cũng như kê khai vốn điều lệ của doanh nghiệp chế xuất:
Theo quy định của pháp luật, doanh nghiệp chế xuất cần chuẩn bị đủ vốn điều lệ tối thiểu. Số vốn này thường phụ thuộc vào điều kiện tài chính và vốn góp ban đầu của từng doanh nghiệp, và có thể khác nhau theo từng ngành nghề.
Nếu kinh doanh trong ngành không có yêu cầu cụ thể về vốn, doanh nghiệp có thể tự quyết định và kê khai vốn điều lệ theo khả năng tài chính và mong muốn của mình.
Tuy nhiên, đối với những ngành nghề có yêu cầu về vốn pháp định cụ thể, doanh nghiệp phải đăng ký vốn điều lệ tối thiểu bằng hoặc cao hơn mức vốn pháp định được quy định. Điều này giúp đảm bảo tính hợp pháp và ổn định trong hoạt động kinh doanh của doanh nghiệp.

Lưu ý về loại hình của công ty chế xuất
6. Câu hỏi thường gặp về doanh nghiệp chế xuất
6.1. Doanh nghiệp chế xuất có được sử dụng ngoại tệ trong hợp đồng thanh toán không?
Theo quy định của Pháp lệnh ngoại hối và Thông tư 32/2013/TT-NHNN, doanh nghiệp chế xuất không được sử dụng ngoại tệ trong hợp đồng thanh toán, trừ các trường hợp nhất định sau:
- Ghi giá, định giá trong hợp đồng bằng ngoại tệ và thanh toán bằng ngoại tệ chuyển khoản khi mua hàng hóa từ thị trường nội địa để gia công, tái chế, lắp ráp, sản xuất hàng xuất khẩu hoặc để xuất khẩu.
- Báo giá, định giá, ghi giá trong hợp đồng bằng ngoại tệ và nhận thanh toán bằng ngoại tệ chuyển khoản từ doanh nghiệp chế xuất khác.
6.2. Doanh nghiệp chế xuất có được thành lập chi nhánh không?
Theo quy định của Điều 26 Nghị định 35/2022/NĐ-CP, doanh nghiệp chế xuất được phép thành lập chi nhánh, bao gồm cả chi nhánh trong nước và nước ngoài, để thực hiện các hoạt động chế xuất. Chi nhánh này sẽ áp dụng các quy định đặc thù dành cho doanh nghiệp chế xuất như sau:
- Chi nhánh phải tuân thủ các điều kiện về khu chế xuất, khu công nghiệp, khu kinh tế theo quy định tại khoản 2 của Điều 26.
- Hoạt động chế xuất của chi nhánh phải diễn ra trong khu chế xuất, khu công nghiệp, hoặc khu kinh tế.
Thành lập doanh nghiệp chế xuất tại Việt Nam là một lựa chọn đầy tiềm năng, mở ra cánh cửa cho doanh nghiệp tiếp cận thị trường quốc tế và thu hút đầu tư nước ngoài. Tuy nhiên, hành trình này đòi hỏi sự chuẩn bị kỹ lưỡng, nắm vững các thủ tục, quy định pháp luật liên quan.