Tìm kiếm
Phụ lục: Thông tư 111/2021/TT-BTC
| Số hiệu: | 111/2021/TT-BTC | Loại văn bản: | Thông tư |
| Nơi ban hành: | Bộ Tài chính | Người ký: | Trần Xuân Hà |
| Ngày ban hành: | 14/12/2021 | Ngày hiệu lực: | 01/07/2022 |
| Ngày công báo: | 04/01/2022 | Số công báo: | Từ số 13 đến số 14 |
| Lĩnh vực: | Thuế - Phí - Lệ Phí, Kế toán - Kiểm toán | Tình trạng: | Còn hiệu lực |
TÓM TẮT VĂN BẢN
Quy định về chứng từ kế toán thuế nội địa
Đây là nội dung tại Thông tư 111/2021/TT-BTC về hướng dẫn kế toán nghiệp vụ thuế nội địa ban hành ngày 14/12/2021.
Theo đó, chứng từ kế toán thuế (KTT) phải thực hiện theo đúng nội dung, phương pháp lập, ký chứng từ theo quy định của Luật kế toán và có đầy đủ thông tin theo khoản 2 Điều 12 Thông tư 111/2021/TT-BTC .
Chứng từ KTT phản ánh thông tin số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ được lập trong các trường hợp sau:
+ Trường hợp cơ quan thuế phải điều chỉnh số liệu thu NSNN theo đề nghị của KBNN hoặc cơ quan có thẩm quyền mà thông tin điều chỉnh chỉ ảnh hưởng đến dữ liệu báo cáo KTT, không làm thay đổi nghĩa vụ thuế của người nộp thuế (NNT) trên Phân hệ quản lý nghĩa vụ NNT.
+ Trường hợp thay đổi về chính sách dẫn đến phải điều chỉnh dữ liệu báo cáo KTT mà không làm thay đổi nghĩa vụ thuế của NNT.
Danh mục, mẫu và phương pháp lập chứng từ KTT được quy định tại Phụ lục II kèm theo Thông tư 111/2021.
Thông tư 111/2021/TT-BTC có hiệu lực từ 01/7/2022, áp dụng cho kỳ kế toán thuế năm 2022 và thay thế Quyết định 1544/QĐ-BTC ngày 07/7/2014, Quyết định 630/QĐ-BTC ngày 09/4/2015.
Văn bản tiếng việt
 Thông tư 111/2021/TT-BTC (Bản Word)
 Thông tư 111/2021/TT-BTC (Bản Pdf)
Văn bản tiếng anh
DANH MỤC THU THẬP THÔNG TIN ĐẦU VÀO
(Ban hành kèm theo Thông tư số 111/2021/TT-BTC ngày 14/12/2021 của Bộ trưởng Bộ Tài chính)
|
STT |
Nguồn gốc thông tin thu thập từ hồ sơ nghiệp vụ quản lý thuế |
Tính chất nghiệp vụ quản lý thuế |
Nội dung phản ánh |
Mã tài khoản kế toán ghi nợ |
Mã tài khoản kế toán ghi có |
|
1 |
Tờ khai thuế trong năm (tháng/quý/năm/lần phát sinh) có phát sinh số thuế phải nộp (trừ tờ khai 05/GTGT). |
TK |
Phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
2 |
Tờ khai bổ sung của tờ khai thuế trong năm (tháng/quý/năm/lần phát sinh) điều chỉnh tăng/giảm số thuế phải nộp (trừ tờ khai bổ sung tờ khai 05/GTGT). |
Điều chỉnh tăng/giảm số phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
|
3 |
Phụ lục Bảng phân bổ số thuế phải nộp kèm hồ sơ khai thuế trong năm (tháng/quý/năm/lần phát sinh) có phát sinh số thuế phải nộp. |
PK |
Phải thu phân bổ tại các cơ quan thuế khác từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
338 |
|
PP |
Phải thu từ nhận phân bổ thuế do người nộp thuế thực hiện khai thuế, tính thuế |
138 |
711 |
||
|
4 |
Tờ khai bổ sung của tờ khai thuế trong năm (tháng/quý/năm/lần phát sinh) điều chỉnh tăng/giảm số thuế phải nộp trên Phụ lục Bảng phân bổ số thuế phải nộp. |
PK |
Điều chỉnh tăng/giảm số phải thu phân bổ tại các cơ quan thuế khác của người nộp thuế thực hiện khai thuế, tính thuế |
131 |
338 |
|
PP |
Điều chỉnh tăng/giảm số phải thu từ nhận phân bổ thuế do người nộp thuế thực hiện khai thuế, tính thuế |
138 |
711 |
||
|
5 |
Tờ khai thuế GTGT áp dụng đối với NNT tính thuế theo phương pháp khấu trừ có hoạt động xây dựng, chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đóng trụ sở chính có phát sinh số thuế phải nộp (mẫu số 05/GTGT) |
VL |
Phải thu vãng lai từ người nộp thuế thực hiện khai thuế, tính thuế |
132 |
711 |
|
6 |
Tờ khai bổ sung tăng/giảm số phải nộp của tờ khai thuế GTGT mẫu số 05/GTGT |
Điều chỉnh tăng/giảm số phải thu vãng lai từ người nộp thuế thực hiện khai thuế, tính thuế |
132 |
711 |
|
|
7 |
Tờ khai quyết toán thuế có số phải nộp |
TQ |
Phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
8 |
Tờ khai bổ sung của Tờ khai quyết toán thuế điều chỉnh tăng/giảm số thuế phải nộp. |
Điều chỉnh tăng/giảm số phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
|
9 |
Phụ lục thuế TNDN được ưu đãi phát sinh số phải nộp kèm hồ sơ khai quyết toán thuế TNDN phải nộp. |
TQ |
Phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
10 |
Tờ khai bổ sung có khai bổ sung tăng/giảm số thuế phải nộp tại Phụ lục thuế TNDN được ưu đãi. |
Điều chỉnh tăng/giảm số phải thu từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
711 |
|
|
11 |
Phụ lục Bảng phân bổ số thuế phải nộp kèm hồ sơ khai quyết toán thuế có số phải nộp cho từng địa bàn nhận khoản phân bổ (trừ bảng phân bổ 03-8A/TNDN). |
PA |
Phải thu phân bổ tại các cơ quan thuế khác từ người nộp thuế thực hiện khai thuế, tính thuế |
131 |
338 |
|
PQ |
Phải thu từ nhận phân bổ thuế của người nộp thuế thực hiện khai thuế, tính thuế |
138 |
711 |
||
|
12 |
Tờ khai bổ sung có điều chỉnh tăng/giảm số thuế phải nộp tại Phụ lục Bảng phân bổ số thuế phải nộp kèm hồ sơ khai quyết toán thuế (trừ bảng phân bổ 03-8A/TNDN). |
PA |
Điều chỉnh tăng/giảm số phải thu phân bổ tại các cơ quan thuế khác của người nộp thuế thực hiện khai thuế, tính thuế |
131 |
338 |
|
PQ |
Điều chỉnh tăng/giảm số phải thu từ nhận phân bổ thuế của người nộp thuế thực hiện khai thuế, tính thuế |
138 |
711 |
||
|
13 |
Phụ lục Bảng phân bổ số thuế TNDN phải nộp đối với hoạt động chuyển nhượng BĐS (mẫu số 03-8A/TNDN). |
VL |
Phải thu vãng lai từ người nộp thuế thực hiện khai thuế, tính thuế |
132 |
711 |
|
14 |
Tờ khai bổ sung có điều chỉnh tăng/giảm số thuế phải nộp chênh lệch theo quyết toán tại Phụ lục (mẫu số 03-8A/TNDN). |
Điều chỉnh tăng/giảm số phải thu vãng lai từ người nộp thuế thực hiện khai thuế, tính thuế |
132 |
711 |
|
|
15 |
Tờ khai bổ sung có phát sinh số tiền thuế GTGT, TTĐB đã được hoàn không đúng quy định phải nộp trả ngân sách nhà nước. |
VO |
Phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế từ người nộp thuế thực hiện khai thuế, tính thuế |
142 |
812 |
|
16 |
Thông báo nộp thuế lần đầu về số tiền thuế phải nộp/Thông báo thay thế Thông báo nộp thuế (Cơ quan thuế tính thuế hoặc cơ quan quản lý nhà nước khác tính thuế theo quy định). |
TB |
Phải thu từ thông báo của cơ quan thuế |
131 |
711 |
|
17 |
Thông báo điều chỉnh, bổ sung thông báo lần đầu có tăng/giảm số thuế phải nộp. |
Điều chỉnh tăng/giảm số phải thu từ thông báo của cơ quan thuế |
131 |
711 |
|
|
18 |
Quyết định về việc ấn định số tiền thuế phải nộp đối với trường hợp người nộp thuế không khai thuế hoặc khai thuế chưa đầy đủ, chưa chính xác các yếu tố làm cơ sở xác định số tiền thuế phải nộp (gọi chung là Quyết định ấn định do kê khai). |
QF |
Phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QF (A) |
Phải thu từ QĐ, văn bản của cơ quan thuế đối với khoản phân bổ tại cơ quan thuế khác |
131 |
338 |
||
|
QF (P) |
Phải thu do nhận phân bổ thuế từ quyết định, văn bản của cơ quan thuế |
138 |
711 |
||
|
QF (V) |
Phải thu vãng lai của người nộp thuế từ quyết định, văn bản của cơ quan thuế |
132 |
711 |
||
|
19 |
Quyết định về việc ấn định số tiền thuế phải nộp (trừ Quyết định ấn định do kê khai). |
QA |
Phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QA (A) |
Phải thu từ QĐ, văn bản của CQT đối với khoản thu phân bổ tại CQT khác |
131 |
338 |
||
|
QA (P) |
Phải thu do nhận phân bổ thuế từ quyết định, văn bản của cơ quan thuế |
138 |
711 |
||
|
QA (V) |
Phải thu vãng lai của người nộp thuế từ quyết định, văn bản của cơ quan thuế |
132 |
711 |
||
|
20 |
Quyết định về việc xử phạt vi phạm hành chính (VPHC) về thuế/hóa đơn; Quyết định về việc thi hành một phần quyết định xử phạt VPHC về thuế, hóa đơn; Quyết định về việc áp dụng các biện pháp khắc phục hậu quả; Quyết định về việc hủy Quyết định xử phạt VPHC về thuế/hóa đơn; Quyết định về việc sửa đổi, bổ sung Quyết định xử phạt VPHC về thuế/hóa đơn (trừ nội dung liên quan đến thu hồi hoàn thuế) - Đối với số tiền phạt. |
QP |
Phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QP (A) |
Phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản phân bổ tại CQT khác |
131 |
338 |
||
|
QP (P) |
Phải thu từ nhận phân bổ thuế do quyết định, văn bản của cơ quan thuế |
138 |
711 |
||
|
QP (V) |
Phải thu vãng lai của người nộp thuế do quyết định, văn bản của cơ quan thuế |
132 |
711 |
||
|
21 |
Quyết định về việc xử phạt VPHC về thuế/hóa đơn; Quyết định về việc thi hành một phần quyết định xử phạt VPHC về thuế, hóa đơn; Quyết định về việc áp dụng các biện pháp khắc phục hậu quả; Quyết định về việc hủy Quyết định xử phạt VPHC về thuế/hóa đơn; Quyết định về việc sửa đổi, bổ sung Quyết định xử phạt VPHC về thuế/hóa đơn (trừ nội dung liên quan đến thu hồi hoàn thuế) - Đối với số tiền thuế truy thu. |
QT |
Phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QT (A) |
Phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản thu phân bổ tại CQT khác |
131 |
338 |
||
|
QT (P) |
Phải thu do nhận phân bổ thuế từ quyết định, văn bản của cơ quan thuế |
138 |
711 |
||
|
QT (V) |
Phải thu vãng lai của người nộp thuế từ quyết định, văn bản của cơ quan thuế |
132 |
711 |
||
|
22 |
Quyết định về việc thu hồi hoàn thuế đối với số tiền thuế GTGT, TTĐB đã hoàn theo pháp luật thuế; Quyết định hủy, điều chỉnh, bổ sung Quyết định về việc thu hồi hoàn thuế đối với số tiền thuế GTGT, TTĐB đã hoàn theo pháp luật thuế. |
QO (04) |
Phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế từ quyết định của cơ quan thuế |
142 |
812 |
|
23 |
Quyết định về việc thu hồi hoàn thuế; Quyết định hủy, điều chỉnh, bổ sung Quyết định về việc thu hồi hoàn thuế (trừ thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế). |
QO |
Phải thu hồi hoàn nộp thừa từ quyết định của cơ quan thuế |
131 |
711 |
|
QO (A) |
Phải thu hồi hoàn từ quyết định của cơ quan thuế đối với khoản thu phân bổ tại CQT khác |
131 |
338 |
||
|
QO (P) |
Phải thu hồi hoàn nộp thừa từ quyết định, văn bản của cơ quan thuế đối với khoản thu nhận phân bổ |
138 |
711 |
||
|
QO (V) |
Phải thu hồi hoàn nộp thừa từ quyết định, văn bản của cơ quan thuế đối với khoản thu vãng lai nộp nhầm |
132 |
711 |
||
|
24 |
Quyết định về việc xử lý khiếu nại về Quyết định ấn định do kê khai (QF), xác định tăng/giảm số thuế phải nộp của NNT. |
QU |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QU (A) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản thu phân bổ tại CQT khác |
131 |
338 |
||
|
QU (P) |
Điều chỉnh tăng/giảm số phải thu nhận phân bổ từ quyết định, văn bản của cơ quan thuế |
138 |
711 |
||
|
QU (V) |
Điều chỉnh tăng/giảm số phải thu vãng lai từ quyết định, văn bản của cơ quan thuế |
132 |
711 |
||
|
25 |
Quyết định về việc xử lý khiếu nại của cơ quan thuế về Quyết định thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế. |
QL (04) |
Điều chỉnh tăng/giảm số phải thu từ thu hồi hoàn thuế GTGT, TTĐB do quyết định, văn bản của cơ quan thuế |
142 |
812 |
|
26 |
Quyết định xử lý khiếu nại của cơ quan thuế (trừ Quyết định xử lý khiếu nại của cơ quan thuế về Quyết định thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế). |
QL |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế |
131 |
711 |
|
QL (A) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản thu phân bổ tại CQT khác |
131 |
338 |
||
|
QL (P) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản nhận phân bổ |
138 |
711 |
||
|
QL (V) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan thuế đối với khoản thu vãng lai |
132 |
711 |
||
|
27 |
Quyết định, văn bản của cơ quan có thẩm quyền khác về số tiền thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế. |
QK (04) |
Phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế do quyết định, văn bản của cơ quan có thẩm quyền khác |
142 |
812 |
|
28 |
Quyết định xử lý khiếu nại của cơ quan nhà nước có thẩm quyền về tăng/giảm số thu hồi hoàn GTGT, TTĐB theo pháp luật thuế. |
QG (04) |
Điều chỉnh tăng/giảm số phải thu từ thu hồi hoàn thuế GTGT, TTĐB do quyết định, văn bản của cơ quan có thẩm quyền |
142 |
812 |
|
29 |
Quyết định, văn bản của cơ quan có thẩm quyền khác có số tiền thuế, tiền phạt, tiền chậm nộp phải nộp (trừ Quyết định, văn bản của cơ quan nhà nước có thẩm quyền khác về số tiền thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế). |
QK |
Phải thu từ quyết định, văn bản của cơ quan có thẩm quyền khác |
131 |
711 |
|
QK (A) |
Phải thu từ quyết định, văn bản của cơ quan có thẩm quyền đối với khoản phân bổ tại CQT khác |
131 |
338 |
||
|
QK (P) |
Phải thu từ quyết định, văn bản của cơ quan có thẩm quyền khác đối với khoản nhận phân bổ |
138 |
711 |
||
|
QK (V) |
Phải thu từ quyết định, văn bản của cơ quan có thẩm quyền khác đối với khoản thu vãng lai |
132 |
711 |
||
|
30 |
Quyết định xử lý khiếu nại của cơ quan nhà nước có thẩm quyền xác định tăng/giảm số thuế phải nộp của NNT (trừ Quyết định xử lý khiếu nại của cơ quan nhà nước có thẩm quyền về tăng/giảm số thu hồi hoàn GTGT, TTĐB theo pháp luật thuế). |
QG |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan có thẩm quyền. |
131 |
711 |
|
QG (A) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan có thẩm quyền đối với khoản thu phân bổ tại CQT khác. |
131 |
338 |
||
|
QG (P) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan có thẩm quyền đối với khoản thu nhận phân bổ. |
138 |
711 |
||
|
QG (V) |
Điều chỉnh tăng/giảm số phải thu từ quyết định, văn bản của cơ quan có thẩm quyền đối với khoản thu nhận vãng lai. |
132 |
711 |
||
|
31 |
Tiền chậm nộp, điều chỉnh tăng/giảm tiền chậm nộp của người nộp thuế. |
NC |
Phải thu khác (từ tiền chậm nộp) |
131 |
711 |
|
32 |
Lệnh thu ngân sách nhà nước (NSNN). |
C1 |
Đã thu NSNN của người nộp thuế trực tiếp nộp tiền |
331 |
131 |
|
33 |
Giấy nộp tiền vào NSNN, Giấy rút dự toán NSNN, Giấy rút dự toán kiêm thu NSNN (của Bộ Ngoại giao, dùng trong trường hợp chi từ tài khoản tạm giữ ngoại tệ), Giấy rút vốn đầu tư, Giấy rút vốn đầu tư kiêm thu NSNN (của Bộ Ngoại giao, dùng trong trường hợp chi từ tài khoản tạm giữ ngoại tệ), Ủy nhiệm chi do NNT lập để nộp tiền vào NSNN |
C2 |
Đã thu NSNN của người nộp thuế trực tiếp nộp tiền. |
331 |
131 |
|
34 |
Chứng từ nộp tiền vào NSNN cho khoản thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế. |
C3 |
Đã thu NSNN về thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt |
332 |
142 |
|
35 |
Chứng từ nộp tiền vào NSNN do KBNN khấu trừ thuế GTGT trong cùng tỉnh với nơi nhà thầu đóng trụ sở chính; Chứng từ nộp tiền vào NSNN về thuế GTGT đối với NNT có hoạt động xây dựng, chuyển nhượng bất động sản tại địa bàn cấp tỉnh khác nơi đóng trụ sở chính. |
P3 |
Đã thu NSNN của người nộp thuế vãng lai trực tiếp nộp tiền. |
331 |
132 |
|
P4 |
Đã thu NSNN của người nộp thuế theo chứng từ nộp vãng lai tại cơ quan thuế khác. |
711 |
131 |
||
|
36 |
Chứng từ nộp tiền vào NSNN của NNT đối với khoản thu phân bổ. |
P5 |
Đã thu NSNN của người nộp thuế có khoản thu phân bổ trực tiếp nộp tiền. |
331 |
138 |
|
P6 |
Đã thu NSNN của người nộp thuế có khoản thu phân bổ theo chứng từ nộp tại cơ quan thuế khác |
338 |
131 |
||
|
37 |
Chứng từ nộp tiền vào NSNN đối với khoản thu không do cơ quan thuế quản lý hoặc chưa đủ thông tin xác định người nộp thuế. |
P7 |
Đã thu NSNN (do chưa đủ thông tin xác định NNT) |
331 |
131 |
|
TA |
Phải thu khác (do chưa đủ thông tin xác định NNT) |
131 |
711 |
||
|
38 |
Chứng từ nộp tiền vào NSNN của tổ chức, cá nhân được cơ quan thuế ủy nhiệm thu thể hiện số đã nộp NSNN về số thuế đã thu của NNT theo hợp đồng ủy nhiệm thu. |
P9 |
Đã thu NSNN của tổ chức, cá nhân được UNT |
331 |
133 |
|
39 |
Biên lai hoặc chứng từ thu thuế, phí, lệ phí do tổ chức, cá nhân nhận ủy nhiệm thu cấp cho người nộp thuế khi thu tiền. |
BU |
Đã thu theo biên lai từ người nộp thuế nộp qua UNT |
TK trung gian |
131 |
|
PU |
Đã thu theo biên lai của tổ chức, cá nhân UNT |
133 |
TK trung gian |
||
|
40 |
Chứng từ nộp tiền vào NSNN của cơ quan thuế đối với số đã nộp NSNN về số thuế đã thu trực tiếp của người nộp thuế. |
B9 |
Đã thu NSNN của cơ quan thuế trực tiếp thu của NNT |
331 |
137 |
|
41 |
Biên lai thu của cơ quan thuế khi thu tiền của người nộp thuế. |
BL |
Đã thu theo biên lai từ người nộp thuế nộp trực tiếp tại cơ quan thuế |
TK trung gian |
131 |
|
BC |
Đã thu theo biên lai của cơ quan thuế |
137 |
TK trung gian |
||
|
42 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế GTGT, TTĐB được hoàn trả theo pháp luật thuế. |
PT (04) |
Phải hoàn GTGT, TTĐB từ NSNN |
812 |
342 |
|
43 |
Lệnh hoàn trả khoản thu NSNN/Lệnh hoàn trả kiêm bù trừ thu NSNN đối với thuế GTGT, TTĐB theo pháp luật thuế (số hoàn, tiền lãi do hoàn chậm). |
C4 |
Đã hoàn thuế GTGT, TTĐB từ NSNN |
332 |
342 |
|
44 |
Lệnh hoàn trả kiêm bù trừ thu NSNN đối với khoản nộp thừa (số bù trừ với QĐ thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế). |
C3 |
Đã thu NSNN về thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế |
332 |
142 |
|
45 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm, nộp thừa được hoàn trả (Toàn bộ phần hoàn thuế trên QĐ hoàn do cơ quan thuế ban hành). |
QH |
Số phải hoàn nộp thừa theo Quyết định hoàn thuế |
131 |
TK trung gian |
|
46 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm, nộp thừa được hoàn trả (Phần hoàn thuế đối với khoản thu phân bổ). |
BP |
Số phải hoàn nộp thừa theo Quyết định hoàn thuế đối khoản thu phân bổ tại cơ quan thuế khác |
341 |
338 |
|
QH (P) |
Số phải hoàn nộp thừa theo Quyết định hoàn thuế đối với khoản thu nhận phân bổ |
138 |
TK trung gian |
||
|
47 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm, nộp thừa được hoàn trả (Phần bù trừ lệnh hoàn với toàn bộ phần hoàn thuế trên QĐ hoàn do cơ quan thuế ban hành). |
PT |
Phải hoàn nộp thừa từ NSNN |
TK trung gian |
341 |
|
48 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm, nộp thừa được hoàn trả (Phần bù trừ lệnh hoàn tại CQT nhận khoản thu phân bổ). |
PT(P) |
Phải hoàn nộp thừa từ NSNN đối với khoản nhận phân bổ |
TK trung gian |
348 |
|
49 |
Lệnh hoàn trả khoản thu NSNN/Lệnh hoàn trả kiêm bù trừ thu NSNN đối với khoản nộp thừa (số hoàn, tiền lãi do hoàn chậm). |
C5 |
Đã hoàn nộp thừa từ NSNN (đối với khoản nộp thừa tại cơ quan thuế) |
341 |
331 |
|
C5 (P) |
Đã hoàn nộp thừa từ NSNN đối với khoản nhận phân bổ |
348 |
331 |
||
|
50 |
Lệnh hoàn trả kiêm bù trừ thu NSNN đối với khoản nộp thừa (số bù trừ thu nộp vào NSNN). |
C2 |
Đã thu NSNN theo lệnh hoàn trả kiêm bù trừ |
331 |
131 |
|
51 |
Lệnh hoàn trả kiêm bù trừ thu NSNN đối với khoản nộp thừa (số bù trừ thu nộp vào NSNN đối với khoản phân bổ). |
P5 |
Đã thu NSNN theo lệnh hoàn trả kiêm bù trừ đối với khoản nhận phân bổ |
331 |
138 |
|
P6 |
Đã thu NSNN theo lệnh hoàn trả kiêm bù trừ đối với khoản phân bổ tại cơ quan thuế khác |
338 |
131 |
||
|
52 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm đối với khoản nộp thừa (do cơ quan thuế nhận khoản thu vãng lai ban hành QĐ hoàn thuế do nộp nhầm)- toàn bộ số hoàn nộp thừa theo Quyết định. |
QH (V) |
Số phải hoàn nộp thừa theo Quyết định hoàn thuế đối với khoản thu vãng lai |
132 |
TK trung gian |
|
53 |
Quyết định hoàn thuế, Quyết định hoàn kiêm bù trừ thu NSNN có số tiền thuế, tiền phạt, tiền chậm nộp do NNT nộp nhầm đối với khoản nộp thừa (do cơ quan thuế nhận khoản thu vãng lai ban hành QĐ hoàn thuế do nộp nhầm) - số tiền đã được bù trừ với số thuế phải nộp tại trụ sở chính. |
BN |
Số phải hoàn nộp thừa theo Quyết định hoàn thuế đối với khoản thu vãng lai tại CQT khác |
131 |
711 |
|
54 |
Lệnh hoàn trả kiêm bù trừ thu NSNN đối với khoản nộp thừa (số bù trừ thu nộp vào NSNN đối với khoản thu vãng lai). |
P3 |
Đã thu NSNN theo lệnh hoàn trả kiêm bù trừ đối với khoản thu vãng lai |
331 |
132 |
|
P4 |
Đã thu NSNN theo lệnh hoàn trả kiêm bù trừ đối với khoản thu vãng lai tại cơ quan thuế khác |
711 |
131 |
||
|
55 |
Quyết định về việc không hoàn trả khoản nộp thừa (đối với khoản thu tại CQT quản lý trực tiếp/CQT quản lý khoản thu). |
KT |
Phải thu do QĐ không hoàn nộp thừa của cơ quan thuế |
131 |
711 |
|
56 |
Quyết định về việc không hoàn trả khoản nộp thừa (đối với khoản thu phân bổ). |
KT (A) |
Phải thu do QĐ không hoàn nộp thừa của cơ quan thuế đối với khoản thu phân bổ tại cơ quan thuế khác |
131 |
338 |
|
KT (P) |
Phải thu do QĐ không hoàn nộp thừa của cơ quan thuế đối với khoản thu nhận phân bổ |
138 |
711 |
||
|
57 |
Quyết định về việc không hoàn trả khoản nộp thừa (tại CQT quản lý địa bàn vãng lai). |
KT (V) |
Phải thu do QĐ không hoàn nộp thừa của cơ quan thuế đối với khoản thu vãng lai |
132 |
711 |
|
58 |
Quyết định miễn, giảm tiền thuế, tiền chậm nộp, tiền phạt của NNT; Thông báo nộp thuế có tiền thuế, tiền chậm nộp, tiền phạt được miễn, giảm do CQT, cơ quan có thẩm quyền ban hành. |
QM |
Miễn, giảm theo QĐ của cơ quan thuế, cơ quan có thẩm quyền. |
818 |
131 |
|
59 |
Quyết định miễn, giảm tiền thuế, tiền chậm nộp, tiền phạt của NNT; Thông báo nộp thuế có tiền thuế, tiền chậm nộp, tiền phạt được miễn, giảm do CQT, cơ quan có thẩm quyền ban hành (đối với khoản phân bổ). |
QM (A) |
Miễn, giảm theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản thu phân bổ tại cơ quan thế khác |
338 |
818 |
|
QM (P) |
Miễn, giảm theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản thu nhận phân bổ. |
818 |
138 |
||
|
60 |
Quyết định miễn, giảm tiền thuế, tiền chậm nộp, tiền phạt của NNT; Thông báo nộp thuế có tiền thuế, tiền chậm nộp, tiền phạt được miễn, giảm do CQT, cơ quan có thẩm quyền ban hành (đối với khoản vãng lai). |
QM (V) |
Miễn, giảm theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản thu vãng lai. |
818 |
132 |
|
61 |
Quyết định xóa nợ tiền thuế, tiền phạt, tiền chậm nộp của NNT do CQT, cơ quan có thẩm quyền ban hành. |
QX |
Xóa nợ theo QĐ của cơ quan thuế, cơ quan có thẩm quyền |
819 |
131 |
|
62 |
Quyết định xóa nợ tiền thuế, tiền phạt, tiền chậm nộp của NNT do CQT, cơ quan có thẩm quyền ban hành (đối với khoản phân bổ). |
QX (A) |
Xóa nợ theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản phân bổ tại CQT khác |
338 |
819 |
|
QX (P) |
Xóa nợ theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản thu nhận phân bổ. |
819 |
138 |
||
|
63 |
Quyết định xóa nợ tiền thuế, tiền phạt, tiền chậm nộp của NNT do CQT, cơ quan có thẩm quyền ban hành đối với khoản vãng lai. |
QX (V) |
Xóa nợ theo QĐ của cơ quan thuế, cơ quan có thẩm quyền đối với khoản thu vãng lai. |
819 |
132 |
|
64 |
Quyết định khoanh tiền thuế nợ (khoản nợ tại cơ quan thuế quản lý trực tiếp NNT/CQT quản lý khoản thu NSNN). |
QD |
Khoanh nợ theo QĐ của cơ quan thuế |
139 |
TK trung gian |
|
QE |
Giảm số phải thu theo QĐ khoanh nợ của cơ quan thuế |
TK trung gian |
131 |
||
|
65 |
Quyết định khoanh tiền thuế nợ (khoản thu phân bổ). |
QD (A) |
Khoản nợ theo QĐ của cơ quan thuế đối với khoản phân bổ tại CQT khác |
338 |
139 |
|
QD (P) |
Khoanh nợ theo QĐ của cơ quan thuế đối với khoản thu nhận phân bổ |
139 |
TK trung gian |
||
|
QE (P) |
Giảm số phải thu theo QĐ khoanh nợ của cơ quan thuế đối với khoản thu nhận phân bổ |
TK trung gian |
138 |
||
|
66 |
Quyết định khoanh nợ tiền thuế nợ (khoản thu vãng lai). |
QD (V) |
Khoanh nợ theo QĐ của cơ quan thuế đối với khoản thu vãng lai |
139 |
TK trung gian |
|
QE (V) |
Giảm số phải thu theo QĐ khoanh nợ của cơ quan thuế đối với khoản thu vãng lai |
TK trung gian |
132 |
||
|
67 |
Quyết định chấm dứt hiệu lực của Quyết định khoanh tiền thuế nợ (khoản nợ tại cơ quan thuế quản lý trực tiếp NNT/CQT quản lý khoản thu NSNN). |
QE |
Phải thu theo QĐ chấm dứt hiệu lực QĐ khoanh nợ |
131 |
TK trung gian |
|
QD |
Giảm số khoanh nợ theo QĐ thu hồi QĐ khoanh nợ |
TK trung gian |
139 |
||
|
68 |
Quyết định chấm dứt hiệu lực của Quyết định khoanh tiền thuế nợ (khoản thu phân bổ). |
QD (A) |
Giảm số khoanh nợ theo QĐ thu hồi QĐ khoanh nợ đối với khoản thu phân bổ tại CQT khác |
139 |
338 |
|
QE (P) |
Phải thu theo QĐ chấm dứt hiệu lực QĐ khoanh nợ đối với khoản thu nhận phân bổ |
138 |
TK trung gian |
||
|
QD (P) |
Giảm số khoanh nợ theo QĐ chấm dứt hiệu lực QĐ khoanh nợ đối với khoản thu nhận phân bổ |
TK trung gian |
139 |
||
|
69 |
Quyết định chấm dứt hiệu lực của Quyết định khoanh tiền thuế nợ (khoản thu vãng lai). |
QE (V) |
Phải thu theo QĐ chấm dứt hiệu lực QĐ khoanh nợ đối với khoản thu vãng lai |
132 |
TK trung gian |
|
QD (V) |
Giảm số khoanh nợ theo QĐ chấm dứt hiệu lực QĐ khoanh nợ đối với khoản thu vãng lai |
TK trung gian |
139 |
||
|
70 |
Thông báo chuyển địa điểm chuyển số còn phải thu từ CQT chuyển đi sang CQT chuyển đến. |
NP |
Giảm phải thu do người nộp thuế chuyển đi |
TK chứng từ gốc |
TK chứng từ gốc |
|
CN |
Tăng phải thu do người nộp thuế chuyển đến |
TK chứng từ gốc |
TK chứng từ gốc |
||
|
71 |
Thông báo chuyển địa điểm chuyển số đã thu từ CQT chuyển đi sang CQT chuyển đến (khoản nộp thừa tại trụ sở chính). |
CP |
Giảm đã thu do người nộp thuế chuyển đi |
131 |
711 |
|
NM |
Tăng đã thu do người nộp thuế chuyển đến |
711 |
131 |
||
|
72 |
Thông báo chuyển địa điểm chuyển số đã thu từ CQT chuyển đi sang CQT chuyển đến (khoản nộp thừa tại cơ quan thuế nhận phân bổ). |
CP |
Giảm đã thu đối với khoản thu phân bổ tại cơ quan thuế khác của nơi chuyển đi |
TK chứng từ gốc |
TK chứng từ gốc |
|
NM |
Tăng đã thu đối với khoản thu phân bổ tại cơ quan thuế khác của nơi chuyển đến |
TK chứng từ gốc |
TK chứng từ gốc |
||
|
73 |
Chứng từ điều chỉnh nội bộ số phải thu. |
DP |
Điều chỉnh tăng/giảm số phải thu |
131 |
711 |
|
DP (A) |
Điều chỉnh tăng/giảm số phải thu đối với khoản phân bổ tại cơ quan thuế khác |
131 |
338 |
||
|
DP (P) |
Điều chỉnh tăng/giảm số phải thu đối với khoản nhận phân bổ |
138 |
711 |
||
|
DP (V) |
Điều chỉnh tăng/giảm số phải thu đối với khoản thu vãng lai |
132 |
711 |
||
|
74 |
Chứng từ điều chỉnh nội bộ đã thu. |
NT |
Điều chỉnh tăng/giảm số đã thu |
TK chứng từ gốc |
TK chứng từ gốc |
|
75 |
Chứng từ điều chỉnh nội bộ số thu hồi hoàn. |
CT |
Điều chỉnh tăng/giảm số phải thu hồi hoàn |
TK chứng từ gốc |
TK chứng từ gốc |
|
76 |
Thông báo về xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa |
Giao dịch gốc bù trừ |
Điều chỉnh tăng/giảm số đã thu |
TK chứng từ gốc |
TK chứng từ gốc |
|
77 |
Phiếu điều chỉnh nội bộ có phê duyệt của Lãnh đạo cơ quan thuế để kết chuyển số dư từ “Tài khoản quản lý khoản thu thiếu thông tin chờ xử lý của cơ quan thuế” sang “Tài khoản quản lý khoản thu không xác định người nộp thuế của cơ quan thuế” đối với trường hợp không xác định được mã số thuế của người nộp thuế trước thời điểm khóa sổ tháng 12 hàng năm đối với các chứng từ nộp tiền đã hạch toán vào tài khoản loại 1 trong năm (Điều chỉnh tăng tài khoản quản lý khoản thu không xác định người nộp thuế của cơ quan thuế). |
P8 |
Điều chỉnh tăng/giảm số đã thu đối với trường hợp không xác định được NNT |
331 |
131 |
|
TA |
Phải thu khác (đối với trường hợp không xác định được NNT) |
131 |
331 |
Ghi chú:
Các từ viết tắt:
|
- NNT: Người nộp thuế - CQT: Cơ quan thuế - GTGT: Giá trị gia tăng - TNDN: Thu nhập doanh nghiệp |
- TTĐB: Tiêu thụ đặc biệt - NSNN: Ngân sách nhà nước - QĐ: Quyết định - VPHC: Vi phạm hành chính |
- BĐS: Bất động sản - KBNN: Kho bạc Nhà nước |
CHỨNG TỪ KẾ TOÁN THUẾ
(Ban hành kèm theo Thông tư số 111/2021/TT-BTC ngày 14/12/2021 của Bộ trưởng Bộ Tài chính)
I. DANH MỤC CHỨNG TỪ KẾ TOÁN THUẾ
|
STT |
TÊN CHỨNG TỪ |
MẪU SỐ |
|
1 |
Chứng từ điều chỉnh thông tin ghi Sổ kế toán thuế |
01/CT-KTT |
II. MẪU CHỨNG TỪ KẾ TOÁN THUẾ
|
|
Mẫu số: 01/CT-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
|
|
|
|
Số:……………………. Ngày hạch toán:……… |
CHỨNG TỪ ĐIỀU CHỈNH THÔNG TIN GHI SỔ KẾ TOÁN THUẾ
Ngày… tháng… năm….
Căn cứ: <chứng từ điều chỉnh của Kho bạc Nhà nước, văn bản yêu cầu điều chỉnh của cơ quan có thẩm quyền>
Nội dung điều chỉnh:……………………………………………………….
Lý do điều chỉnh:…………………………………………………………..
Năm kế toán: Năm …
Năm ngân sách: .......
Thông tin ghi sổ kế toán thuế như sau:
|
STT |
Mã cơ quan thu |
Mã địa bàn hành chính |
Mã chương |
Mã tiểu mục |
Mã dự phòng |
Mã tài khoản kế toán ghi nợ |
Mã tài khoản kế toán ghi có |
Số tiền (VNĐ) |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Tổng cộng: |
|
|||||||
|
NGƯỜI LẬP |
KẾ TOÁN TRƯỞNG/PHỤ TRÁCH KẾ TOÁN |
III. NỘI DUNG PHƯƠNG PHÁP LẬP CHỨNG TỪ KẾ TOÁN THUẾ (Mẫu số 01/CT-KTT)
1. Mục đích
Chứng từ điều chỉnh thông tin ghi sổ kế toán thuế do Bộ phận kế toán thuế lập để ghi Sổ kế toán thuế trong trường hợp cần điều chỉnh số liệu trên báo cáo kế toán thuế cho phù hợp với thông tin hạch toán thu ngân sách nhà nước của Kho bạc Nhà nước theo quy định hoặc theo đề nghị của cơ quan có thẩm quyền hoặc do cơ quan thuế phát hiện sai, sót và được Tổng cục Thuế phê duyệt về việc điều chỉnh sổ kế toán thuế.
2. Căn cứ lập
Căn cứ văn bản đề nghị điều chỉnh thu ngân sách nhà nước do Kho bạc Nhà nước gửi hoặc văn bản của cơ quan nhà nước có thẩm quyền hoặc phê duyệt của Tổng cục Thuế về việc điều chỉnh thông tin ghi sổ kế toán thuế.
3. Phương pháp lập
a) Số: Ghi số chứng từ do bộ phận kế toán lập, số này do Phân hệ kế toán thuế hỗ trợ tạo khi thực hiện lập chứng từ trên ứng dụng.
b) Ngày hạch toán: Xác định theo quy định tại khoản 2 Điều 8 Thông tư này.
c) Ngày...tháng...năm...: Ghi ngày, tháng, năm lập chứng từ kế toán thuế.
d) Căn cứ: Ghi rõ số, ngày chứng từ điều chỉnh của Kho bạc Nhà nước hoặc văn bản của cơ quan có thẩm quyền.
đ) Nội dung, lý do điều chỉnh: Ghi nội dung, lý do điều chỉnh theo chứng từ điều chỉnh của Kho bạc Nhà nước hoặc văn bản của cơ quan có thẩm quyền hoặc phê duyệt của Tổng cục Thuế.
e) Năm kế toán: Ghi năm phát sinh sai sót cần điều chỉnh, chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay và lên báo cáo kế toán của năm cần điều chỉnh.
g) Năm ngân sách: Chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay và lên báo cáo kế toán thuế của năm nay với giá trị “01”.
h) Thông tin điều chỉnh:
Cột 1: Số thứ tự.
Cột 2,3,4,5,6,7: Mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có của khoản điều chỉnh.
Cột 8: Số tiền tương ứng với mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có của khoản điều chỉnh.
k) Chứng từ ghi sổ kế toán thuế do Bộ phận kế toán thuế lập trên hệ thống và Kế toán trưởng/Phụ trách kế toán thuế có trách nhiệm ký trên chứng từ, ghi rõ căn cứ điều chỉnh, hồ sơ được phép điều chỉnh kèm theo.
NỘI DUNG, KẾT CẤU TÀI KHOẢN KẾ TOÁN
(Ban hành kèm theo Thông tư số 111/2021/TT-BTC ngày 14/12/2021 của Bộ trưởng Bộ Tài chính)
1. Tài khoản 131- Phải thu từ người nộp thuế
1.1. Nguyên tắc kế toán
a) Tài khoản này phản ánh số thuế cơ quan thuế phải thu, đã thu, còn phải thu và các khoản giảm số phải thu từ người nộp thuế.
b) Số phải thu từ người nộp thuế (trừ phải thu vãng lai từ người nộp thuế và phải thu từ nhận phân bổ) được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
1.2. Kết cấu và nội dung phản ánh của tài khoản 131- Phải thu từ người nộp thuế
a) Bên Nợ:
a.1) Số phải thu từ tờ khai thuế người nộp thuế thực hiện khai thuế, tính thuế; người nộp thuế nộp theo thông báo nộp thuế của cơ quan thuế; phải thu theo quyết định, văn bản của cơ quan thuế; quyết định, văn bản của cơ quan có thẩm quyền;
a.2) Số phải hoàn nộp thừa từ quyết định hoàn nộp thừa của cơ quan thuế (giảm số phải thu);
a.3) Số thu do quyết định không hoàn trả khoản nộp thừa của cơ quan thuế;
a.4) Nhận số còn phải thu từ thông báo người nộp thuế chuyển địa điểm đến; Chuyển số nộp thừa theo thông báo người nộp thuế chuyển địa điểm đi;
a.5) Chuyển số khoanh nợ sang số phải thu do quyết định chấm dứt hiệu lực quyết định khoanh tiền thuế nợ;
a.6) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2, a.3, a.4, a.5 khoản này do người nộp thuế khai bổ sung; cơ quan thuế điều chỉnh, bổ sung thông báo nộp thuế; cơ quan thuế, cơ quan nhà nước có thẩm quyền điều chỉnh, bổ sung quyết định, văn bản đã ban hành;
a.7) Điều chỉnh tăng/giảm số phải thu do chênh lệch tỷ giá:
- Chênh lệch tỷ giá tại thời điểm hạch toán số đã nộp và số phải nộp bằng ngoại tệ quy đổi sang Đồng Việt Nam.
- Chênh lệch tỷ giá tại thời điểm hạch toán số đã nộp bằng ngoại tệ quy đổi sang Đồng Việt Nam và số phải hoàn nộp thừa.
b) Bên Có:
b.1) Số đã thu từ số tiền thuế người nộp thuế đã nộp hoặc lệnh hoàn trả kiêm bù trừ thu ngân sách nhà nước trên Bảng kê chứng từ nộp ngân sách nhà nước; từ chứng từ nộp ngân sách nhà nước của người nộp thuế có khoản thu phân bổ tại cơ quan thu khác; từ biên lai hoặc chứng từ thu của tổ chức ủy nhiệm thu/cơ quan thuế thu trực tiếp;
b.2) Nhận số nộp thừa từ thông báo người nộp thuế chuyển địa điểm đến; chuyển số còn phải thu theo thông báo người nộp thuế chuyển địa điểm đi;
b.3) Chuyển số phải thu sang số khoanh nợ do quyết định khoanh tiền thuế nợ của cơ quan thuế;
b.4) Giảm số phải thu do miễn, giảm, xóa nợ theo quyết định, thông báo của cơ quan thuế, cơ quan có thẩm quyền;
b.5) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1, b.2, b.3, b.4 khoản này.
c) Số dư bên Nợ: Phản ánh số tiền thuế còn phải thu từ người nộp thuế.
Trường hợp có số dư bên Có: Phản ánh số tiền thuế người nộp thuế nộp thừa.
2. Tài khoản 132- Phải thu từ vãng lai của người nộp thuế
2.1. Nguyên tắc kế toán
a) Tài khoản này dùng cho cơ quan thuế quản lý khoản thu vãng lai, phản ánh số thuế cơ quan thuế phải thu, đã thu, còn phải thu từ vãng lai của người nộp thuế.
b) Số phải thu từ người nộp thuế không do cơ quan thuế quản lý trực tiếp đối với người nộp thuế phát sinh khai, nộp thuế giá trị gia tăng (GTGT) đối với hoạt động xây dựng, chuyển nhượng bất động sản; thuế thu nhập doanh nghiệp (TNDN) đối với hoạt động chuyển nhượng bất động sản tại địa bàn khác với nơi người nộp thuế có trụ sở (số phải thu vãng lai), thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
2.2. Kết cấu và nội dung phản ánh của tài khoản 132- Phải thu từ vãng lai của người nộp thuế
a) Bên Nợ:
a.1) Số phải thu vãng lai phát sinh từ người nộp thuế thực hiện khai thuế, tính thuế; quyết định, văn bản của cơ quan thuế;
a.2) Giảm số vãng lai phải hoàn nộp thừa theo quyết định hoàn trả khoản nộp thừa của cơ quan thuế;
a.3) Số thu vãng lai theo quyết định không hoàn nộp thừa của cơ quan thuế đối với số thu vãng lai;
a.4) Chuyển số khoanh nợ sang phải thu vãng lai do quyết định chấm dứt hiệu lực quyết định khoanh tiền thuế nợ;
a.5) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2, a.3, a.4 khoản này do người nộp thuế khai bổ sung; cơ quan thuế điều chỉnh, bổ sung thông báo nộp thuế; cơ quan thuế, cơ quan nhà nước có thẩm quyền điều chỉnh, bổ sung quyết định, văn bản đã ban hành.
b) Bên Có:
b.1) Số đã thu ngân sách nhà nước đối với số vãng lai từ số tiền thuế người nộp thuế đã nộp hoặc lệnh hoàn trả kiêm bù trừ thu ngân sách nhà nước trên Bảng kê chứng từ nộp ngân sách nhà nước;
b.2) Chuyển số phải thu vãng lai sang số khoanh nợ do quyết định khoanh tiền thuế nợ của cơ quan thuế;
b.3) Giảm số phải thu vãng lai do miễn, giảm, xóa nợ theo quyết định, thông báo của cơ quan thuế hoặc cơ quan có thẩm quyền;
b.4) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1, b.2, b.3 khoản này.
c) Số dư bên Nợ: Phản ánh số tiền thuế còn phải thu từ vãng lai của người nộp thuế.
Trường hợp có số dư bên Có: Phản ánh số tiền thuế người nộp thuế nộp thừa tại nơi phát sinh khoản thu vãng lai.
3. Tài khoản 133- Phải thu từ ủy nhiệm thu
3.1. Nguyên tắc kế toán
Tài khoản này phản ánh số phải thu, đã thu, còn phải thu vào ngân sách nhà nước đối với tổ chức được cơ quan thuế ủy nhiệm thu thuế được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
3.2. Kết cấu và nội dung phản ánh của tài khoản 133- Phải thu từ ủy nhiệm thu
a) Bên Nợ:
a.1) Số phải thu từ biên lai, chứng từ do ủy nhiệm thu cấp cho người nộp thuế;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số đã thu theo chứng từ nộp ngân sách nhà nước của tổ chức ủy nhiệm thu trên Bảng kê chứng từ nộp ngân sách nhà nước;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Nợ: Phản ánh số còn phải thu vào ngân sách nhà nước từ tổ chức ủy nhiệm thu.
Tài khoản này không có số dư bên Có.
4. Tài khoản 137- Phải thu từ trực tiếp thu bằng biên lai
4.1. Nguyên tắc kế toán
Tài khoản này phản ánh số phải thu, đã thu, còn phải thu vào ngân sách nhà nước trong trường hợp cơ quan thuế thu tiền trực tiếp của người nộp thuế bằng biên lai được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
4.2. Kết cấu và nội dung phản ánh của tài khoản 137- Phải thu từ trực tiếp thu bằng biên lai
a) Bên Nợ:
a.1) Số phải thu từ biên lai do cơ quan thuế cấp cho người nộp thuế;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số đã thu theo chứng từ nộp ngân sách nhà nước của cơ quan thuế trên Bảng kê chứng từ nộp ngân sách nhà nước;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Nợ: Phản ánh số tiền thuế cơ quan thuế đã thu trực tiếp của người nộp thuế nhưng chưa nộp vào ngân sách nhà nước.
Tài khoản này không có số dư bên Có.
5. Tài khoản 138- Phải thu từ phân bổ nghĩa vụ thuế của người nộp thuế
5.1. Nguyên tắc kế toán
a) Tài khoản này dùng cho cơ quan thuế nhận khoản thu phân bổ để phản ánh số thuế cơ quan thuế phải thu, đã thu, còn phải thu và các khoản giảm số phải thu đối với khoản thu được nhận phân bổ.
b) Số phải thu từ người nộp thuế không do cơ quan thuế quản lý trực tiếp, người nộp thuế phát sinh hoạt động kinh doanh tại địa bàn do cơ quan thuế quản lý thuế, thuộc trường hợp được nhận phân bổ nghĩa vụ thuế được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
5.2. Kết cấu và nội dung phản ánh của tài khoản 138- Phải thu từ phân bổ nghĩa vụ thuế của người nộp thuế
a) Bên Nợ:
a.1) Số phải thu từ nhận phân bổ thuế do người nộp thuế thực hiện khai thuế, tính thuế theo Bảng phân bổ số thuế phải nộp tại nơi có hoạt động sản xuất kinh doanh đối với thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế thu nhập doanh nghiệp, lợi nhuận sau thuế còn lại sau khi trích lập các quỹ, thuế thu nhập cá nhân; từ quyết định, văn bản của cơ quan thuế; quyết định, văn bản của cơ quan nhà nước có thẩm quyền;
a.2) Số phải hoàn nộp thừa theo quyết định hoàn trả khoản nộp thừa của cơ quan thuế;
a.3) Số phải thu từ nhận phân bổ do quyết định không hoàn trả khoản nộp thừa của cơ quan thuế;
a.4) Chuyển số khoanh nợ sang số phải thu từ nhận phân bổ do quyết định chấm dứt hiệu lực quyết định khoanh tiền thuế nợ;
a.5) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2, a.3, a.4 khoản này.
b) Bên Có:
b.1) Số đã thu từ nhận phân bổ do người nộp thuế nộp ngân sách nhà nước hoặc lệnh hoàn trả kiêm bù trừ thu ngân sách nhà nước trên Bảng kê chứng từ nộp ngân sách nhà nước;
b.2) Chuyển số phải thu từ nhận phân bổ sang số khoanh nợ do quyết định khoanh tiền thuế nợ của cơ quan thuế;
b.3) Giảm số phải thu từ nhận phân bổ do miễn, giảm, xóa nợ theo quyết định, thông báo của cơ quan thuế, cơ quan có thẩm quyền;
b.4) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1, b.2, b.3 khoản này.
c) Số dư bên Nợ: Phản ánh số phải thu từ phân bổ nghĩa vụ thuế của người nộp thuế còn phải thu.
Trường hợp có số dư bên Có: Phản ánh số thuế được nhận phân bổ người nộp thuế đã nộp thừa.
6. Tài khoản 139- Khoanh nợ
6.1. Nguyên tắc kế toán
Tài khoản này phản ánh số tiền thuế nợ được khoanh nợ theo quyết định của cơ quan thuế bao gồm số nợ thuộc khoản phải thu từ người nộp thuế tại cơ quan thuế quản lý trực tiếp, phải thu vãng lai, phải thu từ nhận phân bổ, được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
6.2. Kết cấu và nội dung phản ánh của tài khoản 139- Khoanh nợ
a) Bên Nợ:
a.1) Số khoanh nợ theo quyết định khoanh tiền thuế nợ của cơ quan thuế;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số khoanh nợ theo Quyết định chấm dứt hiệu lực quyết định khoanh tiền thuế nợ của cơ quan thuế;
b.2) Điều chỉnh tăng/giảm đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Nợ: Phản ánh số tiền thuế nợ còn được khoanh nợ.
Tài khoản này không có số dư bên Có.
7. Tài khoản 142 - Phải thu từ thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
7.1. Nguyên tắc kế toán
a) Tài khoản này phản ánh số thuế cơ quan thuế phải thu, đã thu, còn phải từ thu hồi hoàn thuế giá trị gia tăng (GTGT), tiêu thụ đặc biệt (TTĐB) theo pháp luật thuế được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
b) Trường hợp cơ quan thuế, cơ quan nhà nước có thẩm quyền ban hành quyết định thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế thì thực hiện hạch toán riêng số thuế thu hồi hoàn để theo dõi tăng/giảm quỹ hoàn thuế.
7.2. Kết cấu và nội dung phản ánh của tài khoản 142 - Phải thu từ thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
a) Bên Nợ:
a.1) Số phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế do người nộp thuế kê khai hoặc theo quyết định thu hồi hoàn thuế của cơ quan thuế, cơ quan nhà nước có thẩm quyền;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số đã thu ngân sách nhà nước về thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế trên Bảng kê chứng từ nộp ngân sách nhà nước;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Nợ: Phản ánh số tiền còn phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế.
Trường hợp có số dư bên Có: Phản ánh số tiền thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế người nộp thuế nộp thừa.
8. Tài khoản 331- Thanh toán với NSNN về các khoản thu
8.1. Nguyên tắc kế toán
Tài khoản này phản ánh tình hình thu nộp thuế vào ngân sách nhà nước được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
8.2. Kết cấu và nội dung phản ánh của tài khoản 331- Thanh toán với NSNN về các khoản thu
a) Bên Nợ:
a.1) Số đã thu ngân sách nhà nước theo số tiền thuế người nộp thuế nộp ngân sách nhà nước trên Bảng kê chứng từ nộp ngân sách nhà nước;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này;
b) Bên Có:
b.1) Số đã hoàn theo lệnh hoàn trả khoản thu ngân sách nhà nước trên Bảng kê chứng từ hoàn trả ngân sách nhà nước;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này;
b.3) Nhận kết chuyển cuối kỳ từ tài khoản 711 “Thu”.
c) Số dư bên Có: Phản ánh số tiền thuế còn phải thu nộp vào ngân sách nhà nước.
Trường hợp có số dư bên Nợ: Phản ánh số tiền thuế nộp thừa vào ngân sách nhà nước.
9. Tài khoản 332- Thanh toán với ngân sách nhà nước về hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
9.1. Nguyên tắc kế toán
Tài khoản này phản ánh tình hình hoàn thuế giá trị gia tăng (GTGT), tiêu thụ đặc biệt (TTĐB) theo pháp luật thuế và tiền lãi phải trả người nộp thuế của ngân sách nhà nước được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
9.2. Kết cấu và nội dung phản ánh của tài khoản 332- Thanh toán với ngân sách nhà nước về hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế.
a) Bên Nợ:
a.1) Số đã thu về thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế trên Bảng kê chứng từ nộp ngân sách nhà nước;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này;
a.3) Nhận kết chuyển cuối kỳ từ tài khoản 812 “Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế” trường hợp phát sinh Nợ lớn hơn phát sinh Có của tài khoản.
b) Bên Có:
b.1) Tăng số đã hoàn theo lệnh hoàn trả khoản thu ngân sách trên Bảng kê chứng từ hoàn trả khoản thu ngân sách nhà nước;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này;
b.3) Nhận kết chuyển cuối kỳ từ tài khoản 812 “Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế” trường hợp phát sinh Có lớn hơn phát sinh Nợ của tài khoản.
c) Số dư bên Có: Số tiền thuế GTGT, TTĐB còn phải thu hồi hoàn sau khi bù trừ với số đã hoàn.
Trường hợp có số dư bên Nợ: Số tiền hoàn thuế GTGT, TTĐB (bao gồm tiền lãi do hoàn chậm) còn phải trả cho người nộp thuế sau khi bù trừ với số đã thu hồi hoàn.
10. Tài khoản 338- Khoản thu phân bổ cho các cơ quan thuế khác
10.1. Nguyên tắc kế toán
Tài khoản này dùng cho cơ quan thuế quản lý trực tiếp người nộp thuế, phản ánh các khoản thu mà cơ quan thuế quản lý trực tiếp người nộp thuế phải phân bổ cho cơ quan thuế khác đối với trường hợp hồ sơ khai thuế của người nộp thuế nộp tại cơ quan thuế, Quyết định của cơ quan thuế, cơ quan nhà nước có thẩm quyền có số thuế phân bổ cho cơ quan thuế khác được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
10.2. Kết cấu và nội dung phản ánh của tài khoản 338- Khoản thu phân bổ cho các cơ quan thuế khác
a) Bên Nợ:
a.1) Số đã thu phân bổ theo chứng từ nộp ngân sách nhà nước tại cơ quan thuế nhận khoản thu phân bổ;
a.2) Chuyển số khoanh nợ sang số phải thu đối với khoản phân bổ tại cơ quan thuế khác theo quyết định khoanh tiền thuế nợ của cơ quan thuế;
a.3) Giảm số phải thu phân bổ tại cơ quan thuế khác do miễn, giảm, xóa nợ theo quyết định, thông báo của cơ quan thuế, cơ quan có thẩm quyền;
a.4) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2, a.3 khoản này.
b) Bên Có:
b.1) Số phải thu phân bổ tại cơ quan thuế khác theo bảng kê phân bổ kèm tờ khai thuế của người nộp thuế; quyết định, văn bản về số thuế phải nộp của cơ quan thuế hoặc cơ quan có thẩm quyền;
b.2) Số phải hoàn thuế nộp thừa từ ngân sách nhà nước đối với khoản phân bổ cho cơ quan thuế khác theo quyết định hoàn thuế nộp thừa của cơ quan thuế;
b.3) Số thu phân bổ tại cơ quan thuế khác theo quyết định không hoàn trả khoản nộp thừa của cơ quan thuế;
b.4) Chuyển số khoanh nợ sang số phải thu phân bổ tại cơ quan thuế khác do quyết định thu hồi quyết định khoanh tiền thuế nợ;
b.5) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1, b.2, b.3, b.4 khoản này.
c) Số dư bên Có: Phản ánh số thuế Phải thu phân bổ tại cơ quan thuế khác.
Trường hợp có số dư bên Nợ: Phản ánh số thuế nộp thừa phân bổ tại cơ quan thuế khác.
11. Tài khoản 341- Phải trả người nộp thuế do hoàn nộp thừa
11.1. Nguyên tắc kế toán
Tài khoản này phản ánh số tiền thuế phải hoàn, đã hoàn, còn phải hoàn trả cho người nộp thuế theo quyết định hoàn nộp thừa được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
11.2. Kết cấu, nội dung phản ánh của tài khoản 341- Phải trả người nộp thuế do hoàn nộp thừa
a) Bên Nợ:
a.1) Số đã hoàn nộp thừa từ ngân sách nhà nước theo lệnh hoàn trả khoản thu ngân sách nhà nước từ Bảng kê chứng từ hoàn trả khoản thu ngân sách nhà nước;
a.2) Số phải hoàn thuế đối với khoản phân bổ cho cơ quan thuế khác theo quyết định hoàn thuế nộp thừa của cơ quan thuế;
a.3) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2 khoản này.
b) Bên Có:
b.1) Số phải hoàn nộp thừa từ ngân sách nhà nước theo quyết định hoàn trả khoản thu ngân sách nhà nước nộp thừa;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Có: Số tiền thuế còn phải hoàn trả cho người nộp thuế do nộp thừa theo quyết định của cơ quan thuế.
Tài khoản này không có số dư bên Nợ
12. Tài khoản 342- Phải trả người nộp thuế do hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
12.1. Nguyên tắc kế toán
Tài khoản này phản ánh số tiền thuế giá trị gia tăng, tiêu thụ đặc biệt phải hoàn, đã hoàn, còn phải hoàn trả cho người nộp thuế theo quy định của pháp luật thuế được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
12.2. Kết cấu, nội dung phản ánh của tài khoản 342- Phải trả người nộp thuế do hoàn thuế giá trị gia tăng (GTGT), tiêu thụ đặc biệt (TTĐB) theo pháp luật thuế
a) Bên Nợ:
a.1) Số đã hoàn GTGT, TTĐB theo pháp luật thuế tại lệnh hoàn trả khoản thu ngân sách nhà nước trên Bảng kê lệnh hoàn trả khoản thu ngân sách nhà nước;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số phải hoàn GTGT, TTĐB theo pháp luật thuế trên quyết định hoàn trả khoản thu ngân sách nhà nước của cơ quan thuế;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Có: Số tiền thuế còn phải hoàn trả cho người nộp thuế theo pháp luật thuế.
Tài khoản này không có số dư bên Nợ
13. Tài khoản 348- Phải trả do hoàn nộp thừa các khoản thu được nhận phân bổ
13.1. Nguyên tắc kế toán
Tài khoản này dùng cho cơ quan thuế nhận phân bổ để phản ánh số tiền thuế phải hoàn, đã hoàn, còn phải hoàn trả đối với khoản thu được nhận phân bổ người nộp thuế đã nộp thừa vào ngân sách nhà nước theo quyết định hoàn nộp thừa của cơ quan thuế quản lý trực tiếp người nộp thuế được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
13.2. Kết cấu, nội dung phản ánh của tài khoản 348- Phải trả do hoàn nộp thừa các khoản thu được nhận phân bổ
a) Bên Nợ:
a.1) Số đã hoàn nộp thừa của khoản nhận phân bổ theo lệnh hoàn trả khoản thu ngân sách nhà nước theo Bảng kê chứng từ hoàn trả khoản thu ngân sách nhà nước;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số phải hoàn nộp thừa của khoản nhận phân bổ theo quyết định hoàn trả khoản thu ngân sách nhà nước của cơ quan thuế;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này.
c) Số dư bên Có: Số tiền thuế còn phải hoàn trả đối với khoản thu phân bổ nộp thừa.
Tài khoản này không có số dư bên Nợ
14. Tài khoản 711- Thu
14.1. Nguyên tắc kế toán
Tài khoản này phản ánh số thu thuế trong kỳ.
14.2. Kết cấu và nội dung phản ánh của tài khoản 711- Thu
a) Bên Nợ:
a.1) Giảm số thu ngân sách nhà nước theo chứng từ nộp vãng lai tại cơ quan thuế khác;
a.2) Chuyển số còn phải thu theo thông báo chuyển địa điểm đi; Chuyển số nộp thừa theo thông báo chuyển địa điểm đến;
a.3) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1, a.2 khoản này;
a.4) Nhận kết chuyển cuối kỳ số tiền thuế được miễn, giảm, xóa nợ theo quyết định của cơ quan thuế, cơ quan có thẩm quyền từ tài khoản 818- “Miễn, giảm” và tài khoản 819- “Xóa nợ” để phản ánh giảm thu trong kỳ;
a.5) Kết chuyển số tổng phát sinh Có lớn hơn tổng phát sinh Nợ sang 331- “Thanh toán với ngân sách nhà nước về các khoản thu” để phản ánh số cơ quan thuế phải thu nộp ngân sách nhà nước.
b) Bên Có:
b.1) Số thu từ người nộp thuế thực hiện khai thuế, tính thuế; thông báo của cơ quan thuế; quyết định, văn bản của cơ quan thuế; quyết định, văn bản của cơ quan có thẩm quyền; tiền chậm nộp của người nộp thuế;
b.2) Số thu vãng lai thừa theo quyết định hoàn trả khoản nộp thừa của cơ quan thuế;
b.3) Nhận số phải thu theo thông báo chuyển địa điểm đến; chuyển số nộp thừa theo thông báo chuyển địa điểm đi;
b.4) Điều chỉnh tăng/giảm số phải thu đã hạch toán tại điểm b.1, b.2, b.3 khoản này;
b.5) Điều chỉnh tăng/giảm số phải thu do chênh lệch tỷ giá:
- Chênh lệch tỷ giá tại thời điểm hạch toán số đã nộp và số phải nộp bằng ngoại tệ quy đổi sang Đồng Việt Nam.
- Chênh lệch tỷ giá tại thời điểm hạch toán số đã nộp bằng ngoại tệ quy đổi sang Đồng Việt Nam và số phải hoàn nộp thừa.
b.5) Kết chuyển số tổng phát sinh Nợ lớn hơn tổng phát sinh Có thì kết chuyển sang 331- “Thanh toán với ngân sách nhà nước về các khoản thu” để phản ánh số cơ quan thuế phải thu nộp ngân sách nhà nước.
c) Tài khoản này không có số dư cuối kỳ.
15. Tài khoản 812- Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
15.1. Nguyên tắc kế toán
Tài khoản này phản ánh số hoàn thuế giá trị gia tăng (GTGT), tiêu thụ đặc biệt (TTĐB) theo pháp luật thuế trong kỳ được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
15.2. Kết cấu và nội dung phản ánh của tài khoản 812- Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế
a) Bên Nợ:
a.1) Số phải hoàn GTGT, TTĐB theo pháp luật thuế từ ngân sách nhà nước theo Quyết định hoàn trả khoản thu ngân sách nhà nước;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này;
a.3) Kết chuyển cuối kỳ từ tài khoản 812 “Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế” trường hợp phát sinh Có lớn hơn phát sinh Nợ của tài khoản.
b) Bên Có:
b.1) Số phải thu hồi hoàn thuế GTGT, TTĐB theo pháp luật thuế do người nộp thuế tự phát hiện và tự kê khai hoặc theo quyết định thu hồi hoàn thuế của cơ quan thuế, cơ quan nhà nước có thẩm quyền;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này;
b.3) Kết chuyển cuối kỳ từ tài khoản 812 “Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế trường hợp phát sinh Nợ lớn hơn phát sinh Có của tài khoản.
c) Tài khoản này không có số dư cuối kỳ.
16. Tài khoản 818 - Miễn, giảm
16.1. Nguyên tắc kế toán
Tài khoản này phản ánh số thuế của người nộp thuế được miễn, giảm theo quyết định của cơ quan thuế, cơ quan có thẩm quyền được thu thập theo danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
16.2. Kết cấu nội dung phản ánh của tài khoản 818- Miễn, giảm
a) Bên Nợ:
a.1) Số miễn, giảm theo quyết định, thông báo của cơ quan thuế và cơ quan có thẩm quyền;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số miễn, giảm đối với khoản thu phân bổ theo quyết định của cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này;
b.3) Kết chuyển cuối kỳ số chênh lệch phát sinh Nợ và phát sinh Có sang tài khoản 711 “Thu” để tính giảm số thu thuế của cơ quan thuế trong kỳ.
c) Tài khoản này không có số dư cuối kỳ.
17. Tài khoản 819- Xóa nợ
17.1. Nguyên tắc kế toán
Tài khoản này phản ánh số thuế của người nộp thuế được xóa nợ theo quyết định xóa nợ của cơ quan thuế, cơ quan có thẩm quyền được thu thập từ danh mục tại Phụ lục I ban hành kèm theo Thông tư này.
17.2. Kết cấu nội dung phản ánh của tài khoản 819- Xóa nợ
a) Bên Nợ:
a.1) Số thuế xóa nợ theo quyết định, thông báo của cơ quan thuế hoặc cơ quan có thẩm quyền;
a.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm a.1 khoản này.
b) Bên Có:
b.1) Số xóa nợ đối với khoản thu phân bổ theo Quyết định của cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền;
b.2) Điều chỉnh tăng/giảm số đã hạch toán tại điểm b.1 khoản này
b.3) Kết chuyển cuối kỳ số chênh lệch phát sinh Nợ và phát sinh Có sang tài khoản 711 “Thu” để tính giảm số thu thuế của cơ quan thuế trong kỳ.
c) Tài khoản này không có số dư cuối kỳ.
SỔ KẾ TOÁN THUẾ
(Ban hành kèm theo Thông tư số 111/2021/TT-BTC ngày 14/12/2021 của Bộ trưởng Bộ Tài chính)
I. DANH MỤC SỔ KẾ TOÁN THUẾ
|
STT |
TÊN SỔ KẾ TOÁN THUẾ |
MẪU SỐ |
|
1 |
Sổ Kế toán thuế |
01/SO-KTT |
|
2 |
Bảng cân đối tài khoản kế toán |
02/SO-KTT |
II. MẪU SỔ KẾ TOÁN THUẾ
|
|
Mẫu số: 01/SO-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
Năm… (Từ ngày ….. đến ngày…..)
(Tài khoản:…) (*)
Đơn vị tiền: Việt Nam đồng
|
STT |
Ngày lập chứng từ/Ngày tạo bút toán |
Số chứng từ/Số bút toán |
Ngày hạch toán |
Mã tính chất nghiệp vụ quản lý thuế |
Diễn giải |
Tài khoản |
Số tiền |
Năm ngân sách |
||||||
|
Mã cơ quan thu |
Mã địa bàn hành chính |
Mã chương |
Mã tiểu mục |
Mã tài khoản kế toán |
||||||||||
|
Nợ |
Có |
Nợ |
Có |
|||||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
11 |
12 |
13 |
14 |
15 |
|
|
|
|
|
|
Số dư đầu kỳ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Số phát sinh trong kỳ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Cộng phát sinh trong kỳ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Số dư cuối kỳ |
|
|
|
|
|
|
|
|
|
|
|
|
…, ngày ........ tháng ...... năm.... |
Ghi chú:
- (*) Trường hợp in sổ theo từng tài khoản sẽ có thông tin số dư đầu kỳ, số dư cuối kỳ. Nếu in sổ theo nhiều tài khoản thì chỉ có số phát sinh trong kỳ
- Sổ kế toán thuế lưu trữ điện tử không phải ký. Chữ ký của người lập biểu, kế toán trưởng hoặc người phụ trách kế toán thuế và thủ trưởng cơ quan thuế chỉ ký khi in sổ để phục vụ yêu cầu lưu trữ khi đóng kỳ kế toán hoặc cung cấp theo yêu cầu của cơ quan nhà nước có thẩm quyền.
|
|
Mẫu số: 02/SO-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
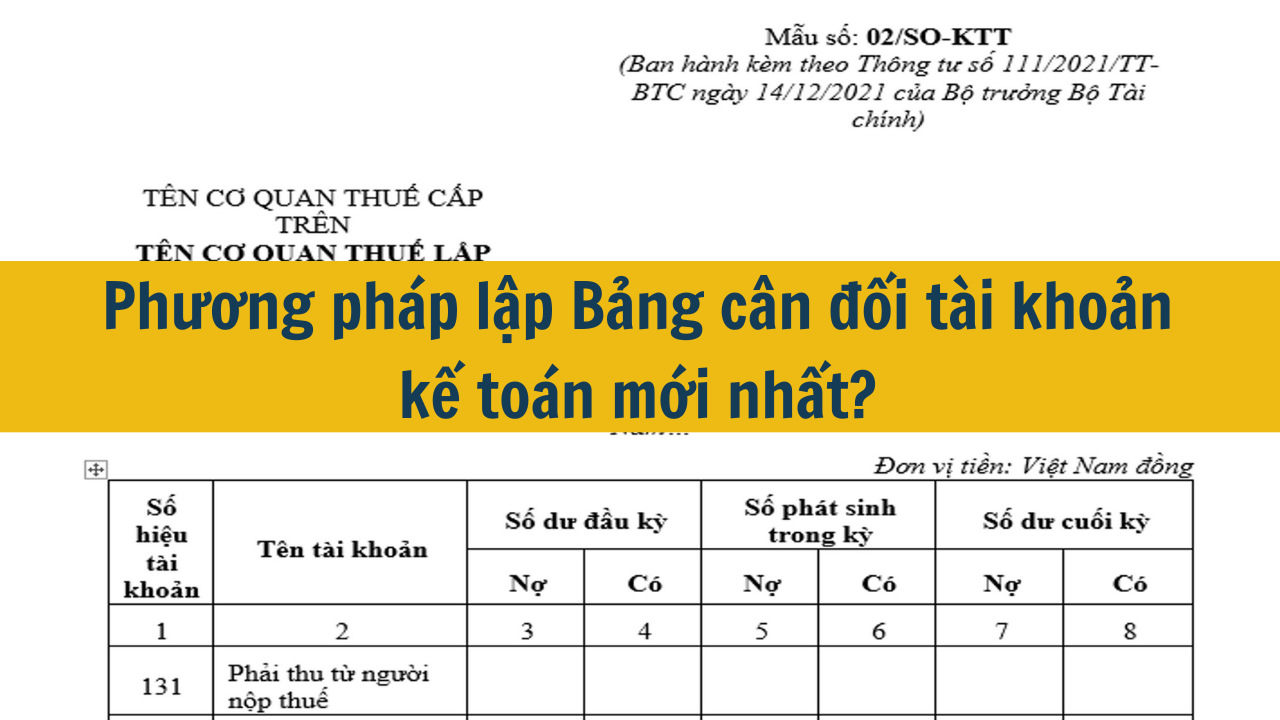
BẢNG CÂN ĐỐI TÀI KHOẢN KẾ TOÁN
Năm…
Đơn vị tiền: Việt Nam đồng
|
Số hiệu tài khoản |
Tên tài khoản |
Số dư đầu kỳ |
Số phát sinh trong kỳ |
Số dư cuối kỳ |
|||||||||
|
Nợ |
Có |
Nợ |
Có |
Nợ |
Có |
||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
||||||
|
131 |
Phải thu từ người nộp thuế |
|
|
|
|
|
|
||||||
|
132 |
Phải thu từ vãng lai của người nộp thuế |
|
|
|
|
|
|
||||||
|
133 |
Phải thu từ ủy nhiệm thu |
|
|
|
|
|
|
||||||
|
137 |
Phải thu từ trực tiếp thu bằng biên lai |
|
|
|
|
|
|
||||||
|
138 |
Phải thu từ phân bổ nghĩa vụ thuế của người nộp thuế |
|
|
|
|
|
|
||||||
|
139 |
Khoanh nợ |
|
|
|
|
|
|
||||||
|
142 |
Phải thu từ thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế |
|
|
|
|
|
|
||||||
|
331 |
Thanh toán với ngân sách nhà nước về các khoản thu |
|
|
|
|
|
|
||||||
|
332 |
Thanh toán với ngân sách nhà nước về hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế |
|
|
|
|
|
|
||||||
|
338 |
Khoản thu phân bổ tại các cơ quan thuế khác |
|
|
|
|
|
|
||||||
|
341 |
Phải trả người nộp thuế do hoàn nộp thừa |
|
|
|
|
|
|
||||||
|
342 |
Phải trả người nộp thuế do hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế |
|
|
|
|
|
|
||||||
|
348 |
Phải trả do hoàn nộp thừa của các khoản thu được nhận phân bổ |
|
|
|
|
|
|
||||||
|
711 |
Thu |
|
|
|
|
|
|
||||||
|
812 |
Hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế |
|
|
|
|
|
|
||||||
|
818 |
Miễn, giảm |
|
|
|
|
|
|
||||||
|
819 |
Xóa nợ |
|
|
|
|
|
|
||||||
|
Tổng cộng |
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
…., ngày ...... tháng ..... năm.... |
Ghi chú: Sổ kế toán thuế lưu trữ điện tử không phải ký. Chữ ký của người lập biểu, kế toán trưởng hoặc người phụ trách kế toán thuế và thủ trưởng cơ quan thuế chỉ ký khi in sổ để phục vụ yêu cầu lưu trữ khi đóng kỳ kế toán thuế hoặc cung cấp theo yêu cầu của cơ quan nhà nước có thẩm quyền.
III. NỘI DUNG VÀ PHƯƠNG PHÁP GHI SỔ KẾ TOÁN THUẾ
(Mẫu số 01/SO-KTT)
1. Mục đích:
- Sổ Kế toán thuế dùng để ghi chép nội dung các hoạt động nghiệp vụ quản lý thuế phát sinh của hệ thống tài khoản kế toán quy định tại Điều 24 Thông tư này.
- Số liệu trên Sổ Kế toán thuế dùng để lập Bảng Cân đối tài khoản kế toán và các báo cáo kế toán thuế.
2. Nội dung và cách ghi:
a) Nội dung:
a.1) Căn cứ vào các bút toán hạch toán được tạo lập tự động theo quy trình thu thập thông tin đầu vào của kế toán thuế quy định tại Điều 12 Thông tư này phát sinh theo trình tự thời gian và được hạch toán trong kỳ.
a.2) Căn cứ vào các chứng từ kế toán thuế do bộ phận kế toán thuế lập và hạch toán trong kỳ.
b) Cách ghi:
b.1) Cột 1: Số thứ tự ghi sổ Kế toán thuế.
b.2) Cột 2, 3: Ngày tạo bút toán và số bút toán do hệ thống tự động tạo lập khi ghi Sổ Kế toán thuế hoặc ngày lập chứng từ kế toán, số chứng từ kế toán do bộ phận kế toán lập theo quy định tại Thông tư này.
b.3) Cột 4: Ngày hạch toán xác định theo quy định tại điểm a khoản 2 Điều 8 Thông tư này.
b.4) Cột 5: Mã tính chất nghiệp vụ quản lý thuế theo quy định tại khoản 1 Điều 13 và Phụ lục I ban hành kèm theo Thông tư này. Cột này được phép ghi một hoặc nhiều mã có cùng tính chất nghiệp vụ.
b.5) Cột 6: Ghi diễn giải nội dung của từng bút toán/chứng từ ghi sổ Kế toán thuế được lấy theo cột “Nội dung phản ánh” tại Phụ lục I ban hành kèm theo Thông tư này.
b.6) Cột 7,8,9,10,11,12: Mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục, mã tài khoản kế toán ghi nợ, mã tài khoản kế toán ghi có tương ứng với từng bút toán/chứng từ ghi Sổ Kế toán thuế.
b.7) Cột 13,14: Số tiền tương ứng với từng bút toán/chứng từ.
b.8) Cột 15: Năm ngân sách với giá trị “01”, chỉ ghi trong trường hợp sai sót số liệu kế toán của các năm trước, điều chỉnh trong năm nay quy định tại điểm d, khoản 3 Điều 8 Thông tư này.
b.9) Trường hợp chọn in Sổ kế toán thuế theo tài khoản của hệ thống tài khoản kế toán quy định tại Điều 24 Thông tư này, Sổ kế toán thuế lập thêm các dòng như sau:
Dòng “Dư đầu kỳ”: Số dư đầu kỳ của tài khoản kế toán ghi sổ Kế toán thuế.
Dòng “Số phát sinh trong kỳ”: Liệt kê số phát sinh trên tài khoản kế toán ghi sổ Kế toán thuế theo từng mã cơ quan thu, mã địa bàn hành chính, mã chương, mã tiểu mục và tài khoản kế toán đối ứng trong kỳ.
Dòng “Cộng số phát sinh trong kỳ”: Cộng số phát sinh trong kỳ của tài khoản kế toán ghi Sổ Kế toán thuế.
Dòng “Dư cuối kỳ”: Số dư cuối kỳ của tài khoản kế toán ghi Sổ Kế toán thuế.
b.10) Trường hợp không chọn in Sổ kế toán thuế theo tài khoản của hệ thống tài khoản kế toán quy định tại Điều 24 Thông tư này, Sổ Kế toán thuế chỉ ghi chép nội dung các hoạt động nghiệp vụ quản lý thuế phát sinh của tất cả các tài khoản kế toán theo trình tự thời gian.
BẢNG CÂN ĐỐI TÀI KHOẢN KẾ TOÁN
(Mẫu số 02/SO-KTT)
1. Mục đích:
Bảng cân đối tài khoản kế toán ghi chép một cách khái quát số hiện có đầu kỳ, tăng, giảm trong kỳ và số cuối kỳ của các tài khoản kế toán phản ánh số thuế phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ của cơ quan thuế.
2. Căn cứ lập:
a) Sổ Kế toán thuế theo tài khoản kế toán.
b) Bảng Cân đối tài khoản kế toán năm trước.
Trước khi lập Bảng cân đối tài khoản kế toán phải hoàn thành việc ghi chép, khóa Sổ Kế toán thuế theo quy định, đồng thời, phải kiểm tra, đối chiếu khớp đúng giữa các số liệu có liên quan trên các sổ.
3. Nội dung và phương pháp lập:
a) Cột 1, 2 - Số hiệu tài khoản, tên tài khoản: Ghi số hiệu tài khoản, ghi tên tất cả tài khoản cấp 1 và tài khoản cấp 2, cấp 3 (nếu có).
b) Cột 3, 4 - Số dư đầu kỳ: Phản ánh số dư đầu năm báo cáo. Số liệu để ghi vào các cột này được căn cứ vào dòng số dư đầu kỳ trên Sổ kế toán thuế hoặc số dư cuối kỳ của Bảng cân đối tài khoản năm trước. Trong đó, các tài khoản có số dư Nợ được phản ánh vào cột “Nợ”, các tài khoản có số dư Có được phản ánh vào cột “Có”.
c) Cột 5, 6 - Số phát sinh trong kỳ: Phản ánh tổng số phát sinh Nợ và tổng số phát sinh Có của các tài khoản trong kỳ báo cáo. Số liệu ghi vào các cột này được căn cứ vào dòng cộng phát sinh trong kỳ của từng tài khoản tương ứng trên Sổ kế toán thuế. Trong đó, tổng số phát sinh “Nợ” của các tài khoản được tổng hợp vào cột “Nợ”, tổng số phát sinh “Có” của các tài khoản được tổng hợp vào cột “Có”
d) Cột 7, 8 - Số dư cuối kỳ: Phản ánh số dư tại thời điểm cuối năm báo cáo. Số liệu để ghi vào các cột này được căn cứ vào dòng số dư cuối kỳ trên Sổ kế toán thuế hoặc được tính căn cứ vào các cột số dư đầu kỳ (cột 3, 4), số phát sinh trong kỳ (cột 5, 6) trên Bảng cân đối tài khoản năm nay. Số liệu ở cột 7, 8 được dùng để lập Bảng cân đối tài khoản năm sau.
đ) Sau khi ghi đầy đủ các số liệu có liên quan đến các tài khoản, phải thực hiện tổng cộng Bảng cân đối tài khoản. Số liệu trong Bảng cân đối tài khoản phải đảm bảo:
- Tổng số dư Nợ đầu kỳ (Cột 3) = Tổng số dư Có đầu kỳ (Cột 4)
- Tổng số phát sinh Nợ trong kỳ (Cột 5) = Tổng số phát sinh Có trong kỳ (Cột 6)
- Tổng số dư Nợ cuối kỳ (Cột 7) = Tổng số dư Có cuối kỳ (Cột 8)
BÁO CÁO KẾ TOÁN THUẾ
(Ban hành kèm theo Thông tư số 111/2021/TT-BTC ngày 14/12/2021 của Bộ trưởng Bộ Tài chính)
I. DANH MỤC BÁO CÁO KẾ TOÁN THUẾ
|
STT |
Tên báo cáo |
Mẫu số |
|
1 |
Báo cáo kết quả phải thu, đã thu, còn phải thu |
Mẫu số 01/BC-KTT |
|
2 |
Báo cáo kết quả phải hoàn, đã hoàn, còn phải hoàn |
Mẫu số 02/BC-KTT |
|
3 |
Báo cáo kết quả miễn, giảm, khoanh nợ, xóa nợ |
Mẫu số 03/BC-KTT |
|
4 |
Báo cáo cung cấp thông tin tài chính |
Mẫu số 04/BC-CCTT |
II. MẪU BIỂU BÁO CÁO KẾ TOÁN THUẾ
|
|
Mẫu số: 01/BC-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
BÁO CÁO KẾT QUẢ PHẢI THU, ĐÃ THU, CÒN PHẢI THU
Năm…
Đơn vị tiền: Việt Nam đồng
|
STT |
Chỉ tiêu |
Số phải thu đầu kỳ |
Số phải thu phát sinh trong kỳ |
Số đã thu trong kỳ |
Số còn phải thu cuối kỳ |
|
1 |
2 |
3 |
4 |
5 |
6=(3)+(4)-(5) |
|
|
TỔNG CỘNG: |
|
|
|
|
|
I |
Thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan thuế quản lý thu |
|
|
|
|
|
1 |
|
|
|
|
|
|
1.1 |
|
|
|
|
|
|
1.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
2 |
|
|
|
|
|
|
2.1 |
|
|
|
|
|
|
2.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
II |
Thu hồi hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế |
|
|
|
|
|
|
|
…, ngày ... tháng ... năm ... |
Ghi chú: Chữ ký của người lập biểu, kế toán trưởng hoặc người phụ trách kế toán thuế và thủ trưởng cơ quan thuế chỉ ký khi in báo cáo để lưu trữ khi đóng kỳ kế toán hoặc cung cấp cho cơ quan nhà nước có thẩm quyền. Báo cáo lưu trữ điện tử không phải ký trên báo cáo.
|
|
Mẫu số: 02/BC-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
BÁO CÁO KẾT QUẢ PHẢI HOÀN, ĐÃ HOÀN, CÒN PHẢI HOÀN
Năm…
Đơn vị tiền: Việt Nam đồng
|
STT |
Chỉ tiêu |
Số phải hoàn đầu kỳ |
Số phải hoàn phát sinh trong kỳ |
Số đã hoàn trong kỳ |
Số còn phải hoàn cuối kỳ |
|
1 |
2 |
3 |
4 |
5 |
6 =(3)+(4)-(5) |
|
|
TỔNG CỘNG: |
|
|
|
|
|
I |
|
|
|
|
|
|
1 |
|
|
|
|
|
|
1.1 |
|
|
|
|
|
|
1.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
2 |
|
|
|
|
|
|
2.1 |
|
|
|
|
|
|
2.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
II |
|
|
|
|
|
|
III |
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
…, ngày ... tháng ... năm ... |
Ghi chú: Chữ ký của người lập biểu, kế toán trưởng hoặc người phụ trách kế toán thuế và thủ trưởng cơ quan thuế chỉ ký khi in báo cáo để lưu trữ khi đóng kỳ kế toán hoặc cung cấp cho cơ quan nhà nước có thẩm quyền. Báo cáo lưu trữ điện tử không phải ký trên báo cáo.
|
|
Mẫu số: 03/BC-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
|
BÁO CÁO KẾT QUẢ MIỄN, GIẢM, KHOANH NỢ, XÓA NỢ
Năm…
Đơn vị tiền: Việt Nam đồng
|
STT |
Chỉ tiêu |
Số miễn, giảm phát sinh trong kỳ |
Số khoanh nợ phát sinh trong kỳ |
Số xóa nợ phát sinh trong kỳ |
Tổng số |
|
1 |
2 |
3 |
4 |
5 |
6=(3)+(4)+(5) |
|
|
TỔNG CỘNG: |
|
|
|
|
|
I |
|
|
|
|
|
|
1 |
|
|
|
|
|
|
1.1 |
|
|
|
|
|
|
1.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
2 |
|
|
|
|
|
|
2.1 |
|
|
|
|
|
|
2.2 |
|
|
|
|
|
|
… |
|
|
|
|
|
|
II |
|
|
|
|
|
|
III |
|
|
|
|
|
|
… |
|
|
|
|
|
|
|
|
…, ngày ... tháng ... năm ... |
Ghi chú: Chữ ký của người lập biểu, kế toán trưởng hoặc người phụ trách kế toán thuế và thủ trưởng cơ quan thuế chỉ ký khi in báo cáo để lưu trữ khi đóng kỳ kế toán hoặc cung cấp cho cơ quan nhà nước có thẩm quyền. Báo cáo lưu trữ điện tử không phải ký trên báo cáo.
|
|
Mẫu số: 04/BC-KTT |
|
TÊN CƠ QUAN THUẾ CẤP TRÊN |
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM |
|
Số: /BC-.... |
….., ngày….. tháng…. năm…. |
Cung cấp thông tin tài chính năm .....
Mã cơ quan thu:
Phần I: Số liệu
A. Số liệu Thu, Phải thu, Phải trả người nộp thuế
Đơn vị tiền: Việt Nam đồng
|
TT |
Chỉ tiêu |
Mã số |
Mã địa bàn hành chính |
Mã chương |
Mã Mục |
Mã Tiểu mục |
Thu |
Phải thu |
Phải trả |
|
I |
Thuế nội địa (không bao gồm các khoản tiền chậm nộp thuế) |
|
|
|
|
|
|
|
|
|
1 |
Thuế thu nhập cá nhân |
|
|
|
1000 |
|
|
|
|
|
|
|
|
|
557 |
|
1001 |
|
|
|
|
|
|
|
|
… |
|
……… |
|
|
|
|
2 |
Thuế thu nhập doanh nghiệp |
|
|
|
1050 |
|
|
|
|
|
|
|
|
|
018 |
|
1052 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
3 |
Thuế sử dụng đất nông nghiệp |
|
|
|
1300 |
|
|
|
|
|
|
|
|
|
|
|
1301 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
4 |
Thuế tài nguyên |
|
|
|
1550 |
|
|
|
|
|
|
|
|
|
|
|
1551 |
|
|
|
|
|
|
|
|
…… |
|
……… |
|
|
|
|
5 |
Thuế sử dụng đất phi nông nghiệp |
|
|
|
1600 |
|
|
|
|
|
|
|
|
|
|
|
1601 |
|
|
|
|
|
|
|
|
….. |
|
…. |
|
|
|
|
6 |
Thuế giá trị gia tăng |
|
|
|
1700 |
|
|
|
|
|
|
|
|
|
|
|
1701 |
|
|
|
|
|
…. |
|
|
…. |
|
…. |
|
|
|
|
7 |
Thuế tiêu thụ đặc biệt |
|
|
|
1750 |
|
|
|
|
|
|
|
|
|
…. |
|
1753 |
|
|
|
|
|
|
|
|
…. |
|
….. |
|
|
|
|
8 |
Thuế bảo vệ môi trường |
|
|
|
2000 |
|
|
|
|
|
|
|
|
|
|
|
2001 |
|
|
|
|
|
…… |
|
|
…. |
|
…. |
|
|
|
|
II |
Phí, lệ phí (không bao gồm các khoản tiền chậm nộp) |
|
|
|
|
|
|
|
|
|
1 |
Phí |
|
|
|
|
|
|
|
|
|
1.1 |
Phí trong lĩnh vực khác |
|
|
|
2100 |
|
|
|
|
|
|
|
|
|
|
|
2106 |
|
|
|
|
|
|
|
|
…… |
|
…… |
|
|
|
|
1.2 |
Phí thuộc lĩnh vực Nông nghiệp, lâm nghiệp, thủy sản |
|
|
|
2150 |
|
|
|
|
|
|
|
|
|
|
|
2151 |
|
|
|
|
|
|
|
|
…… |
|
……. |
|
|
|
|
1.3 |
Phí thuộc lĩnh vực Ngoại giao |
|
|
|
2200 |
|
|
|
|
|
|
|
|
|
|
|
2206 |
|
|
|
|
|
|
|
|
…….. |
|
…….. |
|
|
|
|
1.4 |
Phí trong lĩnh vực Công nghiệp, thương mại, đầu tư, xây dựng |
|
|
|
2250 |
|
|
|
|
|
|
|
|
|
…. |
|
2251 |
|
|
|
|
|
|
|
|
………. |
|
………. |
|
|
|
|
1.5 |
Phí trong lĩnh vực Giao thông vận tải |
|
|
|
2300 |
|
|
|
|
|
|
|
|
|
|
|
2301 |
|
|
|
|
|
|
|
|
………. |
|
…… |
|
|
|
|
1.6 |
Phí thuộc lĩnh vực Thông tin và truyền thông |
|
|
|
2350 |
|
|
|
|
|
|
|
|
|
….. |
|
2351 |
|
|
|
|
|
|
|
|
……. |
|
……. |
|
|
|
|
1.7 |
Phí thuộc lĩnh vực An ninh quốc phòng |
|
|
|
2400 |
|
|
|
|
|
|
|
|
|
…. |
|
2404 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
1.8 |
Phí thuộc lĩnh vực Văn hóa, thể thao, du lịch |
|
|
|
2450 |
|
|
|
|
|
|
|
|
|
… |
|
2452 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
1.9 |
Phí thuộc lĩnh vực Khoa học và công nghệ |
|
|
|
2500 |
|
|
|
|
|
|
|
|
|
…. |
|
2504 |
|
|
|
|
|
|
|
|
… |
|
…. |
|
|
|
|
1.10 |
Phí thuộc lĩnh vực Y tế |
|
|
|
2550 |
|
|
|
|
|
|
|
|
|
… |
|
2561 |
|
|
|
|
|
|
|
|
… |
|
…. |
|
|
|
|
1.11 |
Phí thuộc lĩnh vực Tài nguyên, môi trường |
|
|
|
2600 |
|
|
|
|
|
|
|
|
|
|
|
2618 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
1.12 |
Phí thuộc lĩnh vực Tài chính, ngân hàng, bảo hiểm |
|
|
|
2650 |
|
|
|
|
|
|
|
|
|
… |
|
2652 |
|
|
|
|
|
|
|
|
….. |
|
… |
|
|
|
|
1.13 |
Phí thuộc lĩnh vực Tư pháp |
|
|
|
2700 |
|
|
|
|
|
|
|
|
|
… |
|
2701 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
2 |
Lệ phí |
|
|
|
|
|
|
|
|
|
2.1 |
Lệ phí quản lý nhà nước liên quan đến quyền và nghĩa vụ của công dân |
|
|
|
2750 |
|
|
|
|
|
|
|
|
|
… |
|
2751 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
2.2 |
Lệ phí quản lý nhà nước liên quan đến quyền sở hữu, quyền sử dụng tài sản |
|
|
|
2800 |
|
|
|
|
|
|
|
|
|
…. |
|
2801 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
2.3 |
Lệ phí quản lý nhà nước liên quan đến sản xuất, kinh doanh |
|
|
|
2850 |
|
|
|
|
|
|
|
|
|
…. |
|
2852 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
2.4 |
Lệ phí quản lý đặc biệt về chủ quyền quốc gia |
|
|
|
3000 |
|
|
|
|
|
|
|
|
|
… |
|
3001 |
|
|
|
|
|
|
|
|
… |
|
… |
|
|
|
|
2.5 |
Lệ phí quản lý nhà nước trong lĩnh vực khác |
|
|
|
3050 |
|
|
|
|
|
|
|
|
|
… |
|
3064 |
|
|
|
|
|
|
|
|
…. |
|
….. |
|
|
|
|
III |
Dầu thô và khí thiên nhiên (không bao gồm các khoản tiền chậm nộp) |
|
|
|
|
|
|
|
|
|
3.1 |
Dầu thô (trừ phụ thu về dầu) |
|
|
|
3750 |
|
|
|
|
|
|
|
|
|
|
|
3751 |
|
|
|
|
|
|
|
|
… |
|
….. |
|
|
|
|
3.2 |
Thu từ khí thiên nhiên (trừ phụ thu về khí) |
|
|
|
3800 |
|
|
|
|
|
|
|
|
|
…. |
|
3801 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
3.3 |
Thu từ Condensate (trừ phụ thu về Condensate) |
|
|
|
3950 |
|
|
|
|
|
|
|
|
|
…. |
|
3951 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
3.4 |
Phụ thu dầu phí (Phụ thu đối với phần dầu lãi được chia của nhà thầu dầu khí) |
|
|
|
|
|
|
|
|
|
|
|
|
|
…. |
|
3756 |
|
|
|
|
|
|
|
|
…. |
|
3806 |
|
|
|
|
|
|
|
|
…. |
|
3956 |
|
|
|
|
IV |
Cổ tức, lợi nhuận được chia, lợi nhuận sau thuế còn lại sau khi trích lập các quỹ (Không bao gồm các khoản tiền chậm nộp) |
|
|
|
1150 |
|
|
|
|
|
|
|
|
|
|
|
1151 |
|
|
|
|
|
|
|
|
…. |
|
….. |
|
|
|
|
V |
Thu khác (Bao gồm các khoản tiền chậm nộp) |
|
|
|
|
|
|
|
|
|
5.1 |
Thu cấp quyền khai thác tài nguyên, khoáng sản, vùng trời, vùng biển |
|
|
|
1250 |
|
|
|
|
|
|
|
|
|
… |
|
1251 |
|
|
|
|
|
|
|
|
…. |
|
….. |
|
|
|
|
5.2 |
Tiền sử dụng đất |
|
|
|
1400 |
|
|
|
|
|
|
|
|
|
… |
|
1401 |
|
|
|
|
|
|
|
|
… |
|
… |
|
|
|
|
5.3 |
Tiền cho thuê mặt đất, mặt nước |
|
|
|
3600 |
|
|
|
|
|
|
|
|
|
… |
|
3601 |
|
|
|
|
|
|
|
|
…. |
|
…. |
|
|
|
|
5.4 |
Phạt do cơ quan thuế quản lý |
|
|
|
4250 |
|
|
|
|
|
|
|
|
|
|
|
4254 |
|
|
|
|
|
|
|
|
… |
|
…. |
|
|
|
|
5.5 |
Tịch thu |
|
|
|
4300 |
|
|
|
|
|
|
|
|
|
… |
|
4301 |
|
|
|
|
|
|
|
|
… |
|
…. |
|
|
|
|
5.6 |
Tiền chậm nộp do cơ quan thuế quản lý |
|
|
|
4900 |
|
|
|
|
|
|
|
|
|
… |
|
4917 |
|
|
|
|
|
|
|
|
… |
|
…. |
|
|
|
|
5.7 |
Khoản khác |
|
|
|
|
|
|
|
|
|
|
|
|
|
….. |
|
4904 |
|
|
|
|
|
|
|
|
|
|
4908 |
|
|
|
|
|
|
|
|
|
|
4949 |
|
|
|
|
5.8 |
Phải trả về hoàn thuế GTGT, thuế TTĐB theo pháp luật thuế |
|
|
|
7550 |
|
|
|
|
|
|
|
|
|
… |
|
7551 |
|
|
|
|
|
|
|
|
… |
|
7552 |
|
|
|
|
|
|
|
|
|
|
7553 |
|
|
|
|
|
|
|
|
… |
|
7599 |
|
|
|
B. Hoàn thuế GTGT, thuế TTĐB theo pháp luật thuế
|
TT |
Chỉ tiêu |
Mã số |
Số tiền |
|
1 |
Hoàn thuế GTGT |
|
|
|
2 |
Hoàn thuế TTĐB |
|
|
Phần II: Phân tích, đánh giá
……………………………………………………………………………………………………………………………………………………………………………………………………….
|
Nơi nhận: |
|
THỦ TRƯỞNG CƠ QUAN THUẾ |
III. NỘI DUNG VÀ PHƯƠNG PHÁP LẬP BÁO CÁO KẾ TOÁN THUẾ
1. Báo cáo kết quả phải thu, đã thu, còn phải thu (Mẫu số 01/BC-KTT)
1.1. Mục đích
Báo cáo kết quả phải thu, đã thu, còn phải thu trong một kỳ kế toán thuế phản ánh số tiền thuế do cơ quan thuế phải thu, đã thu, còn phải thu của người nộp thuế hoặc tổ chức được cơ quan thuế ủy nhiệm thu.
1.2. Căn cứ lập
- Báo cáo kết quả phải thu, đã thu, còn phải thu kỳ trước.
- Số dư, số phát sinh các tài khoản: 131, 132, 133, 137,138, 139, 331, 338, 711, 818, 819.
1.3. Phương pháp lập
a) Cột 1: Số thứ tự các chỉ tiêu.
b) Cột 2: Theo nhóm chỉ tiêu quy định tại điểm 5.1, 5.2, 5.3, 5.4 Phụ lục này.
c) Cột 3: Phản ánh số còn phải thu đầu kỳ, số liệu trên cột này tổng hợp từ số còn phải thu cuối kỳ trước chuyển sang:
|
Còn phải thu đầu kỳ |
= |
Tổng số dư cuối kỳ trước chuyển sang của các TK 131, TK 132, TK 133, TK 137, TK 138, TK 139 (dư Nợ ghi (+), dư Có ghi (-)) |
- |
Số dư cuối kỳ TK 338 kỳ trước chuyển sang (dư Nợ ghi (-), dư Có ghi (+)) |
|
Còn phải thu hồi hoàn GTGT, TTĐB đầu kỳ |
= |
Số dư cuối kỳ trước chuyển sang của TK 142 (dư Nợ ghi (+), dư Có ghi (-)) |
d) Cột 4: Phản ánh số phải thu phát sinh trong kỳ, cụ thể:
|
Số phải thu phát sinh trong kỳ |
= |
(Tổng số phát sinh bên Có TK 711 - Số phát sinh bên Nợ TK 711 đối ứng với TK 131) (Tổng nghĩa vụ thuế phát sinh trong năm, không bao gồm số kết chuyển cuối kỳ) |
- |
(Tổng số phát sinh bên Có TK 818, 819 đối ứng với TK 711) (Tổng các khoản giảm thu trong năm) |
|
Số phải thu hồi hoàn GTGT, TTĐB phát sinh trong kỳ |
= |
Tổng số phát sinh bên Nợ TK 142 |
đ) Cột 5: Phản ánh số thuế đã thu trong kỳ, cụ thể:
|
Số đã thu trong kỳ |
= |
Tổng số phát sinh bên Nợ TK 331 (Tổng số thuế đã thực nộp trong kỳ, không bao gồm số kết chuyển cuối kỳ) |
- |
(Số phát sinh bên Nợ TK 341 đối ứng với TK 331 + Số phát sinh bên Nợ TK 348) (Số thuế nộp thừa đã được hoàn theo phương thức giảm thu ngân sách nhà nước) |
|
Số đã thu hồi hoàn GTGT, TTĐB trong kỳ |
= |
Tổng số phát sinh bên Có TK 142 |
e) Cột 6: Phản ánh số cơ quan thuế còn phải thu cuối kỳ, cụ thể:
|
Số còn phải thu cuối kỳ |
= |
Tổng số dư cuối kỳ của các TK 131, TK 132, TK 133, TK 137, TK 138, TK 139 (dư Nợ ghi (+), dư Có ghi (-)) |
- |
Số dư cuối kỳ bên Có TK 338 (dư Nợ ghi (-), dư Có ghi (+)) |
|
Còn phải thu hồi hoàn GTGT, TTĐB cuối kỳ |
= |
Số dư cuối kỳ của TK 142 (dư Nợ ghi (+), dư Có ghi (-)) |
Số liệu tại Cột 6 = Cột 3 + Cột 4 - Cột 5
2. Báo cáo kết quả phải hoàn, đã hoàn, còn phải hoàn (Mẫu số 02/BC-KTT)
2.1. Mục đích
Báo cáo kết quả phải hoàn, đã hoàn, còn phải hoàn trong một kỳ kế toán thuế phản ánh số tiền thuế do cơ quan thuế phải hoàn, đã hoàn, còn phải hoàn cho người nộp thuế hoặc tổ chức được cơ quan thuế ủy nhiệm thu.
2.2. Căn cứ lập
- Căn cứ Báo cáo kết quả phải hoàn, đã hoàn, còn phải hoàn kỳ trước.
- Căn cứ vào số dư, số phát sinh các tài khoản 338, 341, 342, 348.
2.3. Phương pháp lập
a) Cột 1: Số thứ tự các chỉ tiêu.
b) Cột 2: Theo nhóm chỉ tiêu quy định tại điểm 5.1, 5.2, 5.3, 5.4 và 5.5 Phụ lục này.
c) Cột 3: Phản ánh số phải hoàn đầu kỳ, phản ánh giá trị của khoản hoàn trả tại thời điểm đầu năm báo cáo chưa hoàn trả cho người nộp thuế hoặc tổ chức được cơ quan thuế ủy nhiệm thu. Số liệu trên cột này lấy từ số còn phải hoàn cuối kỳ trước chuyển sang
- Đối với hoàn nộp thừa:
|
Số còn phải hoàn đầu kỳ |
= |
Tổng số dư bên Có cuối kỳ trước chuyển sang của các TK 341, TK 348 |
- Đối với hoàn GTGT/TTĐB:
|
Số còn phải hoàn đầu kỳ |
= |
Số dư bên Có cuối kỳ trước chuyển sang của TK 342 |
d) Cột 4: Phản ánh số phải hoàn phát sinh trong kỳ
- Đối với hoàn nộp thừa:
|
Số phải hoàn phát sinh trong kỳ |
= |
Tổng số phát sinh bên Có của các TK 341, TK 348 |
- |
Tổng số phát sinh bên Nợ của TK 341 đối ứng với TK 338 |
- Đối với hoàn GTGT/TTĐB:
|
Số phải hoàn phát sinh trong kỳ |
= |
Tổng số phát sinh bên Có của TK 342 |
đ) Cột 5: Phản ánh số đã hoàn thuế trong kỳ
- Đối với hoàn nộp thừa:
|
Số đã hoàn trong kỳ |
= |
Tổng số phát sinh Nợ TK 341 đối ứng với TK 331 |
+ |
Tổng số phát sinh Nợ TK 348 |
- Đối với hoàn GTGT/TTĐB:
|
Số đã hoàn trong kỳ |
= |
Tổng số phát sinh Nợ TK 342 |
e) Cột 6: Phản ánh số còn phải hoàn cuối kỳ
- Đối với hoàn nộp thừa:
|
Số còn phải hoàn cuối kỳ |
= |
Tổng số dư cuối kỳ bên Có của các TK 341, TK 348 |
- Đối với hoàn GTGT/TTĐB:
|
Số còn phải hoàn cuối kỳ |
= |
Số dư cuối kỳ bên Có của các TK 342 |
Số liệu tại Cột 6 = Cột 3 + Cột 4 - Cột 5
3. Báo cáo kết quả miễn, giảm, khoanh nợ, xóa nợ (Mẫu số 03/BC-KTT)
3.1. Mục đích
Báo cáo kết quả miễn, giảm, khoanh nợ, xóa nợ trong một kỳ kế toán thuế phản ánh số liệu tổng hợp kết quả miễn, giảm, khoanh nợ, xóa nợ thuế của cơ quan thuế phát sinh trong kỳ.
3.2. Căn cứ lập
Căn cứ vào số phát sinh các tài khoản 139, 818, 819.
3.3. Phương pháp lập
a) Cột 1: Số thứ tự các chỉ tiêu.
b) Cột 2: Theo một hoặc một số nhóm chỉ tiêu theo quy định tại điểm 5.1, 5.2, 5.3, 5.4 Phụ lục này.
c) Cột 3: Phản ánh số miễn, giảm phát sinh trong kỳ
|
Số miễn, giảm phát sinh trong kỳ |
= |
Tổng số phát sinh Nợ TK 818 |
- |
Tổng số phát sinh Có TK 818 đối ứng với TK 338 |
d) Cột 4: Phản ánh số khoanh nợ phát sinh trong kỳ
|
Số khoanh nợ phát sinh trong kỳ |
= |
Tổng số phát sinh Nợ TK 139 |
- |
Tổng số phát sinh Có TK 139 đối ứng với TK 338 |
đ) Cột 5: Phản ánh số xóa nợ phát sinh trong kỳ
|
Số xóa nợ phát sinh trong kỳ |
= |
Tổng số phát sinh Nợ TK 819 |
- |
Tổng số phát sinh Có TK 819 đối ứng với TK 338 |
e) Cột 4: Phản ánh tổng số miễn, giảm, khoanh nợ, xóa nợ phát sinh trong kỳ: Cột 6 = Cột 3 + Cột 4 + Cột 5
4. Báo cáo cung cấp thông tin tài chính (Mẫu số 04/BC-CCTT)
4.1. Mục đích
Báo cáo cung cấp thông tin tài chính trong một kỳ kế toán thuế phản ánh số tiền thuế do cơ quan thuế phải thu, còn phải thu, còn phải hoàn thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan thuế quản lý thu; số phải hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế.
Đơn vị kế toán thuế gửi báo cáo cung cấp thông tin tài chính cho Kho bạc Nhà nước theo quy định tại Nghị định số 25/2017/NĐ-CP ngày 14/3/2017 của Chính phủ quy định về báo cáo tài chính nhà nước và các văn bản hướng dẫn thi hành.
4.2. Căn cứ lập
- Căn cứ Báo cáo cung cấp thông tin tài chính kỳ trước.
- Căn cứ vào số dư, số phát sinh các tài khoản: 131, 132, 133, 137, 138, 139, 331, 341, 342, 338, 348, 711, 812, 818, 819.
4.3. Phương pháp lập
a) Năm: Là năm báo cáo.
b) Mục A Phần I: Số liệu Thu, Phải thu, Phải trả người nộp thuế
b.1) Cột "Chỉ tiêu” được chi tiết theo “Mã chương” và “Tiểu mục”, riêng các nội dung các chỉ tiêu tại chỉ tiêu III (3.4), V(5.7), Mục A báo cáo chỉ yêu cầu chi tiết theo “Mã chương”.
b.2) Cột “Mã số”: Để trống, cột này là mã chỉ tiêu do Kho bạc Nhà nước cập nhật khi tổng hợp báo cáo tài chính nhà nước.
b.3) Cột “Mã địa bàn hành chính”: Xác định theo quy định tại Điều 20 Thông tư này.
b.4) Cột “Mã chương”: Xác định theo quy định tại Điều 21 Thông tư này.
b.5) Cột “Mục”: Xác định theo quy định về Hệ thống Mục lục ngân sách nhà nước do Bộ Tài chính ban hành.
b.6) “Tiểu mục”: Xác định theo quy định tại Điều 22 Thông tư này;
b.7) Cột “Thu”: Phản ánh số tiền thuế do cơ quan thuế phải thu phát sinh trong năm báo cáo, cụ thể:
|
Thu |
= |
(Tổng số phát sinh bên Có TK 711 - Số phát sinh bên Nợ TK 711 đối ứng với TK 131) (Tổng nghĩa vụ thuế phát sinh trong năm, không bao gồm số kết chuyển cuối kỳ) |
- |
(Tổng số phát sinh bên Có TK 818, 819 đối ứng với TK 711) (Tổng các khoản giảm thu trong năm) |
Tổng số liệu tại cột “Thu” (=) Tổng số liệu tại cột (4) Mục I trên Báo cáo kế toán Mẫu số 01/BC-KTT.
b.8) Cột “Phải thu”: Phản ánh số tiền thuế do cơ quan thuế còn phải thu tại thời điểm kết thúc năm báo cáo.
|
Phải thu |
= |
Tổng số dư cuối kỳ của các TK 131, TK 132, TK 133, TK 137, TK 138, TK 139 (dư Nợ ghi (+), dư Có ghi (-)) |
- |
Số dư cuối kỳ bên Có TK 338 (dư Nợ ghi (-), dư Có ghi (+)) |
Tổng số liệu tại cột “Phải thu” (=) Tổng số liệu tại cột (6) Mục I trên Báo cáo kế toán Mẫu số 01/BC-KTT.
b.9) Cột “Phải trả”: phản ánh số tiền thuế do cơ quan thuế còn phải hoàn trả đến thời điểm kết thúc năm báo cáo.
- Đối với hoàn nộp thừa:
|
Phải trả (đối với hoàn nộp thừa) |
= |
Tổng số dư cuối kỳ bên Có của các TK 341, TK 348 |
- Đối với hoàn GTGT/TTĐB:
|
Phải trả (đối với hoàn GTGT/TTĐB) |
= |
Số dư cuối kỳ bên Có của TK 342 |
Tổng số liệu tại Cột “Phải trả” (=) Tổng số liệu tại cột (6) trên Báo cáo kế toán Mẫu số 02/BC-KTT.
c) Mục B Phần I: Hoàn thuế GTGT, thuế TTĐB theo pháp luật thuế
|
Phản ánh số phải hoàn thuế GTGT, thuế TTĐB theo pháp luật thuế của cơ quan thuế phát sinh trong năm báo cáo. Số tiền phải hoàn trả thuế GTGT, thuế TTĐB theo pháp luật thuế |
= |
Tổng số phát sinh Có TK 342 |
d) Phần II. Phân tích, đánh giá: Phần này phân tích, đánh giá chi tiết về các số liệu về thu thuế và các khoản thu nội địa khác thuộc ngân sách nhà nước, đặc biệt là những biến động (tăng, giảm) lớn, đột biến của năm báo cáo so với năm trước; phân tích nguyên nhân khách quan, chủ quan nhằm giúp người dùng báo cáo hiểu rõ hơn về các thông tin phải thu, còn phải thu, còn phải hoàn thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan thuế quản lý thu; số phải hoàn thuế giá trị gia tăng, tiêu thụ đặc biệt theo pháp luật thuế.
5. Chỉ tiêu báo cáo kế toán thuế
Căn cứ mục đích của từng loại báo cáo kế toán, cơ quan thuế sử dụng một hoặc nhiều các nhóm chỉ tiêu sau để tổng hợp dữ liệu báo cáo:
5.1. Nhóm chỉ tiêu tổng hợp theo cơ quan thuế
a) Thành phần:
- Tổng cục Thuế;
- Cục Thuế các tỉnh/thành phố trực thuộc Trung ương; Cục Thuế Doanh nghiệp lớn;
- Văn phòng Cục Thuế các tỉnh/thành phố trực thuộc Trung ương, Chi cục Thuế các quận/huyện/thị xã/thành phố; Chi cục Thuế khu vực.
b) Phương pháp xác định: Theo quy định về phân cấp tổ chức bộ máy quản lý thuế của ngành thuế và xác định theo mã cơ quan thu quy định tại Điều 19 Thông tư này.
5.2. Nhóm chỉ tiêu tổng hợp theo khu vực kinh tế
a) Thành phần:
- Khu vực kinh tế nhà nước;
- Khu vực kinh tế đầu tư nước ngoài;
- Khu vực kinh tế ngoài quốc doanh;
- Khu vực kinh tế khác;
b) Phương pháp xác định: Tổng hợp theo mã chương dùng để ghi chép, phản ánh và hạch toán số phải thu, đã thu, còn phải thu, phải hoàn, đã hoàn, còn phải hoàn, miễn, giảm, khoanh nợ, xóa nợ đối với các nghiệp vụ quản lý thuế của cơ quan thuế theo hệ thống mục lục ngân sách nhà nước. Mã Chương được xác định theo quy định tại Điều 21 Thông tư này.
5.3. Nhóm chỉ tiêu tổng hợp theo sắc thuế
a) Thành phần:
- Thu từ dầu thô, condensate: Chi tiết theo loại thu;
- Thu từ hoạt động sản xuất kinh doanh: Chi tiết theo loại thu;
- Thu từ phí, lệ phí: Chi tiết theo loại phí, lệ phí;
- Thu từ đất: Chi tiết theo loại thu, khoản thu;
- Thu nhập từ thu nhập sau thuế thu nhập: Chi tiết theo khoản thu;
- Thu khác thuộc ngân sách nhà nước do cơ quan thuế quản lý: Chi tiết theo khoản thu.
b) Phương pháp xác định: Tổng hợp theo nội dung kinh tế (tiểu mục). Mã tiểu mục được xác định theo quy định tại Điều 22 Thông tư này.
5.4. Nhóm chỉ tiêu tổng hợp theo địa bàn hành chính
a) Thành phần:
- Địa bàn hành chính cấp trung ương;
- Địa bàn hành chính cấp tỉnh;
- Địa bàn hành chính cấp huyện;
- Địa bàn hành chính cấp xã.
b) Phương pháp xác định: Tổng hợp theo danh mục mã địa bàn hành chính theo quy định tại Điều 20 Thông tư này.
5.5. Nhóm chỉ tiêu tổng hợp theo trường hợp hoàn thuế
a) Thành phần:
- Hoàn thuế giá trị gia tăng theo quy định của Luật Thuế giá trị gia tăng;
- Hoàn thuế tiêu thụ đặc biệt theo quy định của Luật Thuế tiêu thụ đặc biệt;
- Hoàn thuế theo Hiệp định tránh đánh thuế hai lần và Điều ước quốc tế khác;
- Hoàn thuế thu nhập cá nhân theo quy định của Luật Thuế thu nhập cá nhân;
- Hoàn các loại thuế, phí, lệ phí và các khoản thu khác thuộc ngân sách nhà nước nộp thừa theo quy định của Luật Quản lý thuế.
b) Phương pháp xác định: Tổng hợp theo nội dung kinh tế (tiểu mục). Mã tiểu mục được xác định theo quy định tại Điều 22 Thông tư này. Nhóm chỉ tiêu này chỉ tổng hợp tại báo cáo kết quả phải hoàn, đã hoàn, còn phải hoàn.
6. Kết xuất và gửi báo cáo kế toán theo nhóm chỉ tiêu
Việc kết xuất và gửi báo cáo kế toán thuế thực hiện theo quy định tại Mục 4 Chương II Thông tư này, cụ thể:
a) Đối với các báo cáo kế toán tổng hợp theo nhóm chỉ tiêu tại điểm 5.2, điểm 5.3, điểm 5.5 Phụ lục này, đơn vị kế toán thuế lập và gửi cơ quan thuế cấp trên tổng hợp, theo dõi khi đóng kỳ kế toán thuế.
b) Đối với các báo kế toán tổng hợp theo các nhóm chỉ tiêu tại điểm 5 Phụ lục này, cơ quan thuế có thể kết xuất theo nhu cầu quản lý hoặc đề nghị cung cấp của cơ quan có thẩm quyền theo quy định.
|
VIETNAM MINISTRY OF FINANCE |
SOCIALIST REPUBLIC OF VIETNAM |
|
No. 111/2021/TT-BTC |
Hanoi, December 14, 2021 |
GUIDANCE ON DOMESTIC TAX ACCOUNTING
Pursuant to the Law on Accounting dated November 20, 2015;
Pursuant to the Law on Tax Administration dated June 13, 2019;
Pursuant to the Law on State Budget dated June 25, 2015;
Pursuant to the Law on Electronic Transactions dated November 29, 2005;
Pursuant to the Government’s Decree No.174/2016/ND-CP dated December 30, 2016 elaborating certain articles of the Law on Accounting;
Pursuant to the Government's Decree No. 126/2020/ND-CP dated October 19, 2020, elaborating on certain articles of the Law on Tax Administration;
Pursuant to the Government’s Decree No. 11/2020/ND-CP dated January 20, 2020, prescribing administrative procedures falling within the remit of the State Treasury;
Pursuant to the Government’s Decree No. 25/2017/ND-CP dated March 14, 2017 regarding government financial reporting;
Pursuant to the Government’s Decree No. 165/2018/ND-CP dated December 24, 2018 on electronic transactions in financial activities;
Pursuant to the Government's Decree No. 87/2017/ND-CP dated July 26, 2017, defining the functions, tasks, powers and organizational structure of the Ministry of Finance;
Upon the request of the Director of the General Department of Taxation and the Director of the Department of Accounting and Auditing Regulations;
The Minister of Finance hereunder promulgates the Circular providing guidance on domestic tax accounting.
Article 1. Scope of application
1. This Circular provides for accounting for taxation and other state budget receipts falling within the collection jurisdiction of tax authorities as prescribed in the Law on Tax Administration and other written documents on guidance on implementation thereof (hereinafter referred to as tax accounting), including:
a) General regulations on tax accounting;
b) Application of information technology in tax accounting activities;
c) Collection of input data or information and evidencing documents or vouchers;
d) Accounts;
dd) Accounting books or records;
e) Accounting reports;
g) Conduct of accounting work.
2. Other matters related to tax accounting activities that are not detailed herein shall be subject to general regulatory provisions of accounting legislation.
Article 2. Subjects of application
1. Tax authorities: General Department of Taxation; Departments of Taxation; Regional Sub-departments of Taxation; Departments of Taxation.
2. Other government agencies, entities and individuals involved in tax accounting activities mentioned herein.
For the purposes of this Circular, terms used herein shall be construed as follows:
1. Tax is composed of taxes and other state budget receipts falling within the collection jurisdiction of tax authorities according to clause 1 and 2 of Article 3 in the Law on Tax Administration.
2. Tax accounting refers to a tax authority-at-any-level’s practice of collecting, reporting, recording and recognizing all tax-related amounts arising from carrying out its tax administration operations, including tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven.
3. Tax administration operations refers to activities related to tax administration that are carried out tax authorities at any level according to the functions, duties, entitlements and the Law on Tax Administration, Tax Laws, relevant legislation, and professional tax administration procedures promulgated by the General Department of Taxation.
4. Tax accounting unit may be the General Department of Taxation; Department of Taxation; Regional Sub-department of Taxation; or Department of Taxation.
5. System of tax administration apps refers to a collection of information technology applications developed, launched and put to use by the General Department of Taxation to carry out tax administration operations.
6. Taxpayer obligation management subsystem refers to an application belonging to the System of tax administration apps that serves the function of managing tax liabilities that need to be collected; have already been collected; remain to be collected from; tax refunds that need to be paid; have already been paid; remain to be paid to each taxpayer; tax exemptions, deductions or debt charge-off or cancellation that each taxpayer enjoys; concurrently, providing tax-accounting input data or information as prescribed in Article 12 herein.
7. Tax accounting subsystem refers to an application belonging to the System of tax administration apps that is designed for tax accountancy in accordance with Article 4, 5 and 6 herein.
8. Tax administration database refers to a collection of tax administration data and information updated, processed, used, organized and stored in the System of tax administration apps according to regulatory provisions and professional procedures for tax administration issued by the Director of the General Department of Taxation.
9. Tax accounting database refers to a collection of tax-accounting data and information (including input information, evidencing documents, accounts, books and reports) that are stored, arranged and organized in order for them to be accessed, used, managed and updated by electronic means on the tax accounting subsystem.
Article 4. Objects of tax accounting operation
1. Tax liabilities and tax-related payments that need to be collected; have already been collected; remain to be collected: Representing tax amounts that tax authorities are liable to collect; have already collected; will collect from taxpayers, or their authorized collection agencies.
2. Tax refunds and tax-related reimbursements that need to be paid; have already been paid; remain to be paid: Representing tax amounts that tax authorities are liable to collect; have already paid; will pay to taxpayers, or their authorized collection agencies.
3. Tax exemptions, deductions, charged-off, forgiven or cancelled tax debts: Representing tax amounts that are exempt, reduced, charged-off, forgiven or cancelled by tax authorities.
Article 5. Range of tax accounting activities and tax accounting duties
1. Range of activities involved in tax authorities’ conduct of its tax accounting work
Tax accounting work is defined as one of the tax administration functions of tax authorities, using results obtained from other tax accounting operations that have been completely processed for carrying out specific activities involved in the tax accounting work as per Article 6 herein.
2. Tax accounting duties
a) Collect inputs and issues vouchers referred to in Section 1 of Chapter II herein that serve as supporting documents for the entries recorded in tax accounting books.
b) Conduct the reconciliation and examination process to ensure that recorded data correspond to inputs generated from tax administration records and documents related to the tax accounting work.
c) Where there is any error arising from the tax accounting process, it is mandatory to identify causes and recommend actions as stipulated in Article 14 and 16 herein.
d) Store, manage and provide tax accounting data, information and documents in accordance with Article 9 herein.
dd) Provide tax accounting data, information and documents in an honest, adequate and timely manner in accordance with law on tax accounting and tax administration.
e) Tax accounting duties are automatically performed by the tax accounting Subsystem or government accountants according to their functions, duties and rights of access granted on the tax accounting subsystem.
3. Specialized departments of a tax authority at any level Tax shall perform the following duties involved in its tax administration operations
a) Process and handle professional tax administration documents and records according to tax administration procedures adopted by the Director of the General Department of Taxation with a view to obtaining full, accurate and timely data and information.
b) Take control of processing data included in professional tax administration documents and records available on the tax regulatory authority’s System of tax administration apps administered by the tax regulator in accordance with Regulations on responsibilities for data processing controls on the tax regulatory authority’s System of tax administration apps that are approved for use by the Director of the General Department of Taxation.
c) Bear responsibility for adequacy, accuracy and timeliness of information provided information as feeders to tax accounting inputs according to Article 12 herein.
d) Check data included in professional tax administration documents or records and tax administration data with taxpayers to ensure they are full, accurate and timely.
dd) Where it is discovered that any defect, omission or change in professional tax administration documents and records related to the tax accounting affects recorded data and information, prompt actions and adjustments required by law must be used.
Article 6. Tax accounting activities
Tax accounting work is defined as one of the tax administration functions of all tax authorities that are performed in a continuous and systematic manner according to tax administration procedures available on the System of tax administration apps, including the tax accounting Subsystem. The tax accounting work is composed of the following activities:
1. Collecting tax accounting inputs and issuing tax accounting documents
a) Collecting tax accounting inputs is defined as the work of tax accounting automatically carried out by the tax accounting Subsystem connected to the Subsystem of management of taxpayer obligations in accordance with Article 12, 13, 14 and 15 herein in order to fully determine items of specific accounts.
b) Where procedures for collection of inputs available on the tax accounting Subsystem are not used for recording entries into tax accounting books, government accountants in charge of tax accounting activities can generate documents and records in accordance with Article 16 herein.
2. Recording entries into an accounting book refers to the tax accounting work automatically carried out by the tax accounting Subsystem in order to record tax accounting inputs and documents specified in clause 1 of this Article to keep account of and report tax accounting activities arising during the accounting period, including tax accounting book creation, data recording, cutoff and repair, in accordance with Section 3 of Chapter II herein.
3. Preparing a tax accounting report refers to the tax accounting work carried out automatically by the tax accounting Subsystem or a government accountant in charge of tax accounting activities in order to combine tax administration performance outcomes from tax authorities at any level (including tax liabilities and tax-related payments that need to be collected, have already been collected, or remain to be collected; tax refunds and tax-related reimbursements that need to be paid, have already been paid, or remain to be paid; tax exemptions, deductions, charged-off, forgiven or cancelled tax debts) in accordance with Section 4 of Chapter II herein.
4. Storing and providing tax accounting information and documents refers to the tax accounting work carried out in accordance with Article 9 herein.
1. The unit of account used in tax accounting operations is Vietnamese dong, used for recording entries into accounting books, preparing and representing tax accounting reports.
2. During their tax administration process, if tax authorities discover that any taxpayer completes tax declaration forms or pays taxes in foreign currencies as per the Law on Tax Administration and other written documents providing guidance on implementation of this Law, they must convert these foreign currencies into Vietnamese dong when collecting tax accounting inputs for use in creating tax accounting books, preparing and presenting tax accounting reports in Vietnamese dong. This action is specified as follows:
a) The exchange rate applied to conversion of tax liabilities that need to be collected from taxpayers completing tax declaration forms in foreign currencies is defined as the accounting exchange rate regulated by the Ministry of Finance (State Treasury) at the accounting time.
b) The exchange rate applied to conversion of tax liabilities that have already been collected from taxpayers paying taxes in foreign currencies is defined as the accounting exchange rate specified in accounting documents on state budget collections that State Treasuries transfer to tax authorities.
c) The exchange rate applied to conversion of overpayments in foreign currencies that can be used for offsetting state budget collections or repaid by the state budget into Vietnamese dong is defined as the exchange rate prescribed in point a.5 of clause 1 of Article 25 and clause 4 of Article 46 in the Circular No. 80/2021/TT-BTC dated September 29, 2021 of the Ministry of Finance, providing guidance on implementation of several Articles of the Law on Tax Administration, and the Government’s Decree No. 126/2020/ND-CP dated October 19, 2020.
1. The accounting period coincides with the calendar year which is denominated as the accounting year composed of 4 numerals according to the following specific regulations:
a) The accounting period starts on January 1 and ends on December 31 of a calendar year.
b) The first accounting period of a newly-founded accounting unit is determined as the period from the beginning of the effective date of the decision on incorporation, split-up, split-off, amalgamation and merger of that accounting unit to end of December 31 in the calendar year.
c) The final accounting period of the accounting unit that is split up, split off, amalgamated or dissolved is determined as the period from January 1 of the calendar year to end of the day preceding the effective date of the decision on split-up, split-off, amalgamation and dissolution of the tax accounting unit.
d) The time length of the first or final accounting period shall be subject to the instructions given in the Law on Accounting and other instructional documents thereof.
2. Period-based accounting principles
a) The tax accounting day is defined as the day on which entries on accounting books or records are imported into the tax accounting Subsystem.
b) The day of collection of tax accounting inputs must is accepted according to the principle that it is the day on which any tax accounting activity arises, or is not later than the day following the aforesaid day. Except statutory days-off, the information collection day is the working day following these days-off.
c) Where any adjustment in tax administration activities already recorded in the prior accounting period's report during the period of preparing that report is made by the closing day of that accounting period, such adjustment shall be recorded in the prior accounting period and identified by the information about the accounting year specified in clause 1 of this Article.
d) After the closing day of an accounting period, any adjustment in data belonging to the prior accounting period can be made only at the request of a competent regulatory authority and according to clause 3 and 4 of Article 27, as well as clause 2 and 3 of Article 30 herein.
3. Opening or closing an accounting period
a) Opening an accounting period is the act of setting an open status on the tax accounting Subsystem from the start date of any accounting period specified in clause 1 of this Article to enable the act of updating tax accounting inputs, documents; recording entries in accounting books; revising or deleting data available on tax accounting books by the tax accounting Subsystem.
b) Closing an accounting period is the act of setting a close status of that accounting period on the tax accounting Subsystem to prevent the act of updating tax accounting inputs; updating tax accounting documents; revising or deleting data available on accounting books by the tax accounting Subsystem.
c) The time of close of an accounting period is the last day of the third month subsequent to the closing day of the accounting period. Where the closing day of an accounting period coincides with a statutory day-off, it falls on the day promptly after that day-off. Where any delay in the close of an accounting period is needed due to any objective cause, such delay must seek approval from the General Department of Taxation.
During the period from the ending day of the accounting period to the close day of the accounting period, all adjusted tax-accounting data can be recorded according to the accounting year information specified in clause 1 and 2 herein.
During the period from the close day of the accounting period to the day before the day of approval an accounting report by a competent authority, the tax authority submitting that accounting report is authorized to adjust the accounting year information only when being requested by the competent authority, or adjust data if the tax authority detects any error in such data with the General Department of Taxation’s approval; and then record adjusted data according to the accounting year information specified in clause 1 and 2 of this Article.
d) If not doing as mentioned above, adjusted data must be recorded in the accounting period of the current year and the budget year information is supplemented with the value "01" as a basis for an interpretation to be made in the tax accounting report of the current year.
Article 9. Storage and supply of accounting information and documents
1. Tax accounting documents, including tax accounting inputs, documents, records, books, reports or statements and others related to tax accounting activities, may be represented in the form of electronic data and information stored under law on accountancy.
Before being imported into the tax accounting Subsystem, tax accounting inputs are stored on the taxpayer obligation management Subsystem and other tax administration Subsystems belonging to the System of tax administration apps in accordance with the instructions of the Director of the General Department of Taxation. The General Department of Taxation shall ensure that stored data can be accessible to track the origin of tax accounting inputs.
2. Supplying tax accounting information and documents
a) Supplying tax accounting information and documents shall be subject to law on accountancy and law on tax administration.
b) Tax accounting information or documents to be supplied must be tax liabilities or payments that need to be collected; have already been collected; remain to be collected; tax refunds or reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions, deductions or debt charge-off or cancellation under the management of a tax authority; and other relevant information given in data fields included in tax accounting reports as required herein.
Article 10. Organization of the System of information technology apps for use in tax administration practice
1. The System of tax administration apps mentioned in clause 5 of Article 3 herein is composed of the integrated tax management system (TMS) and non-TMS tax management apps that are used for facilitation for tax administration operations of tax authorities at all levels and centralized storage of tax management information about all tax lines and payments of taxpayers under the management of tax authorities nationwide; are grouped into the following subsystems:
a) Tax administration subsystems refer to the functions set up on TMS or non-TMS tax management apps that are available for use in carrying out tax administration operations according to professional procedures adopted by the Director of the General Department of Taxation (including Tax Dossier Management; Tax Registration; Tax Declaration Processing; Tax Decision Processing; Tax Refund Claim Processing; Tax Exemption or Deduction Processing; Tax Debt Management; Tax Inspection; Registration and Real Property Management, etc.).
Results of professional operations of tax administration Subsystems under TMS and other non-TMS tax management apps must be automatically transferred to the Subsystem of taxpayer obligation management under TMS to serve the purposes of recording, representing and determining tax liabilities or payments that need to be collected; have already been collected; remain to be collected; tax refunds or reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions, deductions or charge-off, forgiven or cancelled debts of specific taxpayers. Tax administration-related dossiers stored on tax administration Subsystems under TMS and other non-TMS tax administration apps must be accessible in order for the origin of inputs in the taxpayer obligation management Subsystem to be tracked.
b) The Taxpayer obligation management subsystem mentioned in clause 6 of Article 3 herein is a TMS application set up on TMS that is integrated with other tax administration subsystems under the System of tax administration apps to record, report and determine tax liabilities that need to be collected; have already been collected; remain to be collected from; tax refunds that need to be paid; have already been paid; remain to be paid to each taxpayer; tax exemptions, deductions or debt charge-off or cancellation that each taxpayer enjoys; feed these data into tax administration subsystems during the process of carrying out tax administration operations according to the professional procedures adopted by the Director of the General Department of Taxation.
Records of taxpayers’ obligations on the taxpayer obligation administration Subsystem must include pieces of information specified in clause 2 of Article 12 herein, ensuring that tax accounting inputs are sufficient, accurate, timely and automatically transmitted to the tax accounting subsystem prescribed herein.
2. Principles and responsibilities of departments for processing and controlling data on each subsystem of the System of tax administration apps shall be subject to the professional tax administration procedures and regulations on responsibilities related to the practice of data processing control carried out on the System of tax administration apps that are approved for use by the Director of the General Department of Taxation.
Article 11. Application of information technology in the tax accounting work
1. The tax accounting work carried out by using IT apps and automatically handling concentrated tax-accounting databases at the General Department of Taxation goes through the following stages: collecting tax accounting inputs; preparing tax accounting documents; processing tax accounting inputs and documents; recording entries into tax accounting books; is required to ensure consistency with and relevance to professional procedures and regulations related to tax administration and state budget collection management; must be capable of integrating and exchanging information with other Systems of tax administration apps in the tax sector.
2. Tax accounting Subsystem mentioned in clause 7 of Article 3 herein is an application set up on TMS to carry out the tax accounting work by tax authorities in accordance with this Circular, including such activities as collecting tax accounting inputs; processing tax accounting documents; recording entries in tax accounting books; and preparing tax accounting reports of tax authorities.
3. Specific requirements of tax accounting Subsystems
a) Each Subsystem must strictly comply with law on accountancy, law on tax administration, law on state budget and law on electronic transactions.
b) Each Subsystem must be upgradable, amendable and adaptable to any change in law related to tax accounting tasks, requirements and record-keeping approaches without prejudice to the existing database.
c) Each Subsystem must be capable of automatically processing and storing data according to the principle of compliance with accounting requirements and the method of calculating indicators available on the tax accounting report according to current regulations; must ensure that accounting data are appropriate and do not overlap; must be capable of forecasting, detecting and preventing any defect or omission arising from inputting updated data and processing tax accounting information.
d) Each Subsystem must ensure information and data confidentiality and security; may grant authority to each user according to the assigned functions and duties; can monitor users’ access time and actions, updated, revised or deleted data of authorized users; can remember any change to accounting books; can restore accounting data and information in case of technical failure occurring during use.
dd) Principles of processing tax accounting data on tax-accounting IT apps must conform to regulations of this Circular and regulations that the Director of the General Department of Taxation issues in writing under his delegated authority. Whenever any tax accounting operation arises, a timely and comprehensive written manual for such operation must be available for use in the entire tax community; concurrently, tax accounting guides must be updated and synced for consistent use in the tax accounting Subsystem.
e) The General Department of Taxation must manage the uniform use of IT apps in the tax accounting domain; manage grant of authority to access to and security for tax accounting data and information according to the functions, duties and entitlements of the tax accounting machinery at tax authorities at all levels.
g) Government tax accountants must input and search for tax accounting data from the accounting database according to the functions, duties and entitlements assigned or approved by competent persons; must use correct usernames, passwords and passcodes that they are granted in order to process and search for tax accounting data from the tax accounting database; must change their passcodes at regular or irregular intervals. In case of moving to other positions, they must inform app administrators to request change in the data access authority according to requirements of their newly assigned positions. App administrators must remove authority to access tax-accounting IT apps from government officers who are no longer in charge of tax accounting duties.
4. Each tax accounting Subsystem must run automatically and be connected to other tax administration subsystems, especially directly to the taxpayer obligation management subsystem. The tax accounting subsystem must allow the integral, accurate, full and authentic synthesis of inputs coming from data and information provided by the taxpayer obligation management Subsystem; can help search and access the origin of tax accounting inputs connected to information and data about management of taxpayer obligations and information and data about professional tax administration dossiers stored on taxpayer obligation management subsystems and other tax administration subsystems.
Section 1. COLLECTION OF INPUTS OF TAX ACCOUNTING SUBSYSTEMS AND TAX ACCOUNTING DOCUMENTS
Article 12. Inputs of tax accounting subsystems
1. Inputs of a tax accounting system shall include data and information about tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off tax debts; forgiven or cancelled tax debts, of each tax authority (tax authorities directly supervising taxpayers; tax authorities supervising tax liabilities or payments that need to be collected; tax authorities supervising authorized regions) when they are collected from the synthesis of data and information about tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off tax debts; forgiven or cancelled tax debts on the taxpayer obligation management subsystem in order for them to be recorded into tax accounting books on the tax accounting subsystem.
2. Inputs of the tax accounting subsystem collected from the taxpayer obligation management subsystem must include the following main information:
a) Information about the type of the tax administration operation which is a piece of information created according to specific types of tax administration dossier related to the origin of tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off tax debts; forgiven or cancelled tax debts in accordance with the Law on Tax Administration and other written documents providing guidance on implementation thereof.
b) Bodies of information about codes of accounts used in the tax accounting activities are specified in Article 17, 19, 20, 21, 22, 23 and 24 herein, including:
b.1) Collection agency’s code;
b.2) Administrative division’s code;
b.3) Chapter code;
b.4) Sub-item code;
b.5) Standby code;
b.6) Account code.
c) Information about the budget year that is required in case of adjusting tax accounting data arising in the current year against any error or shortcoming occurring in the prior year when these data are integrated into the current year's tax accounting report in accordance with point d of clause 3 of Article 8 herein.
d) Amounts varying according to the substance of the tax administration operation specified in point a of this clause.
3. When being recorded into tax accounting books, inputs automatically created by the tax accounting subsystem shall include entry creation date, entry numbers and record-keeping date. Specifically as follows:
a) Entry creation date, entry numbers: These are automatically created based on the chronological order of completion of the task of collection of inputs or recording of tax accounting documents by the tax accounting Subsystem.
b) Record-keeping date is the day determined by the tax accounting subsystem according to point a of clause 2 of Article 8 herein.
4. The List of inputs to be collected is given in the Appendix I hereto. In the course of implementation thereof, the Director of the General Department of Taxation can supplement the list of tax accounting inputs to be collected according to tax administration requirements and requirements for management of state budget collection provided that the supplemented list is corresponding to the account system specified in Section 2 of Chapter II herein.
Article 13. Steps in collection and processing of inputs of the tax accounting subsystem
1. Preparing inputs for the tax accounting subsystem
When processing professional tax accounting dossiers according to the instructions of the Director of the General Department of Taxation, any tax accounting subsystem specified in Article 10 herein must provide the taxpayer obligation management subsystem with information about tax liabilities and payments that need to be collected; have already been collected; remain to be collected from taxpayers; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid to taxpayers; tax exemptions; tax deductions; debt relief and cancellation to which taxpayers are entitled, ensuring adequate, accurate and timely information according to the written instructions of the Director of the General Department of Taxation.
The taxpayer obligation management subsystem automatically creates information about tax obligations relative to tax administration dossiers in order to keep records of tax liabilities or payments that need to be collected; have already been collected; remain to be collected from taxpayers; tax refunds or reimbursements that need to be paid; have already been paid; remain to be paid to taxpayers; tax exemptions, deductions or debt charge-off or cancellation that taxpayers enjoy; concurrently, identifies information about account codes corresponding to specific information about tax obligations according to the substance of the tax administration operation prescribed in Appendix I hereto.
Once created, information about tax obligations must contain a full amount of tax accounting inputs according to clause 2 of Article 12 herein and others according to the prescribed procedures approved for use by the Director of the General Department of Taxation in order to manage taxpayer obligations; information about government staff members and departments in charge of processing tax administration dossiers according to authorization granted by the system, which help in identifying information control and checking responsibilities.
2. Steps in automatic collection and processing of inputs of the tax accounting subsystem are as follows:
a) If tax accounting inputs prepared on the taxpayer obligation management subsystem are fully qualified to be recorded:
At regular intervals, depending on the cut-off time (COT) defined in the written directive of the Director of the General Department of Taxation, the tax accounting subsystem automatically collects tax accounting inputs prepared by the taxpayer obligation management subsystem.
Collected information is composed of pieces of information prepared for use as tax accounting inputs arising on the taxpayer obligation management subsystem during the period from the prior post-COT to the current COT for information collection purposes.
The tax accounting subsystem automatically reconciles and examines tax accounting inputs available on the taxpayer obligation management subsystem in order to ensure compliance with tax accounting conditions set out in clause 2 of Article 12 herein; automatically synthesizes and adds tax accounting information (e.g. entry creation date, entry number, record-keeping date). Where tax accounting inputs prepared on the taxpayer obligation management subsystem are fully qualified to be recorded, the tax accounting subsystem can automatically record updated ones in the tax accounting book and sends notification of completion of collection of tax accounting inputs to the taxpayer obligation management subsystem.
b) If tax accounting inputs prepared on the taxpayer obligation management subsystem are not qualified to be recorded:
The tax accounting subsystem does not collect them and automatically inform the case to the taxpayer obligation management subsystem; thereby, tax management departments can review and improve tax administration dossiers according to the tax administration procedures approved for use by the Director of the General Department of Taxation until these input collection conditions are fully satisfied.
c) Interface requirements for transfer of inputs from the taxpayer obligation management subsystem to the tax accounting subsystem:
The interface displaying the transfer of inputs from the taxpayer obligation management subsystem to the tax accounting subsystem must have all information needed for record-keeping activities according to clause 2 and 3 of Article 12 herein; information about numbers of reference to the type of tax accounting operation shown on the taxpayer obligation management subsystem for search for the origin of inputs.
3. Examining and managing inputs for the tax accounting subsystem
a) Examining and managing data between the taxpayer obligation management subsystem and the tax accounting subsystem:
Each day, the taxpayer obligation management subsystem automatically compiles the list of tax administration dossiers filled in with information about taxpayers' tax obligations in order to record them in the taxpayer obligation management subsystem; checks them with those available on the list of tax administration dossiers completely handled on respective professional subsystems in order for taxpayer obligation management and tax administration departments to control data according to their assigned tasks.
Where there is any error or omission in tax administration dossiers already recorded in the taxpayer obligation management subsystem, tax administration departments are obligated to find out causes and make any adjustment specified in Article 14 herein and according to the relevant regulatory procedures issued by the Director of the General Department of Taxation.
b) Examining and managing data between the tax accounting subsystem and the taxpayer obligation subsystem:
Each day, the taxpayer obligation management subsystem automatically reviews the list of information about tax payment obligations of taxpayers that have not yet been collected and recorded in the tax accounting subsystem; checks it against tax administration dossiers available on tax administration subsystems that are already corrected or improved according to regulations on responsibilities for control and processing of data available on TMS apps or transfers information to tax administration departments in order to request them to edit information on tax administration subsystems according to point a of this clause.
Where there is any error or omission in collected information already recorded in the tax accounting subsystem, these tax administration departments are obligated to find out causes and make any adjustment specified in Article 14 herein and according to the relevant regulatory procedures issued by the Director of the General Department of Taxation.
Article 14. Adjustments in collected inputs of the tax accounting subsystem
1. Where there is any error or omission existing in any tax administration subsystem
According to the procedures issued by the Director of the General Department of Taxation, the department in charge of tax administration dossiers provides the tax accounting subsystem with updated tax administration dossiers as a basis for the taxpayer obligation management subsystem's preparation of inputs for the tax accounting subsystem as per Article 13 herein. Depending on the accounting year when such error or omission occurs; and the time of adjustment in information available on respective subsystems, the tax accounting subsystem records adjusted inputs according to the tax accounting period specified in Article 8 herein.
2. When adjusting recorded data of the tax accounting subsystem according to clause 2 of Article 16 herein, the tax accounting department issues the document evidencing such adjustment in accordance with Article 16 herein and inputs data shown on such document in the tax accounting subsystem. The tax accounting subsystem records adjusting entries according to the record-keeping method regulated by the Director of the General Department of Taxation. Depending on the accounting year when any error or omission occurs; and the time of adjustment in information, the tax accounting subsystem records adjusted inputs according to the tax accounting period specified in Article 8 herein.
3. Where any adjustment is made due to any change in the automatic record-keeping principle on the taxpayer obligation management subsystem or due to any change in the method of collecting inputs for the tax accounting subsystem, the written directive issued by the Director of the General Department of Taxation shall be applied.
Article 15. Responsibilities of departments for inputs for the tax accounting subsystem
1. Tax administration departments shall process tax administration dossiers according to the tax administration procedures issued by the Director of the General Department of Taxation as a basis for collection of tax accounting inputs.
2. The department in charge of taxpayers' obligations shall manage information available in the taxpayer obligation management subsystem in order to ensure that inputs for the tax accounting subsystem are prepared in full and in an accurate manner.
3. The tax accounting department shall take control of collection of inputs at the tax accounting subsystem in order to record them in accounting books according to the tax accounting principles.
Article 16. Tax accounting documents or vouchers
1. Content and method for preparation and signing of tax accounting documents or vouchers must be subject to regulatory regulations of the Law on Accounting. All of them must contain full information according to the instructions given in clause 2 of Article 12 herein. Tax accounting documents or vouchers reporting information about tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven may be made in several circumstances specified in clause 2 of this Article.
2. Tax accounting documents or vouchers must be prepared or issued in the following cases:
a) The tax authority needs to adjust the state budget collection data at the request of the State Treasury or competent authority, resulting in any impact on tax accounting report data only but not leading to any change in taxpayers’ obligations on the taxpayer obligation management subsystem.
b) There is any change in policies that results in any adjustment in tax accounting data without prejudice to tax obligations of taxpayers.
3. List of tax accounting documents or vouchers
List, samples and methods of preparation and issuance of tax accounting documents and vouchers are specified in Appendix II hereto.
Section 2. BOOKKEEPING ACCOUNTS
1. Accounts are used for reflecting and recording tax administration activities that arise, ensuring regular, continuous and systematic representation and control of outcomes of tax administration activities carried out by tax authorities at all levels.
2. Accounts must have the fixed and uniform structure, including 06 different codes, each of which has the corresponding effect on recording detailed entries of economic activities that arise subject to tax administration and state budget collection management requirements.
Code taxonomy is subject to the following regulations: Code of the collection agency, code of the administrative subdivision, chapter code, sub-item code, standby code and account code. The number of characters included in each code of the collection agency, administrative subdivision, chapter or sub-item must conform to Article 28 in the Circular No. 77/2017/TT-BTC dated July 28, 2017 of the Ministry of Finance, providing guidance on the accounting regime of state budget receipts and expenditures and operations of the State Treasury.
3. Particular value of an account code shall occur only once and without repetition in the tax accounting subsystem (value in the past does not recur), except in special cases regulated by competent regulatory authorities. Each value is set exclusively for use during the operational period of the tax accounting subsystem.
Specific values of codes shall be subject to regulatory provisions of Article 19, 20, 21, 22, 23 and 24 herein.
4. Account identification and recording principles
a) Based on the methods of determining inputs of tax accounting subsystems specified in Appendix I hereto, taxpayer obligation management subsystems can automatically add information to respective codes assigned to tax administration activities in accordance with clause 1 of Article 13 herein.
b) For specific codes that are identified, accountants can keep records according to the most specific values. The system will automatically add more information to respective general codes. Balance of an account assigned a general code is total balance of accounts assigned specific codes.
Article 18. Account requirements
1. Once being created, content of an account must conform to the Law on State Budget, the Law on Accounting, the Law on Tax Administration; must be relevant to tax accounting machinery and information organization structures of tax authorities at all levels.
2. Each account must fully represent economic and financial activities related tax administration activities and payment transactions with the state budget of tax authorities at all levels.
3. Each account must enable collection, processing, use and provision of information by applying information technology, and facilitate automatic exchange, transmission and reception of data regarding management of state budget collections in the financial sector between the tax accounting subsystem and state budget collection information systems of the Ministry of Finance and the State Treasury.
Article 19. Collection agency’s code
1. Collection agency’s code is assigned to each tax authority (e.g. Tax Departments of major businesses; Tax Departments (offices); Regional Tax Sub-departments, Tax Sub-departments) to record, reflect and account for tax liabilities and tax-related payments that need to be collected; have already been collected; remain to be collected; tax refunds and tax-related reimbursements that need to be paid; have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven as state budget receipts in areas falling under their delegated tax management. Granting the collection agency’s code shall be subject to clause 3 of Article 35 the Circular No. 77/2017/TT-BTC dated July 28, 2017 of the Ministry of Finance, providing guidance on the accounting regime of state budget receipts and expenditures and operations of the State Treasury, as well as written documents stating amendments or supplements thereto.
In addition, the General Department of Taxation is granted a code used for synthesizing tax finalization reports from accounting units nationwide; each Tax Department (except Tax Department supervising large businesses) is granted a code used for synthesizing tax accounting reports from accounting units throughout a province.
2. For all of the tax administration operations, each tax authority must be assigned a collection agency’s code correspondingly. In the case where a tax authority is mandated to directly supervise taxpayers while another tax authority is mandated to supervise tax liabilities or payments collected from taxpayers or local tax authorities receiving tax payments that they are permitted to collect under the provisions of the Law on Tax Administration and other written documents providing guidance on implementation thereof, the collection agency’s code used for record-keeping purposes must refer to the tax authority supervising state budget collections; the local tax authority receiving amounts under their assigned duties to collect.
3. In case of establishment, split-up, split-off, amalgamation, merger or dissolution of a tax authority, the collection agency’s code shall be treated as follows:
a) The tax authority newly formed after the establishment, amalgamation, split-up or split-off process is granted a new collection agency’s code. This code is in effect according to the establishment, split-up, split-off or amalgamation decision issued by a competent state agency.
b) The collection agency’s code assigned to the parent or original tax authority existing before the split-off, amalgamation, merger or dissolution process is invalidated. The tax authority must carry out regulatory procedures for invalidation of the collection agency’s code during the period from the effective date of the decision issued by the competent state agency to the date of completion of the tax accounting report. Respective values of the collection agency’s code that is invalidated can be used to serve the purposes of storing and searching for information available in the database of the System of tax administration apps.
c) Closing, opening a tax accounting period; transferring documents related to tax accounting activities; creating, recording entries in or closing an accounting book shall be subject to law on accounting regarding the act of split-up, split-off, amalgamation and dissolution of accounting units.
Article 20. Administrative division’s code
1. Administrative division’s code used for recording, representing and accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts by areas where tax administration activities arise shall be subject to the regulatory provisions of the Law on Tax Administration and the Law on State Budget. Identifying the corresponding administrative division’s code shall conform to the taxonomy of administrative division’s codes specified in the Prime Minister’s Decision No. 124/2004/QD-TTg dated July 8, 2004 on issuing the taxonomy and codes of Vietnam’s administrative divisions; written documents prescribing supplements and amendments; and the system of electronic portfolios jointly used in the financial sector.
In addition, the General Department of Taxation grants codes to all administrative divisions of provinces for use in synthesizing tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off tax debts throughout these provinces; grants codes to all administrative divisions nationwide for use in synthesizing tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts across the nation.
2. All information on accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts must carry administrative division's code respectively, including:
a) Where the collection agency’s code indicates a Tax Department, the administrative division's code must be the provincial code.
b) Where the collection agency’s code indicates a Tax Sub-Department, the administrative division's code must be the district code.
c) Where the collection agency’s code indicates a Tax Department, regional Tax Sub-department, Tax Sub-department or a collection on the list of collections recorded in commune-level accounting books in accordance with regulations of the State Treasury, the administrative division's code must be a commune-level one.
d) If the collection agency’s code indicates a Tax Department for large businesses and a state budget collection from a foreign supplier that does not have any resident establishment in Vietnam, the administrative division's code must be the central one.
1. The chapter code is used for recording, representing and accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts with respect to tax administration operations of tax authorities according to the state budget index.
2. All information on accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts must carry chapter codes by operation of law.
3. The list of chapter codes is used for record-keeping purposes correspondingly in accordance with the Law of State Budget and other written documents providing guidance on implementation of the state budget index.
1. The sub-item code is used for recording, representing and accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts with respect to tax administration operations of tax authorities according to the state budget index.
2. All information on accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts must carry sub-item codes by operation of law.
3. The list of sub-item codes is used for record-keeping purposes correspondingly in accordance with the Law of State Budget and other written documents providing guidance on implementation of the state budget index.
1. Standby codes are used for tax administration activities that do not arise regularly or for managerial purposes over periods of time, except official codes specified in Article 19, 20, 21, 22 and 24 herein.
2. Director of the General Department of Taxation shall take control of the number of characters and values of standby codes; where any local tax authority wishes to set up a standby code to meet respective requirements, the consent to this must be sought from the Director of the General Department of Taxation and specific information requirements imposed from the stage of collection of inputs for the tax accounting subsystem must be fully satisfied.
Article 24. Bookkeeping account code
1. Bookkeeping account codes are used for recording, representing and accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts with respect to tax administration operations of tax authorities according to subject matters of tax accounting prescribed in Article 4 herein.
2. Classification of bookkeeping accounts
a) Type-1 Account – Receivables: Refers to accounts reflecting tax liabilities and tax-related payments that need to be collected; have already been collected; remain to be collected by tax authorities at all levels from; debt charge-off granted by tax authorities to taxpayers or their authorized collection agencies.
b) Type-3 Account – Payments and payables: Refers to accounts reflecting tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid by tax authorities to taxpayers or their authorized collection agencies; payment of collections and refunds made by tax authorities to the state budget.
c) Type-7 Account – Collections: Refers to accounts reflecting tax amounts collected by tax authorities at all levels.
d) Type-8 Account – Tax refunds, exemptions, deductions or cancelled or forgiven tax debts: Refers to accounts reflecting value-added tax or special consumption tax refunds prescribed in law on taxes that are paid to taxpayers; tax exemption, deduction or tax debt charge-off that taxpayers enjoy according to the decisions of tax authorities or competent government bodies.
3. Chart of bookkeeping accounts
|
No. |
Tier-1 Account Codes |
Account Titles |
|
|
|
TYPE 1 - RECEIVABLES |
|
1 |
131 |
Receivables from taxpayers |
|
2 |
132 |
Current receivables from taxpayers |
|
3 |
133 |
Receivables from authorized collection operations |
|
4 |
137 |
Receivables from direct collection via receipts |
|
5 |
138 |
Receivables from distribution of taxpayers’ tax obligations |
|
6 |
139 |
Debt charge-offs |
|
7 |
142 |
Receivables from recovering VAT and special consumption tax refunds in accordance with tax law |
|
|
|
TYPE 3 - PAYMENTS AND PAYABLES |
|
8 |
331 |
Payments of collections with the state budget |
|
9 |
332 |
Payments from recovering VAT and special consumption tax refunds in accordance with tax law |
|
10 |
338 |
Collections assigned at other tax authorities |
|
11 |
341 |
Payables on surplus reimbursements to taxpayers |
|
12 |
342 |
Payables on VAT and special consumption tax refunds required by tax law to taxpayers |
|
13 |
348 |
Payables on surplus reimbursements of assigned collections |
|
|
|
TYPE 7 - COLLECTIONS |
|
14 |
711 |
Collections |
|
|
|
TYPE 8 – TAX REFUNDS, EXEMPTIONS, DEDUCTIONS OR CANCELLED OR FOGIVEN TAX DEBTS |
|
15 |
812 |
VAT and special consumption tax refunds prescribed in tax law |
|
16 |
818 |
Tax exemptions or deductions |
|
17 |
819 |
Cancelled or forgiven tax debts |
4. During the tax accounting period, the Director of the General Department of Taxation can decide to add tier-2 accounts to those accounts specified in clause 3 of this Article to meet managerial needs. Adding any account to, revising or supplementing the chart of tier-1 accounts shall be subject to the decision of the Minister of Finance at the request of the Director of the General Department of Taxation.
5. On the tax accounting subsystem, it is permissible to set up intermediate accounts for tax accounting purposes without changing the substance of tax administration operation and it is obliged to comply with general principles pertaining to the chart of accounts specified herein. Intermediate accounts must have balance paid off right after that tax administration operation is completed and cannot be carried forward in the next accounting year.
6. Content and structure of bookkeeping accounts are prescribed in Appendix III hereto.
7. Director of the General Department of Taxation shall prescribe tax accounting methods applied to specific tax administration operations to ensure that they conform to tax administration requirements and procedures; fit into the information technology system available for use in tax accounting operations; and comply with regulatory provisions of this Circular.
Section 3. TAX ACCOUNTING BOOKS
Article 25. Tax accounting books
1. A tax accounting book is a type of data set up in the tax accounting subsystem.
2. Tax accounting books are used for fully and systematically recording, reporting, and storing tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven during the period of carrying out tax administration operations by all-level tax authorities.
3. Information shown in tax accounting books must reflect all tax administration operations of tax authorities in a full, accurate, timely, authentic, continuous and systematic manner. Tax accounting departments of tax authorities are not allowed to keep storing tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven out of accounting books.
4. Electronic tax accounting books available on the tax accounting subsystem that represent tax accounting information are created and stored electronically on tax accounting databases; are set up according to the standard procedures of the System of tax administration apps; store all of tax administration operations varying according to specific types and chronological order related to tax accounting. Electronic tax accounting books may be printed out for use subject to the tax accounting requirements.
5. Tax accounting data set must be recorded and stored in accordance with requirements of the Law on Accounting, the Law on Electronic Transactions, the Government’s Decree No. 174/2016/ND-CP dated December 30, 2016 elaborating on certain articles of the Law on Accounting, written documents providing instructions on implementation of the Law on Accounting, and other regulations laid down herein.
Article 26. Setting up accounting books; bookkeeping or recording business transaction in accounting books; closing accounting books
1. Accounting books must be created or set up at the beginning of each tax period; As for newly-established accounting units, accounting books must be created or set up as from the establishment date.
2. Tax accounting units must, based on tax-accounting input data, documents, vouchers or records, set up a tax accounting book. Content of each accounting book shall be provided in a timely, clear and sufficient manner. Information and data entered in accounting books must be accurate, authentic and consistent with input data collected from tax accounting activities, records and documents concerning tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven.
3. Accounting books shall present data in chronological order based on tax-accounting input data, documents and records. Entering all data and information not based on tax-accounting input data or documents or records in accounting books shall be prohibited. Tax officers incurring responsibility related to entry of updated input data in the System of tax administration apps shall be accountable for accuracy of updated information, ensuring that such information reflects all operations related to tax administration in an adequate, timely, accurate, authentic, continuous and systematic manner.
4. Tax accounting units shall close accounting books at end of an accounting period before preparing tax accounting reports.
Article 27. Revision of accounting books
1. Where there is any error or omission arising from tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven in the accounting period where an accounting book is not closed, tax accounting departments shall work with other relevant professional departments to correct any error or omission, depending on causes thereof.
2. Where there is any error or omission arising from tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven in the accounting book in the previous year, tax administration departments shall enter corrected data in the previous year’s accounting book, depending on causes of such error or omission occurring before the closing time in accordance with Article 8 herein.
3. Where any error or omission arising from tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven is detected after the closing of the accounting book in the accounting period and before the competent authority’s approval of a tax accounting report, revision of the tax accounting book containing such error or omission shall be made as follows:
a) For any revisions made at the written request of a competent state agency: The tax accounting department creates documents evidencing correction of any errors or omissions to record corrected data into the tax accounting book in the previous year in accordance with Article 14 herein.
b) For any revisions of errors or omissions made when a tax authority detects these errors or omissions: Data entered into the tax accounting book in the previous year shall be revised only if such revisions are approved by the General Department of Taxation and are supported by explanatory notes. If not approved by the General Department of Taxation, the tax accounting unit shall enter revised data into the current year’s tax accounting book according to “budget year” information as a basis to provide explanatory notes to the current year’s tax accounting report in accordance with point d of clause 3 of Article 8 herein.
4. After receipt of approval for a tax accounting report from the competent authority, if there is any need to make revision of data in the previous year regarding tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven, such revision shall be made in the current period with the “budget year” information specified in point d of clause 3 of Article 8 herein that are provided to serve identification purposes.
Article 28. Lists; forms and charts used in accounting books; content of accounting books; methods of setting up and printing accounting books
1. Tax accounting books shall be developed and installed on the tax accounting Subsystem to reflect tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven with the following main content:
a) Accounting date;
b) Number and date of creation of entries; or number and date of tax accounting proofs used as a basis to enter accounting data in an accounting book;
c) Substance of tax administration operation;
d) Representation of tax administration operations that arise;
dd) Accounts;
e) Amounts recorded in accounts;
g) Opening, movements and closing balance.
2. Every day, after completing collection input tax accounting data from the tax accounting Subsystem to record them in accounting books as prescribed in Article 13 of this Circular, the tax accounting Subsystem must sum up the amounts arising during the day, day-end balances of tax accounting accounts to finalize tax liabilities or tax-related payments that need to be collected, have already been collected, and remain to be collected; tax refunds or tax-related reimbursements that need to be paid, have already been paid; remain to be paid; tax debts that are exempt, reduced, charged off, cancelled or forgiven of that working day.
3. Sample accounting books shall be set up and extracted from the tax accounting Subsystem, and provide the information specified in clause 1 of this Article. After closing the full-year accounting period, tax accounting books shall be filed in accordance with law on accounting.
4. Lists, forms and charts included in tax accounting books, and methods of setting up tax accounting books shall be prescribed in Appendix IV hereto.
5. In addition to tax accounting books that the system sets up according to forms specified herein, tax authorities may additionally set up detailed accounting books and use tax accounting books that the system makes ready for use in the tax accounting operation.
Section 4. TAX ACCOUNTING REPORTS
Article 29. Tax accounting reports
1. Tax accounting reports are used for reviewing performance and results of tax administration of tax authorities at all levels within a tax accounting period.
2. Requirements of a tax accounting report
a) Tax accounting reports must be made according to the prescribed forms and field data included in each tax accounting report, ensuring consistency, continuity, truthful, objective and reasonable posting of information related to management of taxes and other state budget revenues collected by tax authorities. Data provided in tax accounting reports must conform to relevant regulations on collection of state budget revenues.
b) Tax accounting report data must accurately, honestly and objectively reflect tax transactions, and be obtained from the tax accounting database after inspection, reconciliation and closing of tax accounting books.
c) Tax accounting reports must contain correct information, be prepared according to the prescribed method and presented in a consistent manner in all accounting periods. If there is any discrepancy between these reports in accounting periods, reasons for such discrepancy must be clearly stated.
d) In addition to the tax accounting report specified in this Circular, the Director of the General Department of Taxation may regulate other reports to be made on the tax accounting database for use in management and governance activities to meet managerial needs from time to time.
3. Preparation of accounting reports
a) Before terminating a tax accounting period, the tax accounting departments shall be responsible for cooperating with tax administration professional divisions to compare and check the recorded data to ensure that they correspond with the professional records of in-charge departments.
b) Tax accounting units shall cooperate with relevant State Treasuries in inspecting, comparing and adjusting accounting data related to state budget collection and payment according to regulations.
c) Tax accounting units shall prepare electronic tax accounting reports. The report shall be filed electronically and physically at a tax accounting unit.
4. General Department of Taxation shall synthesize local tax accounting reports in provinces; Tax Department for major enterprises shall synthesize tax accounting reports in localities under Tax Department’s tax collection jurisdiction; General Department of Taxation shall synthesize tax accounting reports from tax accounting units nationwide.
5. Accounting units that are the regional Tax Sub-Department, the Sub-department of Taxation shall approve tax accounting reports within 20 days after the termination of the tax accounting period; accounting units that are Tax Departments shall approve the tax accounting reports within 30 days after the termination of the tax accounting period.
6. Lists, forms and charts in tax accounting reports; methods for preparation of tax accounting reports shall be specified in Appendix V hereto.
1. Data cutoff time shall be the time of termination of the tax accounting period under Article 8 herein.
2. Where any error or omission arising after the accounting period termination time and before submission of tax accounting reports to state agencies having jurisdiction, revision of tax accounting reports shall be made as follows:
a) For any revision or correction made according to the written request of a competent authority, revision and correction of the data shown in the previous year's report shall be permitted and accompany clear explanations.
b) If revision or correction is required after the tax authority’s detection of errors or omissions, such revision or correction of data included in the previous year’s report shall be subject to the written approval from the General Department of Taxation and shall accompany clear explanations.
3. After the tax accounting report has been approved by a competent state agency, and if any revision or correction is required, the previous year's report data shall be revised or corrected in the current year's report.
Article 31. Provisions of tax accounting information
1. Tax accounting units shall report on provision of financial information to the State Treasury in accordance with the Government's Decree No. 25/2017/ND-CP dated March 14, 2017, prescribing the Government’s financial statements and instructional documents thereof.
2. Tax accounting units shall provide tax accounting reports at the request of other competent authorities as prescribed by law.
ORGANIZATION OF TAX ACCOUNTING WORK
Article 32. Organization of tax accounting work
1. Tax authorities at all levels shall organize tax accounting departments aligned with the functions, tasks and organizational structure of the General Department of Taxation in accordance with the regulations of the Prime Minister, the Ministry of Finance and the guidance of the Director of the General Department of Taxation.
2. Activities of a tax accounting department shall be organized on the principle of centralization and unity under the direction of the Director of the General Department of Taxation.
3. Heads of tax authorities shall be responsible for organizing and directing the implementation of tax accounting work; hiring tax accountants to ensure the full implementation of accounting work; and synthesizing reports according to regulations.
4. Appointment of a chief accountant or the persons in charge of tax accounting; duties and powers of a chief accountant or the persons in charge of tax accounting shall comply with the provisions of accounting law and this Circular.
Article 33. Duties of tax accounting departments
1. Accounting for tax liabilities and payments that need to be collected; have already been collected; remain to be collected; tax refunds and reimbursements that need to be paid; have already been paid; remain to be paid; tax exemptions; tax deductions; charged-off, forgiven or cancelled tax debts under jurisdiction of tax accounting units shall be subject to Article 4 herein.
2. Scope, tasks and contents of the tax accounting work shall be subject to Articles 5 and 6 herein.
3. Organizing, guiding, directing, deploying and synthesizing reports and analyzing the implementation of tax accounting work; assessing the current situation and problems in the implementation process shall be carried out to promptly propose amendments and supplements to regulations on tax accounting to meet managerial needs arising in the present context.
4. Specific tasks of a tax accounting department shall comply with the decision on functions and tasks prescribed by the Director of the General Department of Taxation.
1. This Circular is entering into force as of July 1, 2022, and shall apply to the tax accounting period of 2022.
2. This Circular shall replace the Decision No. 1544/QD-BTC dated July 7, 2014 and the Decision No. 630/QD-BTC dated April 9, 2015 of the Ministry of Finance on piloting of domestic tax accounting regime.
3. As prescribed in this Circular, the Director of the General Department of Taxation shall be assigned to:
a) Promulgate tax accounting professional procedures and detailed instructions for tax accounting methods conforming to the tax management practice; regulate backup codes and use of backup codes for uniform application to tax accounting activities.
b) Provide guidelines for the transfer of account balances under the Decision No. 1544/QD-BTC dated July 7, 2014 of the Ministry of Finance on piloting of domestic tax accounting regime to the system of accounts introduced in this Circular.
Article 35. Implementation responsibilities
1. The Director of the Accounting and Audit Management and Supervision Department; the Director of the General Department of Taxation; and Heads of relevant units shall be responsible for providing guidance on, inspecting implementation of and enforcing this Circular.
2. If written documents referenced herein are revised or superseded, new versions thereof shall prevail./.
|
|
PP. MINISTER |
Cập nhật
Bài viết liên quan
Kỳ kế toán là gì? Kỳ kế toán năm được xác định thế nào mới nhất 2025?
Kỳ kế toán là gì? Kỳ kế toán năm được xác định thế nào mới nhất 2025?
Trong lĩnh vực kế toán, khái niệm kỳ kế toán đóng vai trò nền tảng, là cơ sở để tổng hợp thông tin, lập báo cáo tài chính và đánh giá hiệu quả hoạt động của doanh nghiệp. Việc xác định đúng kỳ kế toán không chỉ tuân thủ quy định pháp luật mà còn đảm bảo tính chính xác, kịp thời của các số liệu. Vậy, kỳ kế toán là gì và kỳ kế toán năm được xác định như thế nào theo các quy định mới nhất? Bài viết này sẽ cung cấp cái nhìn chi tiết và toàn diện về các vấn đề này, giúp người làm kế toán và các nhà quản lý nắm vững nguyên tắc để áp dụng hiệu quả vào thực tiễn. 30/06/2025Phương pháp lập Bảng cân đối tài khoản kế toán mới nhất?