Giải chuyên đề Toán 12 CD Bài 2. Tín dụng. Vay nợ có đáp án
-
4 lượt thi
-
16 câu hỏi
-
0 phút
Danh sách câu hỏi
Câu 1:
20/10/2026Để chuẩn bị cho chuyến đi công tác, bác Minh đến ngân hàng mở một thẻ ngân hàng cho phép chủ thẻ chi tiêu trước, thanh toán lại cho ngân hàng sau trong phạm vi hạn mức tín dụng cho phép.

Thẻ ngân hàng như vậy là loại thẻ gì?
 Xem đáp án
Thẻ ngân hàng trong tình huống trên gọi là thẻ tín dụng.
Câu 2:
20/10/2026Trong những năm gần đây, thanh toán không dùng tiền mặt trong nền kinh tế và trong đời sống xã hội ngày càng đóng vai trò quan trọng. Để thúc đẩy xu thế đó, ngân hàng phát hành thẻ ngân hàng cho khách hàng với đầy đủ các chức năng của thanh toán như: rút tiền mặt, chuyển khoản, ... Trong những loại thẻ ngân hàng mà em biết, có loại thẻ nào cho phép chủ thẻ chi tiêu trước, thanh toán lại cho ngân hàng sau trong phạm vi hạn mức tín dụng cho phép?
Xem đáp án
Trong những loại thẻ ngân hàng mà em biết, thẻ tín dụng cho phép chủ thẻ chi tiêu trước, thanh toán lại cho ngân hàng sau trong phạm vi hạn mức tín dụng cho phép.
Câu 3:
20/10/2026Quan sát bảng sao kê thẻ tín dụng ở Hình 1, cho biết một bảng sao kê như vậy bao gồm những thông tin chính nào?

Xem đáp án
Một bảng sao kê tín dụng gồm những thông tin chính như:
⦁ Ngày sao kê: 10/03/2023.
⦁ Ngày đến hạn thanh toán: 04/04/2023.
⦁ Tất cả các giao dịch đã được thực hiện trên thẻ trong kì sao kê.
⦁ Phát sinh nợ trong kì.
⦁ Phát sinh có trong kì.
⦁ Dư nợ kì trước.
⦁ Số tiền thanh toán tối thiểu.
Câu 4:
20/10/2026Khoản thanh toán tối thiểu trong bảng sao kê ở Hình 1 là bao nhiêu đồng?
Xem đáp án
Khoản thanh toán tối thiểu trong bảng sao kê ở Hình 1 là 50% của dư nợ cuối kì và là 7 323 057 đồng.
Câu 5:
20/10/2026Trong kì sao kê từ ngày 10/01/2023 đến ngày 10/02/2023, anh Dũng sử dụng thẻ tín dụng của mình để trả 10 triệu đồng khi mua sản phẩm. Ngày 15/2/2023, anh Dũng nhận được bản sao kê của ngân hàng yêu cầu thanh toán khoản tiền đó vào ngày 06/03/2023 với số tiền phải trả nhiều hơn 10 triệu đồng. Em hãy giải thích vì sao ngân hàng lại thông báo như thế cho anh Dũng.
Xem đáp án
Khi anh Dũng sử dụng thẻ tín dụng thì ngân hàng sẽ tính thêm lãi suất cho khoản chi tiêu đó. Do đó khoản tiền anh Dũng cần thanh toán nhiều hơn 10 triệu đồng.
Câu 6:
20/10/2026Bác Ninh sử dụng thẻ tín dụng của một ngân hàng với lãi suất thẻ là 25%/năm.
Ngày 02/12/2022, bác Ninh nhận được bản sao kê thẻ tín dụng cho kì sao kê từ 01/11/2022 đến 30/11/2022 với những thông tin sau:
Ngày sao kê: 02/12/2022. Ngày đến hạn thanh toán: 15/12/2022.
Dư nợ cuối kì: 18 500 000 đồng. Thanh toán tối thiểu: 925 000 đồng.
Ngày 12/12/2022, bác Ninh thanh toán cho ngân hàng số tiền 1 000 000 đồng. Tuy nhiên, đến ngày 18/01/2023 bác Ninh mới thanh toán nốt dư nợ cuối kì cho ngân hàng.
Hỏi khi đó bác Ninh sẽ phải trả cho ngân hàng tổng cộng bao nhiêu tiền (làm tròn kết quả đến hàng nghìn)?
Xem đáp án
Khoản dư nợ cuối kì chưa được thanh toán cho ngân hàng vào ngày 15/12/2022 là:
18 500 000 – 1 000 000 = 17 500 000 (đồng).
Do bác Ninh thanh toán nốt dư nợ cuối kì cho ngân hàng vào ngày 18/01/2023 nên số ngày chậm thanh toán so với ngày 15/12/2022 là: t = (31 – 15) + 18 = 34 (ngày).
Áp dụng công thức tính lãi suất thẻ, số tiền lãi suất thẻ được tính là:
 (đồng).
Vậy bác Ninh phải trả cho ngân hàng vào ngày 18/01/2023 số tiền xấp xỉ là:
17 500 000 + 408 000 = 17 908 000 (đồng).
Câu 7:
20/10/2026Bác Ninh sử dụng thẻ tín dụng của một ngân hàng với lãi suất thẻ là 25%/năm.
Ngày 02/12/2022, bác Ninh nhận được bản sao kê thẻ tín dụng cho kì sao kê từ 01/11/2022 đến 30/11/2022 với những thông tin sau:
Ngày sao kê: 02/12/2022. Ngày đến hạn thanh toán: 15/12/2022.
Dư nợ cuối kì: 18 500 000 đồng. Thanh toán tối thiểu: 925 000 đồng.
Ngày 12/12/2022, bác Ninh thanh toán cho ngân hàng số tiền 1 000 000 đồng. Tuy nhiên, đến ngày 18/01/2023 bác Ninh mới thanh toán nốt dư nợ cuối kì cho ngân hàng.
Xem đáp án
Tỉ số phần trăm của số tiền phát sinh thêm do thanh toán chậm so với dư nợ cuối kì là:

Câu 8:
20/10/2026Gia đình cô Hạnh quyết định vay ngân hàng để mua nhà. Hợp đồng tín dụng giữa đại diện ngân hàng (bên cho vay) và gia đình cô Hạnh (bên vay) nêu rõ những điều khoản sau:
⦁ Tổng số tiền ngân hàng cho vay một lần là 1,8 tỉ đồng.
⦁ Thời hạn cho vay là 60 tháng tính từ ngày gia đình cô Hạnh nhận được khoản tiền vay trên.
⦁ Lãi suất cho vay là 10,99%/năm và không thay đổi trong suốt thời hạn hợp đồng (là 60 tháng).
⦁ Mục đích vay là để mua nhà.
⦁ Hình thức trả lãi: Trả lãi cuối kì khi kết thúc hợp đồng.
⦁ Hình thức trả gốc: Trả gốc cuối kì khi kết thúc hợp đồng.
Hợp đồng nói trên thể hiện mối quan hệ như thế nào giữa bên cho vay và bên vay?
Xem đáp án
Hợp đồng nói trên thể hiện mối quan hệ tín dụng giữa bên cho vay và bên vay.
Câu 9:
20/10/2026Bác Chính vay ngân hàng một khoản tiền gốc là 500 triệu đồng trong hai kì hạn với lãi suất mỗi kì hạn đều là 8,5%. Hỏi tổng số tiền bác Chính phải trả (cả vốn lẫn lãi) cho ngân hàng khi kết thúc hợp đồng tín dụng là bao nhiêu?
Xem đáp án
Ta có A = 500 000 000 (đồng); r = 8,5% = 0,085.
Áp dụng công thức tính lãi kép, tổng số tiền bác Chính phải trả (cả vốn lẫn lãi) cho ngân hàng khi kết thúc hợp đồng tín dụng là:
500 000 000 . (1 + 0,085)2 = 588 612 500 (đồng).
Câu 10:
20/10/2026Anh Huy quyết định vay tín dụng ngân hàng để mua xe máy. Hợp đồng tín dụng giữa đại diện ngân hàng và anh Huy có hai điều khoản sau: Tổng số tiền ngân hàng cho vay một lần là 20 triệu đồng; thời hạn cho vay là 24 tháng tính từ ngày anh Huy nhận được khoản tiền vay trên. Lãi suất cho vay là 9%/năm và không thay đổi trong suốt thời hạn hợp đồng (là 24 tháng).
Hỏi khi kết thúc hợp đồng, anh Huy phải trả cho ngân hàng tổng cộng bao nhiêu tiền? Trung bình mỗi tháng anh Huy phải trả lãi cho ngân hàng bao nhiêu tiền?
Xem đáp án
Số tiền ngân hàng nhận được khi kết thúc hợp đồng với anh Huy cũng chính là tổng số tiền S nhận được (cả vốn lẫn lãi) sau 2 kì hạn gửi tiết kiệm (theo thể thức lãi kép) khoản tiền gốc 20 triệu đồng với lãi suất 9%/năm.
Áp dụng công thức tính lãi kép, số tiền anh Huy phải trả cho ngân hàng khi kết thúc hợp đồng là:
S = 20 000 000 . (1 + 0,09)2 = 23 762 000 (đồng).
Số tiền lãi anh Huy đã phải trả cho ngân hàng trung bình mỗi tháng là:
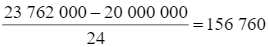 (đồng).
Câu 11:
20/10/2026Anh Bình quyết định vay ngân hàng để mua ô tô kinh doanh vận tải.
⦁ Ngân hàng giới thiệu với anh Bình hợp đồng tín dụng thứ nhất với những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 800 triệu đồng.
– Thời hạn cho vay là 24 tháng tính từ ngày anh Bình nhận được khoản tiền vay trên.
– Lãi suất cho vay là 9%/năm và không thay đổi trong suốt thời hạn hợp đồng (là 24 tháng).
– Hình thức trả lãi: Trả lãi cuối kì khi kết thúc hợp đồng.
– Hình thức trả gốc: Trả gốc cuối kì khi kết thúc hợp đồng.
⦁ Ngân hàng giới thiệu với anh Bình hợp đồng tín dụng thứ hai với những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 800 triệu đồng, tức là khoản vay gốc là 800 triệu đồng.
– Thời hạn cho vay là 24 tháng tính từ ngày anh Bình nhận được khoản tiền vay gốc trên.
– Thanh toán hợp đồng tín dụng như sau:
+ Sáu tháng thứ nhất thanh toán 25% khoản vay gốc và tiền lãi của 100% khoản vay gốc với lãi suất là 9%/năm.
+ Sáu tháng thứ hai thanh toán 25% khoản vay gốc và tiền lãi của 75% khoản vay gốc với lãi suất là 9%/năm.
+ Sáu tháng thứ ba thanh toán 25% khoản vay gốc và tiền lãi của 50% khoản vay gốc với lãi suất là 8,5%/năm.
+ Sáu tháng thứ tư thanh toán 25% khoản vay gốc và tiền lãi của 25% khoản vay gốc với lãi suất là 9,5%/năm.
Xem đáp án
Số tiền anh Bình phải trả cho ngân hàng khi kết thúc hợp đồng cũng chính là tổng số tiền S nhận được (cả vốn lẫn lãi) sau 2 kì hạn gửi tiết kiệm (theo thể thức lãi kép) khoản tiền gốc 800 triệu đồng với lãi suất 9%/năm.
Áp dụng công thức lãi kép, số tiền anh Bình phải trả cho ngân hàng khi kết thúc hợp đồng là:
S1 = 800 000 000 . (1 + 0,09)2 = 950 480 000 (đồng).
Câu 12:
20/10/2026Anh Bình quyết định vay ngân hàng để mua ô tô kinh doanh vận tải.
⦁ Ngân hàng giới thiệu với anh Bình hợp đồng tín dụng thứ nhất với những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 800 triệu đồng.
– Thời hạn cho vay là 24 tháng tính từ ngày anh Bình nhận được khoản tiền vay trên.
– Lãi suất cho vay là 9%/năm và không thay đổi trong suốt thời hạn hợp đồng (là 24 tháng).
– Hình thức trả lãi: Trả lãi cuối kì khi kết thúc hợp đồng.
– Hình thức trả gốc: Trả gốc cuối kì khi kết thúc hợp đồng.
⦁ Ngân hàng giới thiệu với anh Bình hợp đồng tín dụng thứ hai với những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 800 triệu đồng, tức là khoản vay gốc là 800 triệu đồng.
– Thời hạn cho vay là 24 tháng tính từ ngày anh Bình nhận được khoản tiền vay gốc trên.
– Thanh toán hợp đồng tín dụng như sau:
+ Sáu tháng thứ nhất thanh toán 25% khoản vay gốc và tiền lãi của 100% khoản vay gốc với lãi suất là 9%/năm.
+ Sáu tháng thứ hai thanh toán 25% khoản vay gốc và tiền lãi của 75% khoản vay gốc với lãi suất là 9%/năm.
+ Sáu tháng thứ ba thanh toán 25% khoản vay gốc và tiền lãi của 50% khoản vay gốc với lãi suất là 8,5%/năm.
+ Sáu tháng thứ tư thanh toán 25% khoản vay gốc và tiền lãi của 25% khoản vay gốc với lãi suất là 9,5%/năm.
Xem đáp án
Câu 13:
20/10/2026Gia đình bác Tư quyết định vay ngân hàng để sửa chữa và nâng cấp nhà ở. Hợp đồng tín dụng giữa đại diện ngân hàng (bên cho vay) và gia đình bác Tư (bên vay) nêu rõ những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 900 triệu đồng.
– Thời hạn cho vay là 18 tháng tính từ ngày gia đình bác Tư nhận được khoản tiền vay trên và được chia thành 18 kì (mỗi ki là một tháng).
– Mục đích vay là để sửa chữa và nâng cấp nhà ở.
– Lãi suất cho vay: trong 6 kì đầu tiên là 8,0%/năm; trong 6 kì tiếp theo là 10,0%/năm; trong 6 kì cuối cùng là 11,5%/năm.
– Hình thức trả gốc: Trả gốc theo kì với số tiền là 50 triệu đồng/kì.
– Hình thức trả lãi: Trả lãi theo kì căn cứ vào dư nợ gốc và lãi suất cho vay ở kì đó (cho đến khi kết thúc hợp đồng). Cụ thể như sau:
+ Lãi suất năm được xác định trên cơ sở một năm là 365 ngày.
+ Lãi phải trả trong kì =
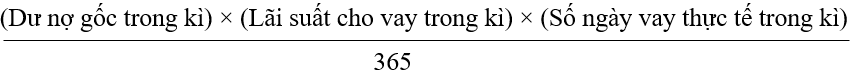
Giả sử số ngày vay thực tế trong mỗi kì đều là 30 ngày.
Xem đáp án
Trong kì 1, dư nợ gốc là 900 000 000 đồng.
Lãi phải trả trong kì 1 là:  (đồng).
Tổng số tiền gốc lẫn lãi gia đình bác Tư phải trả cho ngân hàng trong kì 1 là:
50 000 000 + 5 917 808 = 55 917 808 (đồng).
Câu 14:
20/10/2026Gia đình bác Tư quyết định vay ngân hàng để sửa chữa và nâng cấp nhà ở. Hợp đồng tín dụng giữa đại diện ngân hàng (bên cho vay) và gia đình bác Tư (bên vay) nêu rõ những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 900 triệu đồng.
– Thời hạn cho vay là 18 tháng tính từ ngày gia đình bác Tư nhận được khoản tiền vay trên và được chia thành 18 kì (mỗi ki là một tháng).
– Mục đích vay là để sửa chữa và nâng cấp nhà ở.
– Lãi suất cho vay: trong 6 kì đầu tiên là 8,0%/năm; trong 6 kì tiếp theo là 10,0%/năm; trong 6 kì cuối cùng là 11,5%/năm.
– Hình thức trả gốc: Trả gốc theo kì với số tiền là 50 triệu đồng/kì.
– Hình thức trả lãi: Trả lãi theo kì căn cứ vào dư nợ gốc và lãi suất cho vay ở kì đó (cho đến khi kết thúc hợp đồng). Cụ thể như sau:
+ Lãi suất năm được xác định trên cơ sở một năm là 365 ngày.
+ Lãi phải trả trong kì =

Giả sử số ngày vay thực tế trong mỗi kì đều là 30 ngày.
Xem đáp án
Trong kì 2, dư nợ gốc là: 900 000 000 – 50 000 000 = 850 000 000 (đồng).
Lãi phải trả trong kì 2 là:  (đồng).
Tổng số tiền gốc lẫn lãi gia đình bác Tư phải trả cho ngân hàng trong kì 2 là:
50 000 000 + 5 589 041 = 55 589 041 (đồng).
Câu 15:
20/10/2026Gia đình bác Tư quyết định vay ngân hàng để sửa chữa và nâng cấp nhà ở. Hợp đồng tín dụng giữa đại diện ngân hàng (bên cho vay) và gia đình bác Tư (bên vay) nêu rõ những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 900 triệu đồng.
– Thời hạn cho vay là 18 tháng tính từ ngày gia đình bác Tư nhận được khoản tiền vay trên và được chia thành 18 kì (mỗi ki là một tháng).
– Mục đích vay là để sửa chữa và nâng cấp nhà ở.
– Lãi suất cho vay: trong 6 kì đầu tiên là 8,0%/năm; trong 6 kì tiếp theo là 10,0%/năm; trong 6 kì cuối cùng là 11,5%/năm.
– Hình thức trả gốc: Trả gốc theo kì với số tiền là 50 triệu đồng/kì.
– Hình thức trả lãi: Trả lãi theo kì căn cứ vào dư nợ gốc và lãi suất cho vay ở kì đó (cho đến khi kết thúc hợp đồng). Cụ thể như sau:
+ Lãi suất năm được xác định trên cơ sở một năm là 365 ngày.
+ Lãi phải trả trong kì =

Giả sử số ngày vay thực tế trong mỗi kì đều là 30 ngày.
Hoàn thành bảng kê chi tiết lịch trả dự kiến cho toàn bộ hợp đồng của gia đình bác Tư theo mẫu sau (làm tròn các kết quả đến hàng đơn vị):

Xem đáp án
Ta hoàn thành được bảng sau:
|
Kì |
Dư nợ gốc |
Gốc trả/kì |
Lãi suất kì |
Số tiền lãi suất tạm tính/kì |
Tổng gốc lãi tạm tính/kì |
|
1 |
900 000 000 |
50 000 000 |
8,0% |
5 917 808 |
55 917 808 |
|
2 |
850 000 000 |
50 000 000 |
8,0% |
5 589 041 |
55 589 041 |
|
3 |
800 000 000 |
50 000 000 |
8,0% |
5 260 274 |
55 260 274 |
|
4 |
750 000 000 |
50 000 000 |
8,0% |
4 931 507 |
54 931 507 |
|
5 |
700 000 000 |
50 000 000 |
8,0% |
4 602 740 |
54 602 740 |
|
6 |
650 000 000 |
50 000 000 |
8,0% |
4 273 973 |
54 273 973 |
|
7 |
600 000 000 |
50 000 000 |
10,0% |
4 931 507 |
54 931 507 |
|
8 |
550 000 000 |
50 000 000 |
10,0% |
4 520 548 |
54 520 548 |
|
9 |
500 000 000 |
50 000 000 |
10,0% |
4 109 589 |
54 109 589 |
|
10 |
450 000 000 |
50 000 000 |
10,0% |
3 698 630 |
53 698 630 |
|
11 |
400 000 000 |
50 000 000 |
10,0% |
3 287 671 |
53 287 671 |
|
12 |
350 000 000 |
50 000 000 |
10,0% |
2 876 712 |
52 876 712 |
|
13 |
300 000 000 |
50 000 000 |
11,5% |
2 835 616 |
52 835 616 |
|
14 |
250 000 000 |
50 000 000 |
11,5% |
2 363 014 |
52 363 014 |
|
15 |
200 000 000 |
50 000 000 |
11,5% |
1 890 411 |
51 890 411 |
|
16 |
150 000 000 |
50 000 000 |
11,5% |
1 417 808 |
51 417 808 |
|
17 |
100 000 000 |
50 000 000 |
11,5% |
945 205 |
50 945 205 |
|
18 |
50 000 000 |
50 000 000 |
11,5% |
472 603 |
50 472 603 |
|
Tổng |
963 924 657 |
||||
Câu 16:
20/10/2026Gia đình bác Tư quyết định vay ngân hàng để sửa chữa và nâng cấp nhà ở. Hợp đồng tín dụng giữa đại diện ngân hàng (bên cho vay) và gia đình bác Tư (bên vay) nêu rõ những điều khoản sau:
– Tổng số tiền ngân hàng cho vay một lần là 900 triệu đồng.
– Thời hạn cho vay là 18 tháng tính từ ngày gia đình bác Tư nhận được khoản tiền vay trên và được chia thành 18 kì (mỗi ki là một tháng).
– Mục đích vay là để sửa chữa và nâng cấp nhà ở.
– Lãi suất cho vay: trong 6 kì đầu tiên là 8,0%/năm; trong 6 kì tiếp theo là 10,0%/năm; trong 6 kì cuối cùng là 11,5%/năm.
– Hình thức trả gốc: Trả gốc theo kì với số tiền là 50 triệu đồng/kì.
– Hình thức trả lãi: Trả lãi theo kì căn cứ vào dư nợ gốc và lãi suất cho vay ở kì đó (cho đến khi kết thúc hợp đồng). Cụ thể như sau:
+ Lãi suất năm được xác định trên cơ sở một năm là 365 ngày.
+ Lãi phải trả trong kì =
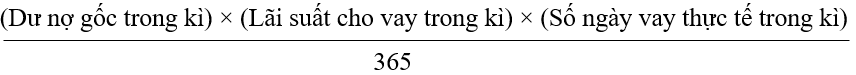
Giả sử số ngày vay thực tế trong mỗi kì đều là 30 ngày.
Xem đáp án
Số tiền gia đình bác Tư phải trả cho ngân hàng khi kết thúc hợp đồng là:
55 917 808 + 55 589 041 + … + 50 472 603 = 963 924 657 (đồng).